Esta transcrição foi gerada automaticamente por Inteligência Artificial e pode conter erros ou imprecisões.
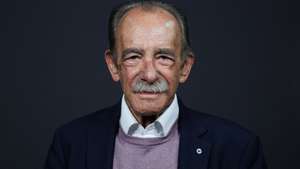
Bem-vindos à Justiça Cega. Eu sou o Luís Soares. Hoje temos um programa especial. Eu e o Luís Rosa vamos entrevistar Vítor Caldeira, ex-presidente do Tribunal de Contas Europeu entre 2008 e 2016. Também foi presidente do Tribunal de Contas Português entre 2016 e 2020. Vamos conversar sobre as alterações às regras do visto prévio e da responsabilização financeira, temas vitais da ação do Tribunal de Contas, como também as novas regras do Código de Contratos Públicos que o governo quer ver aprovadas. E estando perante um antigo presidente do Conselho de Prevenção da Corrupção, vamos também abordar as críticas que têm existido a um alegado excesso de transparência e de escrutínio dos titulares de cargos públicos e políticos.
Bem-vindo, professor Vítor Caldeira. O governo quer fazer uma alteração profunda das regras do visto prévio, isentando os contratos acima de €10 milhões na fiscalização prévia do Tribunal de Contas. A presidente do Tribunal de Contas defende, por seu lado, que a isenção deve começar nos €5 milhões. Assim, o Tribunal de Contas teria de fiscalizar um universo de 300 contratos, em vez de apenas 100 contratos. Numa conferência recente, em março de 2026, o professor defendeu uma reforma profunda do visto prévio, com a isenção a colocar-se acima dos €5 milhões. O governo foi longe demais na sua proposta?
Eu não conheço os critérios. Muito obrigado pelo convite, antes de mais. É um gosto estar aqui. Eu não conheço os critérios na base dos quais está formulada a proposta de lei do governo. Aquilo que me parece é que faz sentido um limiar da ordem dos €5 milhões. Não me surpreende, até porque penso que a fiscalização prévia deve ser guiada por critérios de seletividade e de proporcionalidade para situações de grande vulnerabilidade. A materialidade é um desses critérios e, portanto, valores relevantes são importantes. E este valor tem, na minha perspectiva, uma âncora até numa norma do próprio Lei de Organização e Processo do Tribunal de Contas anterior a 2012, porque até essa altura, as empresas públicas e as empresas municipais, entre outros, os respetivos contratos só estavam sujeitos à fiscalização prévia acima de €5 milhões. Portanto, há até já aqui um histórico.
Tem uma referência.
Há uma referência, se quiser. Por outro lado, o valor, o limiar para que os contratos sejam sujeitos a concurso público internacional são acima de €5 milhões. Hoje, o valor está já alterado, não sei o valor preciso de memória, mas há aqui estes dois indicadores. Eu fiz um pequeno cálculo ontem no valor médio dos processos fiscalizados pelo tribunal em 2023 e 2024, porque são os dados que são públicos, e em 2023 o valor médio foi à volta dos €3 milhões, em 2024 foi de €4,4 milhões.
Não estamos muito longe daquela tal questão.
Não me parece que €5 milhões seja um valor desadequado. Reflete critérios de materialidade, evidentemente, e tem também, penso eu, o mérito de ser proporcional àquilo que deve ser a fiscalização prévia, na minha perspectiva.
Então, mas nesse caso, os €10 milhões, que é o valor proposto pelo governo, fica já muito fora dessa média que aritmeticamente e de cabeça faz?
Até dou outro argumento. O projeto de alteração do Código dos Contratos Públicos já previa, mas agora prevê que todos os contratos acima de €5 milhões devam ser instruídos também com uma análise custo-benefício. Eu acho que esse critério, se é válido no âmbito da contratação pública, deveria também ser seguido de forma coerente aqui no diploma do Tribunal de Contas, até porque há um risco hoje. Eu não sou um dogmático da fiscalização prévia, acho que ela teve o seu tempo, tem que evoluir. E um dos critérios de aferição da relevância da fiscalização prévia é a materialidade, mas não é o único. E devemos também ter presente que há contratos que têm um risco inerente elevado, há contratos que têm na base grandes investimentos que se vão projetar no tempo e, portanto, têm impactos nas gerações futuras, e há ainda contratos que têm na base grandes projetos de engenharia financeira, e isso hoje não é irrelevante também. Esse tipo de contratos, pela sua natureza, pelo risco que têm, pelo materialidade, devem, penso eu, ser escrutinados previamente pelo tribunal. Não faz sentido que toda a contratação pública seja previamente. Pode e deve sê-lo a posteriori ou concomitantemente.
Já vamos falar sobre isso.
E portanto, de acordo também com critérios de relevância e de materialidade.
O professor defende uma reforma profunda do visto prévio e o governo quer ainda que todos os organismos ou os serviços públicos reforcem os seus sistemas de controle interno com suficientes garantias de fiabilidade, devidamente acreditados mediante parecer da Inspeção-Geral de Finanças. Ora, uma das críticas que é feita, nomeadamente por juízes do Tribunal de Contas e outros especialistas na contratação pública, é que muitas entidades públicas não têm entidades de controle, como é normal nas administrações públicas dos países da União Europeia e que não têm visto prévio. Acredita que existirão condições orçamentais para reforçar esses meios de controle interno, que são fundamentais para substituir precisamente a fiscalização prévia do Tribunal de Contas?
Eu acho que esses instrumentos não substituem, porque não se substitui uma coisa pela outra. Eu não defendo que seja eliminado o visto prévio, penso é que ele tem que ser repensado e, portanto, evoluir nesse sentido. Desde 1998 que existe na lei, um diploma que cria o sistema de controlo interno da Administração Financeira do Estado. E a verdade é que esse sistema evoluiu, teve um papel importante de coordenação entre as inspeções gerais dos diferentes setores e a Inspeção-Geral de Finanças e outros departamentos da Administração Pública. Todavia, nós vemos que hoje, eu pelo menos quando voltei ao Tribunal de Contas, procurei saber como é que funcionava esse sistema e, de facto, ele estava numa situação de grande dormência, digamos. E penso que desde 2015, a Lei de Enquadramento Orçamental exige que haja uma alteração, porque aposta muito, de facto, no controlo interno. Passaram 11 anos desde a entrada em vigor da lei e o que é facto é que não evoluiu. Ora, portanto, se nós tivemos 11 anos em que o sistema não evoluiu, em que as inspeções gerais e as auditorias internas têm falta de meios, eu não vejo como é que só a Inspeção-Geral de Finanças miraculosamente possa ser o órgão que resolve o problema. Tem uma missão de certificar ou de preparar a certificação, mas a questão é que mesmo do ponto de vista do Sistema Nacional de Contabilidade para as Administrações Públicas, é necessário que os organismos públicos todos se dotem de controlos internos eficazes. Esse é um caminho a fazer-se e para isso é também preciso investimento. E se isso não for feito, há, de facto, há-se aqui um vazio ou um risco, digamos assim.
Um risco maior, por exemplo, de corrupção.
Se nós virmos isto conjuntamente com as propostas do Código de Contratos Públicos, em que se procura simplificar, se procura flexibilizar e desburocratizar, dando grande margem de discricionariedade para quem vai decidir dar a adjudicação, se não há mecanismos de controlo interno que garantam que, pelo menos do ponto de vista da conformidade legal, esse processo é adequado, há aqui um vazio, porque a maioria dos processos de contratação pública não vão ser escrutinados previamente.
E nesse sentido, Vítor Caldeira, o escrutínio do Tribunal de Contas em sede de visto prévio não reforça também a transparência e a confiança nos titulares de cargos públicos ou políticos?
Desejavelmente, sim, e também o controlo interno pode ser um instrumento nesse sentido, porque a flexibilização, a simplificação, a desburocratização não pode ser sinónimo de desresponsabilização. E, portanto, as instituições que contratam, e aqui há que fazer uma distinção entre uma instituição como, por exemplo, o município de Lisboa ou do Porto, ou o município de uma pequena vila.
São dimensões diferentes.
Que não têm a mesma capacidade, nem técnica, nem recursos de conseguir ter controlo interno ao mesmo nível equiparado. E, portanto, esse sistema que é proposto para isentar algumas entidades da fiscalização prévia, pode ter os seus méritos, pode fazer evoluir o sistema de controlo interno. Em Espanha, por exemplo, a Intervención General tem um papel fundamental nesse controlo prévio da despesa pública, mas a Intervención General tem um histórico centenário, que nós tínhamos com a contabilidade pública, as delegações da contabilidade pública que funcionavam junto dos ministérios tinham um pouco esse papel, que concorria com o visto do Tribunal de Contas. Esse perdeu-se. E hoje temos, de facto, o risco maior que eu vejo aqui é de haver aqui um vazio, porque o decisor pode decidir de forma mais discricionária e, portanto, tem que o fazer com maior responsabilidade. E aí a intervenção do tribunal tem que ser não prévia, mas tem que ser ao mesmo tempo. O tribunal tem que ter a capacidade de identificar quais são as áreas de risco na contratação pública, já tem hoje instrumentos, não sei se já estão a ser inteiramente aplicados, mas que lhe permita identificar, a partir de 37 indicadores de risco, quais os contratos que podem ter prioridade ou devem ter prioridade na sua análise. E portanto, isso é um instrumento que eu acho que tem que ser aprofundado e desenvolvido pelo próprio Tribunal de Contas.
E precisamente ainda esse ponto, professor, na conferência que deu na Universidade de Lisboa sobre a reforma do Tribunal de Contas, afirmou que qualquer reforma do controle financeiro externo deve reforçar os princípios de boa gestão e se as políticas públicas produzem os resultados práticos, daí a importância que o professor dá precisamente à auditoria de desempenho, o trabalho da auditoria do Tribunal de Contas é mais importante do que uma fiscalização prévia?
Eu penso que não são comparáveis. A fiscalização prévia tem o mérito de obstar a que se produzam irregularidades, eventualmente, com prejuízo para o erário público. Agora, com realismo, não é possível controlar o universo de 180 mil contratos públicos que temos por ano ou mais.
É humanamente impossível.
Isso pode ser controlado de outra forma e, portanto, concordando que é necessário simplificar, porque tudo que é complexo potencia a fraude.
Uhum.
Nós sabemos que se tivermos um obstáculo na frente, a nossa tendência é contornar o obstáculo. Portanto, simplificar é positivo, desde que tenha a contrapartida de uma maior responsabilização. E essa maior responsabilização tem que passar também por instrumentos adequados de controle interno. Se não existirem, o Tribunal de Contas tem que assumir, não pela via da fiscalização prévia, mas pela via, no meu ponto de vista, de um controle em tempo real sobre os contratos públicos que apresentem, do ponto de vista da sua dimensão, das suas características, da sua natureza, enfim, segundo aqueles critérios de risco que possam ser objetivamente identificados, investir nesse tipo. E aí acompanhar esse contrato, não apenas na fase da conformidade com a lei para a sua adjudicação, mas no seu percurso. Se de fato é executado de acordo com os objetivos que foram fixados e se produz os resultados que efetivamente... Há aqui uma preocupação, penso eu, que o tribunal tem que pôr à frente também, que é a qualidade da despesa pública. E, portanto, nessa apreciação, esse tipo de auditoria do desempenho, do meu ponto de vista, é mais relevante.
Isso às vezes leva a alguns choques com o poder político, que são um pouco inevitáveis, quando se está a avaliar, para todos os efeitos, a qualidade das políticas públicas.
Isso é tido. Eu penso que quem tem experiência de governo considera que o tribunal está a exorbitar da sua competência. O tribunal não aprecia o mérito da decisão, nem se ela foi boa ou má. Aprecia o resultado.
E de acordo com a própria estratégia.
E de acordo com os indicadores, com os objetivos que foram definidos pelo decisor político. E, portanto, não se pode dizer que o tribunal aí não está a fazer uma análise técnica, não está a fazer uma análise objetiva e completamente independente e isenta. Agora, por experiência própria, há circunstâncias em que não há concordância de opiniões, o que é normal.
Há pouco falou de uma ideia que íamos agora abordar, que é precisamente a ideia de que a simplificação é necessária, mas deve haver uma espécie de contrapartida, que é a maior responsabilização. Ora, vamos falar da responsabilização financeira. Este é um tema em que o governo propõe, provavelmente, digo eu, uma opinião subjetiva como tal, provavelmente a mudança mais radical. Vamos começar primeiro pelo aperfeiçoamento deste regime de responsabilidade financeira. O professor chegou a apresentar uma proposta em 2020, em que basicamente defendia um modelo unitário de responsabilidade financeira, ou seja, a prática de uma infração financeira daria lugar a uma sanção, uma multa, graduada em função do dolo ou negligência, mas a mesma tinha igualmente um pressuposto, tinha de ter ocorrido um prejuízo para o Estado. Se bem percebe, o professor defende assim o fim da sanção reintegratória, ou seja, repor o prejuízo causado, e apenas um modelo de sanção sancionatória, ou seja, a multa. Está correta esta ideia?
Não.
Então explique-me a sua ideia.
Em primeiro lugar, só dizer que esse projeto foi um projeto do Tribunal de Contas, enquanto eu fui presidente, e foi entregue e apresentado ao governo da altura. Não teve sequência, eu também saí nesse ano, 2020, e as vicissitudes posteriores são o que são. A ideia não era eliminar a responsabilidade reintegratória. A ideia era ter um regime de responsabilidade unitário, isto é, definir um catálogo de infrações financeiras preciso, uma vez que seja violada ou cometida uma norma financeira, ou cometida uma infração financeira desse elenco que conste da lei do Tribunal de Contas, há uma infração financeira. A sanção para essa infração, se ela é provada, havendo a culpa, é uma multa. Se essa infração tiver consigo arrastado a existência de um dano para o Erário Público, de um prejuízo para o Erário Público, há lugar à reparação desse dano ou desse prejuízo mediante-
A sanção reintegratória.
O pagamento dos valores que foram indevidamente utilizados, que corresponda àquilo que era a responsabilidade reintegratória. O que se pretende com isto? No fundo, a responsabilidade é unitária. A pena também deve sê-lo. E distinguir a responsabilidade entre sanção reintegratória e responsabilidade sancionatória não faria sentido. Isso foi muito discutido até no tribunal. Eu lembro que nós fizemos em 1998, e depois publicamos em 99, as conclusões de um ciclo de seminários onde isto foi discutido, não só pelo tribunal, também com contributos de outros tribunais de contas europeus e de outros países do mundo, da Procuradora-Geral da República da altura, do presidente do Supremo Tribunal de Justiça, enfim, de outras entidades, academia, juristas de mérito. E uma das conclusões que se pôde retirar daí foi, de facto, que era necessário fazer essa evolução. Eu constato que este projeto do governo, nesse ponto, aproxima-se de algum modo, ou inspirou-se, não sei, dessa proposta que foi feita em 2020, porque também segue o princípio da unidade da infração e a sanção não é repartida, há multa, havendo dano, tem que ser reparado.
Portanto, há uma aproximação da ideia com o Tribunal de Contas Europeu.
A ideia é que a responsabilidade seja unitária, não haja um regime diverso.
Já vamos continuar a conversa com o Vítor Caldeira. Vamos agora fazer uma curta pausa neste Justiça Cega. Voltamos daqui a instantes. Segunda parte do Justiça Cega, estamos a entrevistar Vítor Caldeira, ex-presidente do Tribunal de Contas Europeu e também antigo presidente do Tribunal de Contas Português. Vítor Caldeira, o governo tem sido muito criticado por ir demasiado longe nas alterações da responsabilização financeira. Os críticos da lei dizem que será impossível condenar algum gestor público com as alterações do governo. O próprio ministro Gonçalo Matias considera o modelo atual como algo completamente desrazoável e que afasta muita gente da administração pública. Concorda com esta ideia?
Eu aí teria que recuar um bocadinho. Não tenho as estatísticas comigo, mas se nós formos ver os últimos 10 anos, qual foi o impacto da efetivação de responsabilidades financeiras pelo tribunal, nós veremos que ele é praticamente marginal. Aliás, isso foi um problema muito discutido nesse ciclo de seminários. Todavia, o tribunal, nalgumas das suas decisões em matéria de responsabilidade financeira, criou alguns anticorpos pela forma como decidiu em casos concretos que foram do domínio público. Não vou aqui repetir. Agora, o que me parece é que não é por se responsabilizar apenas quando se comete uma infração com dolo ou culpa grave, uma negligência grosseira, que se deve responsabilizar. Não se responsabilizar, e aqui é que está a diferença, por negligência, de facto, sobretudo neste período em que não temos um controle interno a funcionar, em que temos maior discricionariedade para a decisão.
Há uma efetiva desresponsabilização.
Portanto, há aqui um risco muito grande de haver desresponsabilização. Sabendo que a negligência é humana, eu sei, mas nós também quando temos um sinal amarelo no trânsito, devemos fazê-lo com a prudência necessária. Eu posso passar, mas tenho que ver se posso cruzar. Penso que a proposta do governo é muito orientada para o critério da gestão sã e prudente do gestor. Só quando o gestor for extremamente grosseiro a violar de forma negligente, tiver uma conduta grosseira, só nessa circunstância, isso é quase dolo. Quer dizer, na prática, só o dolo é que é punido.
Há aí uma espécie de campo que fica vazio.
Há aqui todo um conjunto de situações em que o elemento preventivo da sanção desaparece e portanto a sanção só tem um caráter quase repressivo, quando ela pode também ter esse caráter pedagógico, que se diz hoje que desaparece com o facto de não haver fiscalização prévia. A pedagogia tem que ser feita também por esta função preventiva da responsabilidade financeira. Eu acho que pode criar-se aqui uma situação com todas estas alterações em que a desresponsabilização é um risco muito grande.
Há pouco falou de casos concretos, não sei se vai poder se pronunciar, mas a minha pergunta vai ser genérica. Depois de muitos anos em que foi muito difícil ocorrer uma efetiva responsabilização financeira dos gestores públicos, o Tribunal de Contas passou a ser público, passaram a ser públicos a condenação em casos muito relevantes. Um desses casos foi o caso da Entidade Reguladora da área energética, da ERSE, em que figuras conhecidas da área do PS e do PSD foram condenadas a repor um prejuízo de 1,8 milhões de euros. O Partido Socialista tentou alterar a lei do Tribunal de Contas por causa desse caso, numa altura do governo de António Costa, mas acabou por recuar. Acha que o poder político está a passar a mensagem errada à opinião pública com uma mudança profunda das regras por via de casos concretos? Nós tivemos aqui o ministro Gonçalo Matias, fizemos uma entrevista no Justiça Cega sobre estes assuntos, fizemos-lhe esta pergunta e ele assumiu que este caso era um dos casos que levavam o governo a alterar a lei. Por ser desrazoável a sanção, das palavras do ministro. Por ser uma sanção desrazoável.
Eu acho que a Justiça não pode ser sempre cega, no sentido em que a aplicação de uma sanção tem que ter em conta diferentes elementos. Não é só a culpa, nem a violação objetiva de uma norma. Há todo um conjunto de circunstâncias que têm que ser ponderadas, não só a natureza da situação em concreto, como nesse caso, eu acho que se alguém estivesse na posição daquelas pessoas, naquelas circunstâncias, provavelmente teria agido da mesma maneira. E portanto, há aqui uma aplicação da lei que, do meu ponto de vista, não teve em conta, não ponderou todas as circunstâncias que deveriam ter sido observadas. E aqui o critério da gestão sã e prudente é relevante, porque provavelmente não foi ponderado. Ele pode ser um entre vários elementos de circunstancialismo que têm que ser ponderados.Nesse caso, e provavelmente noutros, o tribunal não terá andado bem, não ponderou toda a sua atuação, e isso pode provocar esse tipo de reação. Agora, não se pode tomar a nuvem por Juno, e acho que há que ponderar sempre.
Não se pode tomar a árvore por uma floresta.
Exatamente. Porque senão o risco que se corre é deitar o bebê com a água do banho. E isso acho que é o pior que pode acontecer. Há instituições que têm uma reputação e um passado que é reconhecido. Naturalmente que ninguém gosta de ter um processo de responsabilidade financeira, mas ele deve existir sempre que, de fato, se verifique uma infração financeira e a aflição do grau da culpa é um dos elementos a ponderar. À partida, eliminar e fazer aqui um paralelo integral com o que é a gestão privada, não tem em conta também a natureza pública do acionista, que é o Estado, que são todos os cidadãos que contribuem.
Muito bem. Vamos ao Código dos Contratos Públicos. Há uma subida dos limites dos ajustes diretos atuais 20 mil para 175 mil euros, enquanto que a consulta prévia passa de 75 mil euros para 130 mil euros. Por outro lado, a subida dos limites dos ajustes diretos das empreitadas é muito mais significativa. Passamos, no caso do ajuste direto, de um limite de 30 mil para 150 mil, e no caso de consulta prévia, 150 mil para 1 milhão de euros. Esta flexibilização parece-lhe que faz sentido? Se calhar é menos crítica do que as autorizações que estávamos agora a falar.
Sim, eu acho que aí também é um elemento histórico a ponderar. Na transposição da diretiva, o legislador português foi muito prudente. Provavelmente, foi além daquilo que era o espírito da própria diretiva, talvez também por atender às circunstâncias da cultura de controle e à própria natureza dos diferentes serviços da administração pública. Não me surpreende que agora se queira naturalmente fazer um alinhamento, até porque hoje valores dessa natureza não têm o mesmo impacto financeiro que tinham aqui em 2008. Eu posso compreendê-los, não sei quais foram os critérios que levaram a esse tipo de ampliação. Verifica-se que eles são distintos, porque há variações mais importantes que noutras, mas não tenho nenhuma dificuldade em aceitar esse tipo de alteração.
Muito bem. Na sua comunicação de março de 2026, que já citamos aqui várias vezes, mas que parece uma intervenção importante, o professor disse que a reforma do Tribunal de Contas teve que ser feita com o Tribunal de Contas e nunca sobre o Tribunal de Contas. A atual presidente do Tribunal de Contas, Filipa Calvão, criticou o governo por não ter ouvido formalmente o tribunal, enquanto que o ministro Gonçalo Matias comunicou informalmente à presidente do Tribunal de Contas, numa reunião que ocorreu no tribunal, o que iria fazer. Não apresentou o diploma, não apresentou os pormenores, mas disse genericamente quais seriam as linhas mestras da reforma. O governo deveria ter dialogado previamente com o Tribunal de Contas? Até tendo em conta a proposta que existia de 2020, por exemplo.
Pois, eu não sei como é que o governo acedeu a essa proposta, mas é uma proposta feita pelo tribunal e portanto admito que o próprio tribunal a possa ter facilitado. Não sei. A minha ideia é que esse tipo de procedimento deve ser feito tendo em conta a própria experiência do tribunal, e não sobre essa experiência. Muitas das críticas que se podem fazer serão evitadas, seguramente, se essa própria entidade puder dar a sua contribuição. Porque as instituições não estão escritas na pedra, evoluem, mudam e têm que se adequar à evolução do tempo e nesse sentido é natural que se altere. Eu não sei se o legislador tem que ter, quando faz as suas propostas, no mínimo, eu percebo, por cortesia, há contactos informais, mas isso poderia ser muito vantajoso se nesse quadro o próprio governo tivesse solicitado ao tribunal o seu parecer sobre os pontos mais críticos que considera ou que acha que devam ser também ponderados, independentemente daquilo que fosse a proposta última que apresentasse.
Quer dizer, uma opção política como é óbvio.
Exatamente, cabe à discricionariedade do governo fazê-lo ou não. Naturalmente, no âmbito do processo legislativo, vi que a lei prevê a consulta do tribunal e espero que o tribunal possa emitir o seu parecer.
O ministro se contrapõe dizendo que o Tribunal de Contas vai ser sempre ouvido no âmbito do processo legislativo, nomeadamente na Assembleia da República, vai ser chamado a pronunciar sobre a lei. Enfim, é um argumento.
A proposta de lei prevê isso e, portanto, admito que sim.
Deixe-me falar de um assunto que tem marcado muito a atualidade, saindo agora da esfera do processo de reforma do Tribunal de Contas e falando do tema geral de escrutínio. Escrutínio da vida pública, escrutínio dos titulares públicos e políticos. O senhor professor foi presidente do Conselho de Prevenção do Corrupção, um lugar que ocupou por inerência, por ser presidente do Tribunal de Contas, e por isso é a pessoa apropriada para nos fazer esta pergunta. Ouvimos recentemente o Presidente da Assembleia da República, Aguiar Branco, a defender que existe um alegado excesso de escrutínio em Portugal, no discurso que o senhor Presidente da Assembleia da República fez na cerimónia do 25 de Abril. Aguiar Branco não só caricaturou muitas das responsabilidades declarativas, financeiras e patrimoniais que os titulares de cargos públicos e políticos têm em Portugal, como também caricaturou conceitos de compliance público e privado, que são unânimes em todas as economias de mercado, como por exemplo, o conflito de interesses. O professor considera que existe um excesso de escrutínio e se esse excesso de escrutínio está a afastar pessoas válidas da política e da vida pública, da administração pública também?
Eu tive que apresentar declarações no tempo. E devo dizer que quando apresentei, foi quando foi alterada a legislação que obrigou os magistrados a também cumprirem esse dever declarativo.
Considerou uma declaração particularmente invasiva?
Eu fi-la de acordo com a minha consciência e cinco anos depois, fui notificado pelo Tribunal Constitucional para completar a minha declaração. Exatamente porque faltava um conjunto de detalhes sobre a identificação de património imobiliário, sobre os próprios automóveis, a natureza dos depósitos a prazo ou das participações financeiras. Um detalhe que eu não conhecia, nem me apercebi, eventualmente, como passou tanto tempo e houve alterações entretanto a esse diploma, eu não me apercebi que era relevante tudo isso. Mas foi um nível de detalhe que me surpreendeu.
Mas achou excessivo esse detalhe?
Se o que se quer controlar é se aquela pessoa tem interesses financeiros que possam colidir com o exercício da sua atividade, eu julgo que o nível de detalhe que se pede nalguns casos, não sei se é razoável. Mas enfim, a minha experiência anterior no Tribunal de Contas Europeu não tinha esse grau de detalhe.
Precisamente, muitas das regras são inspiração europeia, não é? São aplicadas na União Europeia, como por exemplo, a questão do lobbying, mas não é comparável, no seu entender, esse nível de detalhe?
Na prática, a minha declaração no Tribunal de Contas Europeu, eu acedia ao site e quando pesquisasse sobre mim, ia aceder também à declaração de interesses. E tinha a indicação de: "Tem um bem, tem uma casa em Lisboa, tem uma casa em Marvão. A esposa participa numa sociedade X." Mas não digo se são 40 ações ou se são 1000 ações, nem qual é o capital social, nem qual é o número da matrícula da sociedade, nem quando é que foi registada. Há ali um conjunto de informação que provavelmente, não sei se é relevante ou não. É nessa perspectiva que eu acho. Depois, o escrutínio acaba por estar reservado em função daquilo que é ou não é acessível. E portanto, com o sistema da proteção de dados pessoais, com todas as limitações que existem, só algumas categorias de pessoas, nomeadamente jornalistas, é que têm acesso a essa informação.
Não necessariamente.
Enfim, podem fundamentar com a existência da
Podemos fundamentar, mas a Entidade para a Transparência tem dificultado cada vez mais o acesso. O exemplo que deu há pouco, na sua declaração no Tribunal de Contas Europeu, estava acessível. Hoje em dia, em Portugal, isso já não é assim. Antigamente era, mas nem era em digital, era em papel, e hoje em dia já não é assim. Ou seja, o jornalista está a ser tratado pela administração e por outros órgãos, pelos tribunais também, como se fosse um cidadão comum. Logo, o RGPD impede o acesso a dados que são essenciais para a atividade jornalística.
É um contexto diferente daquele que eu vivi. Este regime geral da proteção de dados pessoais, de facto, é exigente, mas o que é facto é que depois o escrutínio passa pela própria Entidade para a Transparência ter a capacidade de escrutinar. E aí é que eu acho que, provavelmente, tanto quanto eu conheço das estatísticas que são publicadas e pelo último relatório da Entidade para a Transparência, de facto, é difícil poder fazer o escrutínio que lhe compete, se não tem recursos humanos para o fazer, nem dispõe ainda de meios tecnológicos que lhe permita fazer esse escrutínio, até com recurso a sistemas de inteligência artificial, trabalhando com algoritmos que possam fazer esse trabalho de forma expedita, porque não sei qual é o ano que está a ser escrutinado, mas admito que seja o ano ainda três ou quatro anos para trás. E portanto, com tantas eleições que tem havido, entradas e saídas de deputados, membros do governo, etc, tudo isso, naturalmente, é um volume de trabalho que os técnicos ao serviço da Entidade para a Transparência dificilmente conseguirão fazer em tempo útil.Ou então acontece como aconteceu a mim cinco anos depois, somos chamados a completar dados que achávamos que estavam bem.
Mas deixe-me falar de um caso concreto que ainda há pouco parecia que íamos abordar. Falamos do RGPD, por exemplo, mas vou dar um caso concreto, porque é um assunto que em qualquer democracia ocidental avançada é um tema básico de acesso público. Percebi que o professor não falou disso, mas se por acaso percebi mal, corrija-me, por favor. Tem a ver com a questão do acesso a dados das campanhas eleitorais, dos doadores das campanhas eleitorais e dos doadores dos partidos políticos. Por exemplo, em Portugal tivemos recentemente uma decisão da CADA em que, uma vez mais invocando o RGPD, deu o parecer de que os jornalistas não devem ter acesso a esses dados dos doadores das campanhas eleitorais dos partidos políticos, porque a doação deixa implícita a opção política do cidadão em causa. Logo, o jornalista não pode ter acesso à identidade dessa pessoa. Parece-lhe razoável uma interpretação com esta?
Eu estava a falar daquilo que é a transparência no exercício da função pública, da atividade pública e política. Aí estávamos a falar do financiamento dos partidos políticos que, do meu ponto de vista, se rege ou deverá reger por outro tipo de escrutínio, o qual não deverá ser. Eu admito que para os doadores de 100 €, 200 €, 500 €, haja aí um princípio de proporcionalidade e relevância, no sentido de dizer: quem financiar um partido político a partir de determinado valor deve ele próprio admitir na sua doação que nada impede que isso seja público. De outra forma, não me parece, porque aquilo que é relevante não são os 100 ou 200 mil cidadãos que possam financiar um partido com pequenas doações, mas provavelmente quem são os grandes pilares do financiamento dos partidos políticos. E isso provavelmente mereceria escrutínio.
Mas a questão que parece que está em causa é que parece que há cada vez menos acesso a documentação pública, ou pelo menos que seja acessível de forma fácil e de certa forma por quem de direito, nomeadamente pelos jornalistas. A questão é se com menos acesso a essa documentação, a qualidade da democracia também não pode ficar em causa.
A transparência é o fundamento da confiança. Quanto menos transparência houver, menos confiança há nas instituições. Também nos partidos políticos que atravessam uma crise importante e, portanto, esse tipo de ausência de escrutínio em desfavor da própria transparência na vida pública e daquilo que são as atividades públicas, também dos partidos políticos, porque eles são pilares necessários da própria democracia. Acho que devem ponderar aqui quais são os valores que devem pesar mais e, portanto, em função deles também assegurar o valor da transparência, porque sem ele a confiança dos cidadãos é minada. Esta ideia de que os políticos são sempre os que fazem tudo mal ou que nada é bem feito, essa perceção, quando se pergunta a alguém se há corrupção, os nossos indicadores no índice de perceção da corrupção são sempre altíssimos. Naturalmente que é uma perceção, mas se perguntarmos a uma pessoa se alguma vez corrompeu ou foi corrompido, nunca. É esta imagem que eu acho que tem que se desfazer e isso é uma questão cultural, de geração talvez. Tem que haver aqui uma cultura, geração em que se perceba que o escrutínio público de quem exerce funções públicas é natural. Agora, não deve ser um exercício de voyeurismo. E não vale a pena termos provavelmente demasiada informação que não serve o propósito. A existência de conflitos de interesses é importante e pode ser prevenida através desse tipo de informação e do seu escrutínio. Mas eu acho que a cultura, não só dos políticos, mas de todos os cidadãos, deve ser antes de assumirem qualquer responsabilidade, fazerem um exame da sua responsabilidade.
Fazer um vetting interno.
Exatamente. Eu disse muita vez: "Não, não quero fazer isso, eu não tenho condições, não me vou expor, não quero ser exposto". Ponto. Eu tenho que fazer isso. Eu tenho que ser o primeiro escrutinador da minha integridade pública e da forma como me disponho a exercer as funções públicas.
Vítor Caldeira, estamos a aproximar-nos do fim, mas temos ainda aqui duas questões que gostávamos de lhe fazer. O seu afastamento do Tribunal de Contas em 2020 fez correr muita tinta, porque foi visto como uma forma do governo de António Costa de controlar o Tribunal de Contas, depois de um trabalho muito bem-sucedido e meritório da sua parte. O professor foi presidente do Tribunal de Contas Europeu também entre 2008 e 2016. Olhando de forma retrospetiva, como é que olha para esse afastamento nessa altura?
Eu nunca falei sobre isso e também não é hoje que vou falar. Eu sabia quando acabava.
Daí a nossa pergunta .
Eu sabia quando acabava, portanto, não tinha dúvida sobre isso. As coisas são como são. Não vale a pena voltarmos atrás. Essa página está virada.
Está virada. Deixe-me fazer uma última pergunta, e esta é uma pergunta que eu faço ao cidadão e ao jurista Vítor Caldeira. É uma pergunta de cidadania que tem a ver com o funcionamento da administração da Justiça penal em Portugal e não sobre a inocência ou culpabilidade de alguém, seja de quem for. A Operação Marquês é provavelmente o processo judicial mais importante da democracia portuguesa, está a julgar um ex-primeiro-ministro por crimes de corrupção. O regime democrático já tem vários problemas e um desgaste natural ao fim de 50 anos. Falamos aqui de vários desses problemas. Acha que o regime democrático conseguirá sobreviver a uma prescrição total e absoluta do Processo Marquês, que a esmagadora maioria do povo português acredita que é isso que vai acontecer, a prescrição total e absoluta da Operação Marquês?
Nós devemos acreditar na justiça. Há um ditado que diz que a justiça tarda, mas não falha. Eu espero que neste caso também, apesar de tardar, que não falhe.
Vítor Caldeira, muito obrigado por ter vindo a este "Justiça Cega". O programa está de regresso na próxima semana, comigo e com o Luís Rosa. Até para a semana.
Até para a semana.