Esta transcrição foi gerada automaticamente por Inteligência Artificial e pode conter erros ou imprecisões.
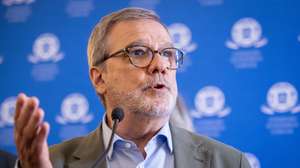
Este é um podcast da Rádio Observador. Pode ouvir a rádio também em 98.7, na Grande Lisboa, e 98.4, no Grande Porto. Muito bom dia, está com as manhãs 360 no direto ao assunto e hoje junta-se a nós a jornalista Beatriz Ferreira, da seção de economia do Observador. Bom dia, Beatriz.
Bom dia.
E recebemos agora Miguel Coelho, economista e especialista em finanças e segurança social. Bom dia, muito obrigada por ter aceitado o nosso convite.
Muito bom dia, eu é que agradeço o convite para estar aqui hoje.
Acaba de lançar um segundo livro sobre o tema segurança social, passado, presente e futuro. Este é um dos assuntos que são debatidos com frequência em Portugal. Acha que estamos a fazer o que deve ser feito para tornar o sistema sustentável?
Bem, a resposta é não.
Resposta curta.
A resposta é curta, mas o problema do sistema, como um todo, e nós quando falamos em sistema de segurança social, não podemos falar só na questão das pensões. O problema do sistema é um problema mais global do que sustentabilidade. O problema, ao fim ao cabo, tem a ver com a flexibilidade do sistema, com a adequação do sistema e com a eficiência e também com a sustentabilidade.
Vamos lá tocando esse ponto.
O que isto quer dizer? O sistema não está adaptado à nova realidade, aos novos riscos sociais e, portanto, é um sistema que foi montado ao longo de muitos anos, culminou nos anos 80, tornando-se um sistema muito robusto do ponto de vista da proteção social, mas não se adaptou aos tempos e, portanto, o sistema não é flexível. Por outro lado, há aqui uma questão de adequação. Isto é, será que a proteção que o sistema garante é uma proteção adequada? Quando, por exemplo, nós atribuímos uma pensão de 300 euros a um indivíduo A que tem determinada condição de vida e determinada situação de vida e a um fulano B atribuímos a mesma pensão e essa pessoa tem outras necessidades, outro nível de proteção, outra necessidade de proteção, será que temos um sistema claro?
Portanto, os critérios podem não ser os mais corretos.
Exatamente. E depois há uma questão de eficiência. Eu comparo o sistema de segurança social a um grande sistema de água, de transporte de água, em que eu coloco muita água no sistema, mas depois o que chega à torneira é muito pouco. Perde-se metade ou muito mais de metade daquilo.
E quer concretizar, portanto, o dinheiro que nós colocamos, a água que nós colocamos são os descontos que fazemos todos os meses?
Enfim, nós temos que perceber o sistema de segurança social, aquilo que é o sistema privado de segurança social, tem duas componentes. Uma componente que é o sistema previdencial, a que nós chamamos parte contributiva, e uma parte não contributiva, que é o sistema de proteção social de cidadania. Ora bem, aquilo que nós todos os meses, através do nosso trabalho, colocamos no sistema, vai para o chamado sistema previdencial, para o sistema contributivo.
Estamos a descontar para a nossa própria reforma ou para ter benefícios que resultam desses descontos.
Na realidade, aquilo que nós pagamos hoje serve para pagar aos pensionistas, aos desempregados. Há um conjunto de riscos que são cobertos por esse sistema. Na realidade, não estamos a descontar para nós, estamos a pagar àqueles que estão neste momento a receber do sistema. E por isso é que o sistema é de repartição. Portanto, é um sistema em que as receitas servem para pagar as despesas atuais. E, obviamente, há um compromisso de que, no futuro, possamos vir a ter um determinado benefício no caso das pensões.
Pagos por quem está a trabalhar na altura.
Nessa altura. Ora bem.
Há um compromisso ou uma expectativa?
Bem, há um compromisso do ponto de vista do compromisso que o Estado tem perante todos os cidadãos. Agora, o que acontece...
O sistema é transparente nessa espécie?
O sistema não é transparente. Ou seja, o que tem acontecido ao longo dos anos é que tem havido um conjunto de promessas que depois têm que ser progressivamente incumpridas. E, portanto, aquilo que importaria fazer era clarificar de uma forma muito objetiva perante as pessoas, realmente o que é que elas vão receber daqui a 20, 30 ou 40 anos. Porque esse é o primeiro passo. A verdade pode ser dura, mas é a primeira base para compreendermos e para, ao fim ao cabo, nos precavermos também.
E conseguimos fazer essas contas agora, isto é, não havendo alterações de fundo, quanto é que os trabalhadores atuais que se vão reformar nos próximos anos, décadas eventualmente, vão receber de pensão. Conseguimos fazer isso?
Eu não querendo afunilar a questão nas pensões e discutir a segurança social olhando só para as pensões, eu sei que é um tema importante, isto representa 80% da despesa, diz respeito a toda a gente, todos nós, se Deus quiser, vamos chegar lá e vamos precisar de uma pensão, mas as estimativas, e não são minhas. Estamos a falar de uma taxa de substituição na ordem dos 30 a 40%. O que isto significa?
Taxa de substituição é quando comparamos o último ordenado pela primeira pensão, no momento em que nos reformamos. Está a dizer então que no momento em que passam à reforma, as pessoas passam a receber de pensão só, quanto é que disse?
30 a 40%.
30 a 40% do último ordenado que receberam.
Exatamente. E, portanto, isto corresponde a uma queda brutal dos rendimentos. Mas mais do que isso, é que nada nos garante que com a inversão da pirâmide etária, os valores até não possam ser piores nessa perspectiva. Por quê? Porque as receitas do sistema estão condicionadas, ao fim e ao cabo, ao número de trabalhadores e ao salário. Nós também temos visto em Portugal uma evolução muito modesta do salário médio Obviamente que isto vai ter reflexos nas pensões. Mas dou só um número muito simples para se compreender isto. O sistema quando começa a ter esta configuração, estamos a falar nos anos 60, tinha cerca de cinco ou seis trabalhadores, ou sete por pensionista. Há uns anos atrás tínhamos quatro trabalhadores por pensionista, hoje estamos com um trabalhador e meio por pensionista. Daqui a 20 anos, temos meio trabalhador para um pensionista.
Portanto, quando começou por dizer que o sistema da Segurança Social não está adaptado à nova realidade é essa, é a condição demográfica.
É também a condição demográfica e é também a questão dos novos riscos sociais. Hoje em dia, as pessoas mudam de emprego frequentemente, há períodos de desemprego mais prolongados do que provavelmente haveria no passado e, portanto, o sistema não está adaptado a esta realidade.
Nos últimos anos, décadas até, têm sido feitas algumas alterações. Em meados da década passada foi introduzido o fator de sustentabilidade, que vai aumentando a idade de reforma progressivamente em função do avanço da esperança de vida. Neste momento está nos 66 anos e meio, e era 65 anos. Têm sido criadas novas receitas, nomeadamente o adicional ao IMI, que é uma receita da Ação Social. Isto são evoluções positivas. O Miguel Correia acha que não chega?
A questão do fator de sustentabilidade é uma evolução positiva, ninguém põe em causa. A utilização de outras receitas dos impostos para cobrir os problemas do sistema previdencial, do tal sistema contributivo, é uma solução de curto prazo. Aliás, o Estado tem transferido muito dinheiro ao longo destes últimos anos para pagar o sistema contributivo. Eu designo de sistema contributivo para facilitar a nossa linguagem.
Mas acha que deve ser autossustentável?
Ele deve ser, por princípio, autossustentável. Por quê? Porque o que o Orçamento de Estado tem que fazer é cobrir as situações de efetiva necessidade das pessoas. Se, por exemplo, uma pessoa tem uma pensão resultado do seu esforço contributivo, que é insuficiente, então eu tenho que ver se a pessoa tem necessidades de ter uma pensão maior. Pode-se fazer o quê? Aquilo a que nós chamamos a avaliação da condição de recurso. Eu tenho que ver se efetivamente a pessoa precisa, qual é que seria o rendimento adequado para esta pessoa. Vamos admitir que é uma pessoa que tem uma invalidez profunda. Ela precisará de um rendimento muito maior do que aquela que tem autonomia. E, portanto, é isso que o Orçamento de Estado deve fazer. Deve compensar precisamente os cidadãos nas situações de maior carência. E, portanto, o que o Estado tem estado a fazer, já agora, este número é importante. Nós sabemos, pelas contas, foram transferidos 5 mil milhões de euros entre 2010 e 2016 para cobrir os défices do sistema previdencial. Foram transferidos 27 mil milhões de euros do Orçamento de Estado para cobrir o problema da Caixa Geral de Apresentações. Mas se adicionarmos aquilo a que eu chamo alguma engenharia financeira, que não é ilegalidade, mas de valores que estão a ser pagos pelo sistema contributivo e que deveriam ser pagos pelo sistema previdencial, nós chegamos a uma transferência do Estado entre 2010 e 2016 de 40 mil milhões de euros para pagar o tal sistema contributivo. Então há aqui um buraco de 40 mil milhões. Estamos a falar de quatro orçamentos do Serviço Nacional de Saúde, que entre 2010 e 2016 foram pagos pelos impostos de todos. Eu não estou a dizer que as pessoas não precisem do valor da pensão, mas estamos de uma forma cega, entre aspas, a transferir o dinheiro do Orçamento de Estado para o sistema previdencial.
Isso não é em si já uma nota de, não queria aplicar a palavra falência, mas de facto de um grande desequilíbrio do sistema entre entradas de dinheiro e saídas de dinheiro.
Não, esses números são inequívocos, mas não é preciso fazer muitas contas. Todos os anos, no Orçamento de Estado, há um relatório que tem a ver com a sustentabilidade da Segurança Social e é muito simples, basta olhar para o relatório e o que o relatório nos diz, o de 2018, dizia-nos era que em 2050, 2060, o sistema simplesmente colapsava.
Esgotava-se o dinheiro do Fundo de Sustentabilidade Financeira.
Esgotava-se o dinheiro do fundo, e eu pergunto: se estamos a 30 anos do abismo, se fôssemos a conduzir em direção a um abismo, eu pergunto se estávamos todos confortáveis dentro do carro.
Deixe-me pegar na questão da sustentabilidade também, e para lhe perguntar se os políticos estão a dizer a verdade toda. Por quê? Porque vão dando também sinais contraditórios ou que vão ao contrário dessas ideias que defende. Ainda há meia dúzia de meses, o primeiro-ministro no Parlamento disse que o horizonte de sustentabilidade do sistema previdencial melhorou 11 anos. Isto é, o fato de o Fundo de Estabilização Financeira ter cada vez mais dinheiro, e tem, está nos 19 ou 18 mil milhões de euros agora, vai adiando esse momento em que o dinheiro já não chega para pagar pensões. Qual é a mensagem que se transmite aqui às pessoas?
Em primeiro lugar, o Fundo de Estabilização cresceu muito por resultado do quê? Da dívida pública, que valorizou muito e nesse contexto, o fundo valorizou. E pelas transferências do Orçamento de Estado, as tais transferências, entre aspas, encapuçadas. Agora, a mensagem. Se forem recordar a mensagem do ex-primeiro-ministro António Guterres, no tempo em que ele era primeiro-ministro.
Há muitos anos.
Vai dizer que em 2000 disse que para um século...
Ele disse exatamente o mesmo, que tinha resolvido o problema para um século. O meu problema não é resolver por mais um ano ou por menos um ano A questão fundamental é garantir uma sustentabilidade intertemporal. Eu dizer que no horizonte de 100 ou 200 anos, eu tenho um sistema que reage às alterações demográficas, que é capaz de responder às necessidades das pessoas e que utiliza os recursos de forma eficiente. Isso é que é garantir.
Um estudo recente da Fundação Francisco Manuel dos Santos propunha, por exemplo, o aumento da idade da reforma para os 69 anos. Acha que este poderia ser o caminho ou a fórmula atual indexada à esperança média de vida é suficiente e desejável?
Esse estudo não veio dizer nada de novo, porque em 2050, se tudo continuar do ponto de vista demográfico a acontecer como prevemos, a idade da reforma será aos 69 anos. Não há novidade nenhuma nessa matéria. Agora, nós não podemos olhar só para questões paramétricas. A revisão do sistema é uma revisão global. Nós hoje relacionamo-nos com a Segurança Social de que forma? Acham possível que em 2020 alguém tenha que estar seis ou sete horas numa fila à espera de ser atendido na Segurança Social? Estamos num quadro de funcionamento da Segurança Social, que é aquele que era de há 20 ou 30 anos. Do ponto de vista do conhecimento da nossa carreira contributiva, é possível ter essa informação de uma forma válida e segura? Não conhecemos.
Saber já agora que pensão é que vou ter no futuro.
Na realidade, o simulador é uma melhoria, mas é um simulador com grandes limitações e que não nos permite, de forma transparente, dizer: "Se eu trabalhar mais e se contribuir mais, o que é que me vai acontecer?" Nada disto fica muito claro.
Mas há incentivos para prolongar a carreira, a idade ativa?
Atualmente, há incentivos para prolongar a carreira.
Suficientes?
Não são suficientes. Na minha opinião, a questão da idade da reforma é um aspeto. É incontornável que vamos ter que se calhar trabalhar um bocadinho mais. Não é isso que está em causa, e isso é incontornável. Agora, se calhar temos é que ter mecanismos de transição da vida ativa para a reforma diferentes.
Como por exemplo?
Por exemplo, por que não arranjarmos um mecanismo de phasing out em que as pessoas trabalhariam menos horas a partir de uma certa idade e poderiam ter logo direito a uma parte da pensão? Portanto, simultaneamente continuavam a trabalhar.
Uma espécie de desmame.
Exatamente.
Mas essa reforma que está aqui a propor não pode ou não vai levar a uma redefinição do que é o Estado social?
O Estado social é muito mais do que a Segurança Social.
Por isso lhe pergunto.
Esse é o aspecto central, porque o Estado social não se faz só com Segurança Social. Isso era há 50 anos. Por quê? Era uma prestação em dinheiro que resolvia o problema. Ora bem, nós mudámos do ponto de vista social. O papel das famílias desapareceu. Quem é que hoje acode e trata dos mais velhos? Já não podem ser as famílias. Do ponto de vista da esperança de vida, se não tivermos estilos de vida saudáveis, se não for promovido estilos de vida saudável, as demências, o custo das demências na fase terminal da vida. Não chegue a dizer que há aqui uma ideia de que as pessoas vão viver mais e vão viver com uma saúde extraordinária.
Não é isso que dizem os dados.
Não é isso que dizem os dados. Eu dou-vos um número: olhemos para a despesa da ADSE com os beneficiários de 30, 40 anos. Estamos a falar de 300€, 400 por ano. Quando olhamos para as pessoas de 80 anos, para o universo das pessoas de 80 anos, estamos a falar de 800€ por ano. Portanto, as despesas com saúde vão aumentar significativamente. Gostava também de dar aqui uma nota. Eu não tenho um programa de reformas. Eu estou a lançar um conjunto de ideias para discussão. E a discussão é a base essencial de qualquer reforma futura.
É um tema recorrente este. Acha que os partidos políticos todos acolhem pelo menos ideias para ir discutindo, independente de estarem mais de acordo ou menos de acordo com os caminhos que são propostos?
Eu acho que há gente dentro dos partidos que já percebeu um conjunto de fatos e acho que os fatos estão mais ou menos estabilizados. Nós hoje sabemos que vamos viver mais, seremos menos, as transformações tecnológicas têm impacto severo sobre a arquitetura de funcionamento do mercado de trabalho. Há uma série de coisas. O diagnóstico está relativamente traçado. Agora é preciso traçar um plano e um plano de transição a longo prazo, isto não pode ser imediato. Eu compreendo, não se pode tomar uma decisão, vamos cortar pensões a quem está a receber uma pensão em pagamento. Isto é uma decisão severa e extrema, e isso deve ser o último dos últimos recursos. Mas para que isso não aconteça, temos que começar a trabalhar agora. E portanto, eu acho que tecnicamente é possível chegar a um consenso e depois discuti-lo politicamente. Foi isso que fizeram na Suécia.
Quais são as linhas centrais, então, dando de adquirido que o contexto é esse, as questões demográficas são o que são, como disse, e essas são as mais difíceis de alterar, seguramente. Tendo em conta isso, quais seriam as linhas mestras de uma mudança da Segurança Social, então?
Há aqui aspetos de ordem de simplificação do sistema. O sistema já é um aglomerado de leis, de pequena legislação e, na realidade, já nem percebemos bem o que isto é. E, portanto, a simplificação é um aspecto central. A adequação aos novos riscos sociais, a questão na sustentabilidade de, no sistema contributivo, alinhar os benefícios com as contribuições efetivas, o conceito de rendimento adequado, isto é, nós devíamos saber exatamente que rendimento é que a pessoa precisaria para ter uma vida Diria eu, digna e, portanto, a parte não contributiva, o tal apoio do Estado, devia ter em atenção isto, mas para isso também temos que conhecer verdadeiramente os rendimentos das pessoas, porque a fraude que existe no sistema é significativa nessa matéria. E, portanto, a relação mais digital entre o Estado e o cidadão. Há aqui um conjunto de aspetos que são relativamente-
Começaria pela transparência e pela informação, as pessoas estão mal informadas.
Esse é o primeiro aspecto, e dou só nota do seguinte: como é que é possível que em 2019 tenha sido, há dois meses, publicada a conta da Segurança Social de 2017?
Dois anos de atraso.
Há esse delay. Esse atraso.
Isto, verdadeiramente, num país normal eu diria que dava um tumulto nacional. Aqui nada acontece. Não sabemos as contas da Segurança Social durante dois anos e nada se passa e ninguém reclama. Há aqui aspetos, obviamente, culturais, que também têm a ver com isto. As pessoas veem o sistema não como um direito dos cidadãos, mas como uma espécie de caridade do Estado perante o cidadão. Não é nada disso. O sistema somos todos nós, ao fim ao cabo. E temos que estar envolvidos nessa discussão e ser mais exigentes. É isto. E a exigência é que constrói o melhor modelo.
Nós tivemos uma eleição há três meses, o tema basicamente não se falou durante a campanha eleitoral.
Não se falou porque nos foi vendida a ideia de que durante alguns anos estaríamos confortáveis relativamente a esta matéria. E eu acho que as pessoas só se preocupam verdadeiramente quando acontece alguma coisa e as pessoas se sentem ameaçadas no curto prazo. E isso não passou na discussão política, porque não há interesse verdadeiramente em reformar.
Num certo sentido, interiorizou-se a ideia na sociedade portuguesa que esta geração que começa agora a trabalhar não vai ter reforma. É uma ideia que está assente na cabeça de quase todas as pessoas.
Não, aliás, eu fiz um inquérito, obviamente de âmbito restrito, aos meus alunos do primeiro ano de Gestão, e 90% esperava não vir a ter reforma. Isto quebra completamente a solidariedade intergeracional. E este é um sinal-
Tem razão de ser essa preocupação?
Tem, é aquilo que dizíamos. Tem toda a razão de ser.
O economista e especialista em Segurança Social, Miguel Coelho, nosso convidado neste "Direto ao Assunto". Muito obrigada pela sua disponibilidade e por ter aceitado o nosso convite.
Muito obrigado.