Este artigo é da responsabilidade da Gestlifes
Esta solução permite juntar os seus empréstimos num único contrato, com melhores condições de financiamento, e baixar os encargos. E para saber quanto poderá poupar com uma consolidação, o primeiro passo é fazer uma simulação online gratuitamente e sem compromisso.
O Que é Um Crédito Consolidado?
O crédito consolidado agrega as dívidas dos seus empréstimos, independentemente da instituição financeira que os concedeu, num só contrato. Pode, por exemplo, juntar créditos pessoais, cartões de crédito e o crédito habitação.
A instituição financeira junto da qual contratar esta solução fica responsável por saldar as dívidas originais e passa a ser a sua única credora. Ou seja, pode pensar na consolidação como uma espécie de crédito para pagar créditos.
Ora, as vantagens podem ser bastante convenientes:
● Prestação Mais Baixa: o alargamento dos prazos de pagamento e a redução das taxas de juro poderão resultar numa mensalidade até 60% mais baixa;
● Mensalidade Única: paga apenas à entidade financeira que lhe concede o crédito consolidado;
● Financiamento Extra: caso seja necessário e a sua taxa de esforço o permita, poderá pedir um financiamento adicional para outras necessidades.
Isto significa que o crédito consolidado pode permitir poupanças de centenas de euros por mês, ao mesmo tempo que é uma valiosa ajuda para evitar o risco de incumprimento.
Por outro lado, juntar empréstimos pode, em alguns casos, trazer aspetos menos positivos que não podem ser ignorados. É o caso do possível alargamento do prazo, que obriga a pagar o financiamento durante mais tempo e consequentemente o pagamento de mais juros.
Por esse motivo, não poderá nunca descurar a análise do MTIC (Montante Total Imputado ao Consumidor) do empréstimo e comparar várias propostas no mercado para conseguir obter o melhor crédito consolidado possível em 2026.
Que Créditos Posso Juntar?
Pode juntar praticamente todos os créditos, dependendo do tipo de consolidação pretendida: cartões de crédito, créditos pessoais, créditos automóvel e linhas de crédito assim como juntar o crédito habitação caso faça sentido.
Quanto Posso Poupar ao Juntar os Meus Créditos?
O potencial de poupança do crédito consolidado depende sempre do tipo de empréstimos a consolidar, da entidade financeira escolhida, do seu perfil de cliente e das condições do contrato. Ainda assim, regra geral, é possível conseguir uma poupança entre os 40% e os 60%.
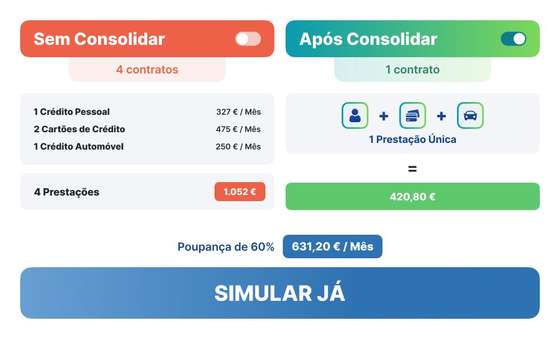
Pegando num exemplo real, torna-se mais fácil perceber a dinâmica da consolidação. Falamos de um casal com encargos de 1.052 € por mês com financiamentos, dos quais:
● 327 € dizem respeito a um crédito pessoal;
● 475 € pagam dois cartões de crédito;
● 250 € é o custo do crédito automóvel.
Decidiram juntar estas dívidas num só contrato de financiamento e a consolidação trouxe-lhes uma poupança de 60%:
● Mensalidade antiga: 1.052 €
● Nova mensalidade: 420,80 €
● Poupança mensal: 631,20 €
Isto significa que passaram a poupar mais de 7.500 euros por ano com a consolidação de créditos. Conseguiram assim, aumentar a sua qualidade de vida e reduzir o risco de incumprimento.
Nota:as consolidações feitas na intermediária Gestlifes permitiram poupar em média 443,35 € mensais em 2025.
Como Escolher o Melhor Crédito Consolidado do Mercado?
Ao procurar um crédito consolidado, poderá encontrar ofertas ao consumo vindas de entidades como o Cetelem, Montepio Crédito, Unibanco, Cofidis, assim como ofertas hipotecárias de entidades como o Santander, BPI, Millennium BCP, CGD, entre outras.
Todavia, precisamente por se tratar de uma solução tão específica e personalizada, optar por contar com a ajuda de intermediários de crédito para encontrar o melhor banco para juntar créditos pode ser a melhor solução.
Estes profissionais analisam o mercado, comparam ofertas e acompanham o cliente ao longo de todo o processo, prestando um serviço gratuito. Além disso, pode simular o seu crédito online e, assim, dar início ao pedido de forma mais célere e ágil.
Como Pedir Um Crédito Consolidado?
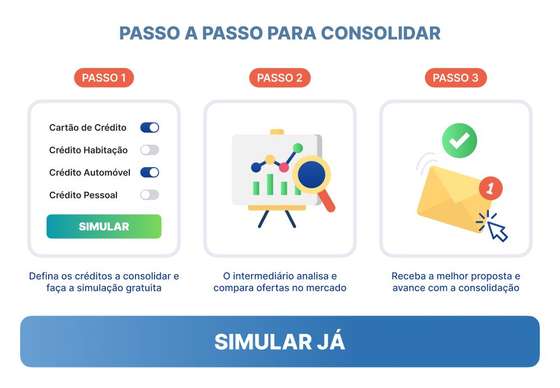
Em Portugal, é possível pedir um crédito consolidado ao consumo totalmente online. Já a consolidação hipotecária, disponibilizada apenas pela banca tradicional, não se encontra disponível nos simuladores digitais da larga maioria dos bancos.
Neste sentido, pedir apoio a um intermediário de crédito especializado poderá facilitar o seu pedido. Estas entidades têm simuladores 100% online preparados para responder à procura de crédito consolidado, independentemente do tipo, e conseguem dar uma resposta rápida.
Basta indicar quais os créditos a consolidar, respetivos montantes e prazos, e avançar com a simulação. Após enviar toda a documentação necessária, o intermediário analisa o mercado e apresenta-lhe a melhor proposta.
Quanto Tempo Demora a Aprovação de Um Crédito Consolidado?
Embora possa variar de caso para caso, é possível afirmar que uma consolidação ao consumo é aprovada entre 24h a 48h úteis após a submissão do pedido.
No caso de um crédito consolidado com hipoteca, o processo é mais demorado devido à burocracia envolvida. Alguns bancos garantem uma pré-aprovação rápida, em cerca de 3 ou 4 dias úteis. Mas a aprovação final depende de fatores como a avaliação do imóvel, o que pode demorar algumas semanas.
Quais os Documentos Necessários Para Juntar Créditos?
Assim como acontece com qualquer outro financiamento, a consolidação implica a entrega de documentação elementar para a análise da sua situação profissional e financeira.
● Documento de identificação dos titulares;
● Comprovativo de IBAN;
● Comprovativo de morada fiscal;
● Últimos três recibos de vencimento;
● Último Modelo 3 do IRS;
● Mapa de Responsabilidades de Crédito do Banco de Portugal;
● Comprovativos de dívida dos créditos que serão consolidados.
No caso do crédito consolidado com hipoteca, deve também enviar documentação alusiva ao imóvel, nomeadamente:
● Certidão Predial;
● Caderneta Predial;
● Planta do Imóvel;
● Licença de Utilização;
● Certificado Energético;
● Cópia da escritura.
Quem Pode Juntar Créditos?
Se não der provas de que tem capacidade para pagar todas as prestações, o seu crédito consolidado pode ser recusado pela entidade financeira.
Importa, por isso, conhecer a lista dos principais requisitos para que possa juntar créditos e ver o seu pedido aprovado:
● Taxa de esforço equilibrada e não superior a 50%;
● Não estar em incumprimento;
● Ter bom histórico bancário;
● Não haver registos de financiamentos recentes (geralmente, o período tido em conta é de 60 dias);
● Evitar pedidos de crédito em simultâneo.
Poderá ajudar adicionar um 2.º titular ao contrato, uma vez que equilibrará a taxa de esforço. Os dados da Gestlifes mostram que em 2025 somente 37% das consolidações contemplaram dois titulares.
Ao Juntar Créditos Fico Com Nome Sujo no Banco de Portugal?
Consolidar os seus créditos não é sinónimo de incumprimento de crédito ou qualquer problema no pagamento das prestações. Por isso, não fica com qualquer registo negativo no seu Mapa de Responsabilidades de Crédito.
Tratando-se de uma consolidação ao consumo, a Central de Responsabilidades assume o financiamento como um crédito pessoal. Caso inclua o crédito habitação, será um crédito hipotecário.
Isto significa que as instituições não veem com maus olhos que um cliente junte os seus créditos num único contrato.
Em Suma…
Se está com dificuldade em pagar todas as prestações dos seus financiamentos ou se procura maior folga mensal, o crédito consolidado pode ser a solução que procura.
A poupança conseguida após juntar créditos permitir-lhe-á evitar o incumprimento e canalizar fundos para o seu pé-de-meia. Ou seja, conseguirá equilibrar o orçamento familiar sem comprometer a saúde financeira.
Porém, não deve esquecer-se da importância de comparar diferentes opções. Além disso, tenha em atenção que o crédito consolidado é um compromisso financeiro, pelo que deve ser assumido com responsabilidade. É importante analisar todas as condições propostas, como a TAEG do empréstimo, bem como o custo total associado ao contrato.
O melhor crédito consolidado para si poderá ser diferente da escolha indicada para outro cliente. Um intermediário de crédito saberá ajudá-lo a tomar a melhor decisão.
EPILIFESOJ
Este artigo foi revisto por um especialista de crédito. João Pereira tem mais de 8 anos de experiência em temas de crédito pessoal, consolidado e habitação e fundou em 2018 a Gestlifes, uma das marcas líderes em intermediação de crédito em Portugal.
Perguntas e Respostas
↓ Mostrar
↑ Esconder
Vale a pena juntar créditos num só?
Vale a pena pedir um crédito consolidado se está com dificuldades em cumprir o pagamento dos seus encargos com financiamentos e teme entrar em incumprimento. Também poderá ser uma boa alternativa para quem procura maior folga mensal.
Qual o melhor banco para consolidar créditos?
Não há uma resposta certa a esta questão. O melhor banco para juntar créditos varia de cliente para cliente, em função do montante pedido, dos créditos a consolidar e das condições propostas pela instituição. Daí que seja tão importante comparar alternativas.
Quais as desvantagens de um crédito consolidado?
Em primeiro lugar, tal como outros empréstimos, o crédito consolidado só poderá ser acedido por clientes que não estejam em incumprimento. Adicionalmente, ao consolidar créditos estará, à partida, a aumentar o prazo de pagamento, o que poderá impactar negativamente o custo total do crédito (depende dos financiamentos que quer juntar).
É possível pedir um crédito consolidado online?
Sim, atualmente já é possível pedir um crédito consolidado 100% online. Pode fazê-lo diretamente nos websites das instituições financeiras ou através de intermediários especializados.
Posso pedir financiamento extra com um crédito consolidado?
Caso queira e a sua taxa de esforço o permita, é possível pedir um financiamento extra aquando da consolidação dos seus créditos.
Quais os requisitos obrigatórios para consolidar créditos?
Existem alguns critérios obrigatórios para poder aceder ao crédito consolidado:
● Ter mais de 18 anos e no máximo 80 anos no final do contrato;
● Ser cidadão português ou ter Título de Residência Permanente;
● Ter o seu domicílio fiscal em Portugal;
● Assegurar uma situação profissional estável;
● Não ter contratado nenhum outro empréstimo nos últimos dois meses;
● Ter, no mínimo, 2.500€ em dívida para consolidar;
● Não ter registos de incumprimento no Mapa de Responsabilidades de Crédito.
Simule agora o seu crédito consolidado e descubra como pode pagar menos