Duplicar o Imposto Municipal sobre Imóveis (IMI) dos prédios habitacionais não arrendados que estejam em zonas de pressão urbanística resultaria numa receita adicional de entre 8,4 milhões e 9,1 milhões de euros, de acordo com a contabilização que a UTAO (Unidade Técnica de Apoio Orçamental) fez de uma proposta de alteração ao Orçamento do Estado do Livre.
A UTAO admite que o valor do impacto “é pouco expressivo e imaterial à escala das contas públicas: equivale a cerca de 0,5 % da coleta nacional de IMI e a 0,003 % do PIB”.
O Livre pretende, na sua proposta, duplicar o valor do imposto nesses prédios desde que os proprietários não sejam residentes fiscais em Portugal nem emigrantes.
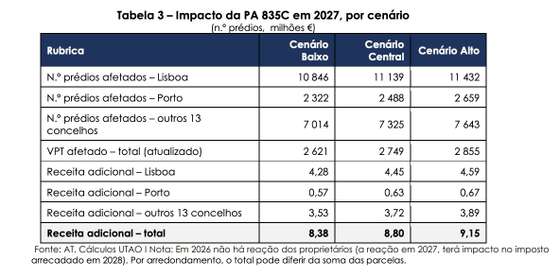
“Em 2027, a medida geraria 8,8 milhões de receita adicional no cenário central (entre 8,4 milhões e 9,1 milhões), cerca de 0,5 % da coleta de IMI de 2025 (1.649 milhões). Lisboa e Cascais concentram cerca de três quartos do total da receita adicional, no cenário central”, realça a UTAO. No cenário central, Lisboa contribui com 4,5 milhões, o Porto com 600 mil euros e os restantes 13 concelhos com 3,7 milhões, dos quais 2,1 milhões em Cascais.
Na contabilidade da UTAO, estima-se que existam cerca de 22.291 prédios habitacionais de não residentes em freguesias com zonas de pressão urbanística (ZPU), com um valor patrimonial tributário (VPT) global de 2.880 milhões. A avaliação abrange os 15 concelhos com ZPU: Lisboa, Porto, Cascais, Sintra, Odivelas, Mafra, Almada, Seixal, Setúbal, Matosinhos, Ponte de Lima, Viana do Castelo, Viseu, Cartaxo e Entroncamento.
Tornando a medida permanente, o aumento da receita fiscal entre 2027 e 2031 seria de 43 milhões, a preços correntes.
A UTAO alerta, ainda, que “o impacto no médio prazo é muito sensível à diminuição dos proprietários não residentes”. Ou seja, “a medida pretende incentivar expressamente a colocação dos prédios no regime de arrendamento acessível, podendo também promover a alteração de titularidade ou residência. Quanto maior for o sucesso daquele objetivo, menor a receita de IMI. Os cenários considerados procuram refletir esta incerteza através de diferentes hipóteses de erosão da base tributável. Se a base erodir mais depressa do que o admitido, a receita pode ficar abaixo do cenário baixo a partir de 2029. Acresce que as aquisições de imóveis por não residentes têm vindo a decrescer desde 2022 (INE), limitando o crescimento da base nova”.