O Presidente dos EUA, Donald Trump, teve na China o alvo principal – embora não único – da introdução (ou agravamento) das taxas alfandegárias (tarifas) cobradas aos parceiros comerciais. E gerou-se, nesse contexto, um receio de que a China poderia, em alternativa, procurar “inundar” mercados como o europeu com os produtos que deixavam de ser vendidos nos EUA. Porém, uma análise do Banco de Portugal não vê, para já, uma “evidência clara de que isso esteja a acontecer”.
O estudo faz parte do Boletim Económico (trimestral) que o Banco de Portugal vai divulgar na próxima semana, mas foi revelado alguns dias antes. O Departamento de Estudos Económicos do supervisor salienta que as tarifas que Trump aplicou à China criaram “um diferencial significativo entre as taxas aplicadas pela UE e pelos EUA, suscitando a preocupação de que um potencial redirecionamento do comércio de bens da China para a UE implicasse uma maior pressão competitiva para as empresas europeias“.
Na verdade, diz o Banco de Portugal, essa “pressão já existia antes do aumento dos direitos aduaneiros por parte dos EUA em 2025, devido ao crescimento baixo, e mesmo negativo, do preço das importações de bens provenientes da China”.
Numa tentativa de avaliar o impacto das decisões tomadas pela Casa Branca em 2025, o Banco de Portugal usou “dados agregados de comércio internacional [que mostram] que, em 2025, o volume das importações de bens da UE provenientes da China cresceu mais do que o das restantes importações de bens da UE, tanto extra-UE como intra-UE, traduzindo-se num aumento do peso da China no total das importações de bens”.
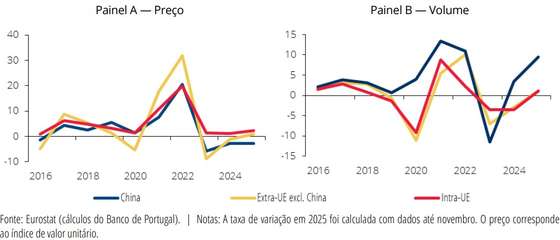
Contudo, ressalva o supervisor, “este crescimento mais elevado pode refletir diversos fatores, incluindo ganhos de competitividade, não traduzindo necessariamente um redirecionamento do comércio induzido pelo aumento das barreiras comerciais dos EUA”. “Com efeito, já em 2024, antes do aumento das barreiras, o crescimento do volume de importações da UE provenientes da China era superior ao registado para as importações da UE do resto do mundo”, afirma o Banco de Portugal.
Ainda assim, num esforço no sentido de tentar medir o grau de “redirecionamento”, os economistas recorreram a dados do Trade Data Monitor, que tem dados desagregados por aproximadamente 6.000 produtos. “Com estes dados, avaliou-se se, em 2025, as importações dos EUA provenientes da China registaram um crescimento inferior nos bens sujeitos a um maior aumento dos direitos aduaneiros”. E, em simultâneo, “avaliou-se se as importações da UE desses mesmos bens também provenientes da China evidenciaram um crescimento superior, como seria expectável num cenário de redirecionamento do comércio associado ao aumento dos direitos aduaneiros”.
Na prática, “estimou-se, separadamente para os EUA e para o conjunto dos países da UE, uma regressão que relaciona a taxa de crescimento homóloga das importações de cada bem proveniente da China com a variação da taxa aduaneira aplicada pelos EUA a esse bem quando proveniente da China”, explica o Banco de Portugal, que fez um gráfico que estima o impacto, em 2025, dos direitos aduaneiros impostos pelos EUA nas importações provenientes da China, para os EUA e para a UE (em percentagem).
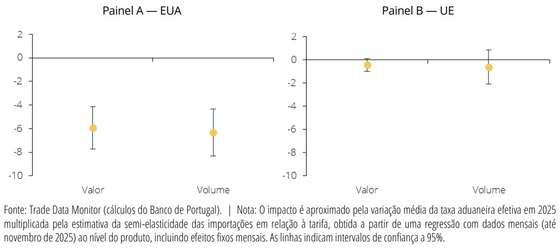
Essa metodologia, aplicada pelos economistas, sugere que, “até ao final de 2025, não terá havido um redirecionamento das exportações chinesas para o mercado da UE sistematicamente associado ao aumento dos direitos aduaneiros aplicados pelos EUA”.
No entanto, “embora não se observe evidência significativa de um redirecionamento das exportações chinesas para a UE associado ao aumento dos direitos aduaneiros, o risco desse redirecionamento persiste, na medida em que estes ajustamentos tendem a materializar-se com algum desfasamento temporal, por exemplo devido à existência de contratos pré-estabelecidos e de custos associados ao estabelecimento de novas relações comerciais”, alerta o Banco de Portugal.
Que tarifas aplicou Trump à China?
↓ Mostrar
↑ Esconder
A taxa aduaneira efetiva média sobre as importações de bens da China, calculada como o rácio das receitas de direitos aduaneiros sobre o valor dos bens importados, aumentou 18,6 pp, de 10,6% em média em 2024 para 29,2% no final de 2025.
Em fevereiro de 2026, os direitos aduaneiros dos EUA diminuíram, na sequência da decisão do Supremo Tribunal que invalidou parte desses direitos, mas mantiveram-se em níveis superiores aos observados em 2024.
A confirmar-se que não está a existir uma pressão dos produtos (mais) tarifados pelos EUA em relação à China, isso poderá indicar que não está a existir uma pressão desinflacionista associada a esse fenómeno. Por outras palavras, aquando do lançamento das tarifas temeu-se que esse redirecionamento iria causar uma pressão negativa sobre os preços na Europa, potencialmente levando a taxa de inflação na zona euro para níveis indesejavelmente baixos.
Porém, os dados parecem indicar que essa pressão desinflacionista não está a ser relevante. O que significa que neste momento, em que a subida dos preços da energia associada à guerra no Médio Oriente, que tem um efeito inflacionista, esse eventual redirecionamento das exportações chinesas para a Europa não irá funcionar como um contrapeso face a essas pressões de subida dos preços.