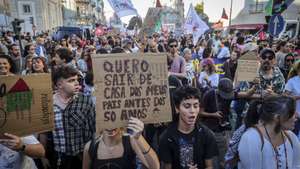
A habitação tornou-se um dos principais problemas económicos e sociais de Portugal. O aumento dos preços das casas e das rendas tem dificultado o acesso à habitação para um número crescente de famílias, afetando não apenas os grupos tradicionalmente mais vulneráveis, mas também uma parte significativa da classe média, que vê o acesso à habitação condigna tornar-se progressivamente mais difícil.
Perante esta realidade, o debate público tende frequentemente a dividir-se entre duas posições simplistas.
Por um lado, aqueles que defendem que o problema se resolve construindo mais habitação. Por outro lado, aqueles que acreditam que a solução passa por regular administrativamente os preços. A realidade, contudo, é mais complexa.
Uma análise económica sugere que a crise da habitação resulta da interação entre fatores de procura, fatores de oferta e de uma, muitas vezes esquecida, terceira dimensão que é a da mobilidade.
O problema não é apenas falta de casas
À primeira vista, pode parecer paradoxal falar de crise da habitação num país em que, nas últimas cinco décadas, o número de habitações aumentou de cerca de 2,2 milhões para mais de 4,1 milhões.
Contudo, este crescimento do parque habitacional não se traduziu automaticamente numa melhor resposta às necessidades habitacionais da população. Com efeito, diversos estudos apontam que Portugal não sofre de uma escassez absoluta de alojamentos, mas sim de um problema de distribuição territorial na medida em que muitas habitações se encontram em zonas onde a procura é reduzida, enquanto as áreas metropolitanas e os polos de emprego registam uma procura muito superior à oferta disponível.
Assim, e em termos simples, não basta existirem casas. É necessário que essas casas estejam localizadas onde as pessoas trabalham, estudam e desenvolvem a sua vida quotidiana.
A procura mudou profundamente e a oferta cresceu pouco
Nas últimas décadas ocorreram alterações demográficas significativas que modificaram a procura de habitação.
Na realidade, se por um lado, aumentou fortemente o número de famílias constituídas por uma ou duas pessoas, por outro, diminuíram as famílias numerosas o que significa que a procura deixou de se concentrar em habitações de maior dimensão, verificando-se hoje uma necessidade crescente de apartamentos de menor dimensão, particularmente tipologias T1 e T2.
Ao mesmo tempo, Portugal registou um crescimento populacional relevante nos últimos anos, fortemente influenciado pelos movimentos migratórios, com a população a aumentar, segundo o INE, em cerca de 1,1 milhões de pessoas entre 2021 e 2025, facto que contribuiu para uma pressão adicional sobre o mercado habitacional em segmentos anteriormente não pressionados.
De igual forma, a adoção de políticas monetárias fortemente expansionistas a partir de 2015, que conduziram a taxas de juro historicamente baixas, impulsionou a procura de habitação ao reduzir o custo do crédito e ao aumentar a capacidade de financiamento das famílias.
Daqui resulta que o mercado não enfrentou apenas um choque de procura, assistindo-se, igualmente, a uma transformação estrutural dessa procura, que hoje apresenta características significativamente distintas das observadas há três ou quatro décadas.
Do lado da oferta, os movimentos também não foram favoráveis.
Na realidade, e embora o parque habitacional português tenha aumentado ao longo das últimas décadas, o ritmo de crescimento desacelerou significativamente, tendo-se registado na última década o menor incremento do número de habitações desde que existem estatísticas comparáveis.
Além disso, o parque habitacional envelheceu, sendo que a maioria das habitações tem mais de 30 anos, enquanto o peso relativo das construções recentes diminuiu de forma expressiva. Entre 2012 e 2021 foram construídos pouco mais de 124 mil alojamentos, valor muito inferior aos cerca de 674 mil construídos na década anterior.
Esta redução da construção, a que não esteve alheia as fortes restrições ao crédito à construção observadas após o pedido de resgate financeiro feito pelo governo português em 2011, contribuiu para limitar a capacidade de resposta da oferta perante o crescimento da procura.
Com uma pressão do lado da procura, sem a correspondente resposta do lado da oferta, registou-se nos municípios que mais atraíram população nas últimas décadas, um crescimento populacional muito superior ao crescimento do número de alojamentos disponíveis, com a expectável pressão ascendente sobre os preços.
Refira-se que entre 2009 e 2023, os preços da habitação cresceram cerca de 87,9%, enquanto os rendimentos médios aumentaram apenas 34%, o que se traduziu numa redução significa da capacidade de compra das famílias.
O que nos ensina a teoria económica?
A teoria económica não fornece soluções milagrosas, mas ajuda a compreender as consequências previsíveis das diferentes políticas públicas.
Uma das medidas frequentemente defendidas é o controlo de rendas. Se no curto prazo esta política pode reduzir as rendas pagas pelos inquilinos abrangidos, aumentando a previsibilidade dos seus encargos, o certo é que algumas formas de controlo ou limitação administrativa das rendas também tendem a reduzir o incentivo para colocar habitações no mercado de arrendamento, desencorajando ainda a manutenção e a reabilitação dos imóveis.
Por outro lado, as medidas que aumentam a capacidade financeira dos compradores, como subsídios à aquisição de habitação ou facilidades de crédito, podem reforçar a procura, sendo que em contextos de rigidez da oferta, uma parte relevante desse benefício acaba frequentemente incorporada nos preços das próprias habitações. Ou seja, uma política destinada a aumentar a capacidade de compra das famílias pode, paradoxalmente, beneficiar parcialmente os proprietários, se não for acompanhada por um aumento da oferta.
Já as medidas orientadas para a oferta, como a simplificação dos licenciamentos, a redução dos custos de construção, o aumento da habitação pública, a mobilização de imóveis devolutos ou o aumento da capacidade do sistema bancário conceder crédito á construção, tendem a produzir efeitos mais duradouros sobre os preços, embora geralmente apenas no médio e longo prazo.
A dimensão esquecida: a mobilidade
Quando uma família procura uma casa, não escolhe entre todas as habitações existentes no país, mas apenas entre aquelas que lhe permitem aceder, de forma razoável, ao emprego, à escola, aos serviços de saúde, ao comércio e às suas redes familiares e sociais.
Neste contexto, importa distinguir entre oferta física e oferta efetiva.
Assim, enquanto a oferta física corresponde ao stock de habitações existente numa determinada localização, a oferta efetiva corresponde ao conjunto de habitações que, pelas suas características de preço, qualidade e acessibilidade territorial, constituem alternativas reais para os indivíduos e famílias que pretendem residir e desenvolver a sua atividade numa dada localização.
Por exemplo, se os trabalhadores considerarem economicamente e socialmente viável deslocar-se diariamente para Lisboa a partir de localidades situadas a cerca de vinte minutos de viagem, correspondendo aproximadamente a um raio de trinta quilómetros, a oferta habitacional efetiva fica limitada a esse espaço geográfico. Contudo, a criação de uma ligação ferroviária rápida que permita alcançar Lisboa no mesmo período de tempo a partir de uma cidade situada a quarenta ou cinquenta quilómetros de distância alarga significativamente essa área funcional. Na prática, as habitações dessa cidade passam a integrar o mercado habitacional de Lisboa, aumentando a oferta efetiva disponível para quem procura viver e trabalhar na cidade de Lisboa.
Neste contexto, a melhoria dos transportes públicos pode aumentar a oferta efetiva de habitação mesmo antes de ser construída uma única casa nova. Ao reduzir os tempos e os custos de deslocação, mais localidades passam a constituir opções viáveis para as famílias, ampliando a área residencial associada aos principais centros de emprego. Assim, investimentos em mobilidade e acessibilidade podem produzir efeitos semelhantes aos de um aumento da oferta habitacional, contribuindo para reduzir a pressão sobre os preços da habitação nas zonas urbanas mais procuradas.
Uma estratégia sustentável para a habitação
Uma política de habitação sustentável não deve assentar numa única medida nem numa visão simplista do problema.
Em primeiro lugar, deve aumentar a oferta física através da construção, da reabilitação, da reconversão de edifícios e da mobilização de imóveis devolutos. Em segundo lugar, deve aumentar a oferta efetiva através de investimentos em transportes, mobilidade e ordenamento do território. Por fim, deve proteger seletivamente a procura, apoiando famílias vulneráveis e recorrendo a mecanismos de moderação das rendas apenas em situações muito específicas, temporárias e geograficamente delimitadas.
Com efeito, a crise da habitação não se resolve apenas construindo mais casas nos mesmos locais nem através de simples controlos administrativos de preços, mas sim através de uma estratégia integrada que articule habitação, mobilidade, território e oportunidades económicas.
Na realidade, em Portugal, se é certo que é necessário construir mais, também é absolutamente claro que construir mais casas onde as pessoas não conseguem viver, trabalhar e estudar não resolve o problema.
A verdadeira solução é aquela que combina uma casa com acesso ao emprego, aos serviços e à vida quotidiana.