

Esta transcrição foi gerada automaticamente por Inteligência Artificial e pode conter erros ou imprecisões.
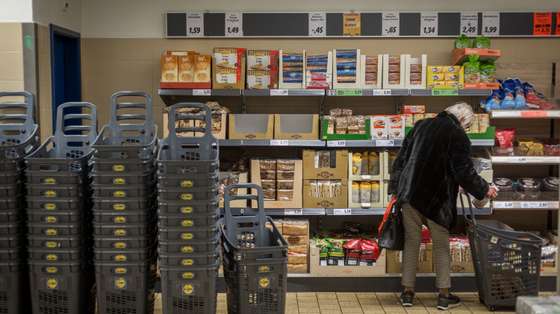
Nós estamos a falar da verificação da medida do cumprimento do IVA. Ou seja, eram 16 situações em que foi detetada na fatura de preço de venda ao público, que ainda constava a aplicação da taxa de 6% naqueles produtos, portanto, encarecendo o produto, quando já não lhe é devida a aplicação dessa taxa do IVA, devia estar a 0%. Nós fizemos uma operação ontem, de escala nacional, que abrangeu mais de 95 inspetores, à volta disso, em termos de atuação de meios no terreno. Cobriu o país todo, como é habitual nessas questões, teve como objeto 106 operadores económicos, maioritariamente supermercados de média e grande dimensão, alguns hipermercados, também uns minimercados, mas a tendência foi essencialmente no retalho, se quiser, robusto, tradicional, enfim, mais consistente. E detetaram-se essas situações do IVA zero. A ASAE intencionalmente só começou ontem a fazer estas operações, dando aqui um período de tolerância, se quisermos, até pela desinformação que houve quando a lei foi aprovada, que se falou que havia tolerância e quando a lei não tinha "racatio legis" na sua aplicação, mas nós entendemos, pela dificuldade da medida e pela imposição das novas regras aos operadores económicos, que fazemos aqui uma tolerância operacional. A partir de ontem, abriu o momento em que consideramos que já não havia razão para se manter essa tolerância operacional. Abrangemos aqui mais supermercados grandes e hipermercados de maior dimensão e alguns minimercados. Naturalmente que temos que ir a outros setores de atividade, a setores de menor dimensão, e iremos naturalmente no futuro próximo. Esta é a primeira ação inspetiva que fizemos no terreno. E detetámos 10% de incumprimento relativamente ao universo. Teve a ver com estas situações. Como eu disse, já não devia ser aplicado qualquer adicional monetário em termos de IVA, devia estar a 0%, mas ainda se lhe aplicavam 6% e portanto havia, no preço de venda ao público, um problema especulativo, na medida em que havia ali uma parcela indevida e portanto em violação da lei aplicável.
Ou seja, estes 16 casos de incumprimento são o resultado da primeira sessão de fiscalização ou da primeira operação de fiscalização.
Sim.
Portanto, admite que nas próximas operações possa vir a ser detetados mais casos de incumprimento?
Pois, eventualmente, claro. Como foi sempre dito, a medida entrou em vigor a 18 de abril, para aquela lista de produtos com todos os 46 tipos de bens ou de produtos, devia ser retirado o IVA nas respetivas faturas e aqui constatou-se estas situações em que ainda continuava a ser aplicado o IVA e, portanto, é isso mesmo que sintetizou, é o resultado do primeiro pacote de inspeção que fizemos.
As próximas operações de fiscalização vão continuar a acontecer agora nos próximos dias?
Pois, a gente não faz pré-aviso de quando é que vamos fazer, mas naturalmente durante este mês temos continuado a fazer, aliás, porque a medida impõe a sua monitorização e portanto agora temos que fazer a leitura mais detalhada destes dados e naturalmente depois insistir com novas ações de fiscalização. Haverá certamente, claro.
E estes 16 processos, parece-me ter dito há pouco que a operação incidiu sobre o grande comércio, vou lhe chamar assim, os hipermercados, supermercados e portanto foram detetados nessas superfícies?
Sim, essa parte já não me consigo perceber com maior dimensão, mas o universo maior foi de facto em supermercados, mas também há aqui uns casos em minimercados que também ocorreram algumas destas infrações. Também tivemos aqui em minimercados, em comércio mais de menor dimensão, mas o universo maior do objeto de atuação foi de facto os supermercados de grande dimensão e média.
Num outro tema, uma outra questão que tínhamos aqui para lhe colocar e que aproveita a boleia desta questão dos 16 processos. A ASAE tinha em curso uma investigação às margens de lucro. Já havia resultados quanto às margens de lucro brutas, mas ainda não havia resultados em relação à investigação às margens de lucro líquidas. Já tem alguns resultados neste sistema?
É uma matéria que andamos aqui a aprofundar. A matéria das margens líquidas não é um imperativo. Isto para chegar à questão. A questão tem a ver com o chamado despiste de lucro ilegítimo, que é o que a lei coloca como lucro ilegítimo e, portanto, pode ser construída uma tese, uma presunção, uma ideia da nossa parte, só baseada nas margens brutas, se assim entendermos. Temos agora é que analisar, porque essa é mais objetiva de ser definida. A líquida, entram aqui vários fatores que naturalmente levam a uma complexidade ou a uma morosidade até maior. Portanto, a nossa estratégia é encerrar o bloco da fase da distribuição dos grandes cinco operadores da distribuição, para percebermos quais são as margens brutas e sinalizar aquelas que tenham um valor acima dos 40% dessa matéria. Depois, o que está a ser feito nessa fase é a perceção das margens dos fornecedores para precisamente percorrermos a cadeia. A nossa ideia é percorrer a cadeia numa primeira fase, que ainda não está completa, porque a parte dos fornecedores é bastante mais vasta em termos de quantidade do que os distribuidores, como é lógico. Cada distribuidor tem vários fornecedores para o mesmo tipo de produto, portanto, há aqui um aumento da matéria. E portanto, a nossa ideia é percorrer a cadeia relativamente às margens brutas todas. E depois veremos, no final, se elas indiciam uma questão próxima do chamado lucro ilegítimo, se consideramos assim, e que mereçam aprofundamento para a parte da margem líquida ou não. E portanto, a parte da análise da margem bruta é suficiente nesta fase para fazer um despiste que possa levar depois a um apuramento mais fino ou não. Não sei se me fiz entender. Mas é essa a estratégia que tem que ser seguida, que é uma estratégia tradicional, que é percorrer a cadeia toda para se perceber fatores ou o tipo de produtos que possa ser necessário algum aprofundamento. E é nesses que poderá eventualmente interessar partir-se para uma apreciação da margem líquida, porque naturalmente tem uma outra complexidade e mais fina e não faz sentido se a bruta apontar para valores reduzidos, como é lógico, a líquida ainda mais reduzida será e portanto não será sinónimo de qualquer eventual prática de lucro ilegítimo.