As centrais de produção elétrica a partir de gás natural “são essenciais para garantir a segurança de abastecimento do sistema elétrico nacional (SEN)” num cenário até 2030, mesmo assumindo que há disponibilidade de geração do sistema elétrico espanhol para abastecer Portugal. Ainda que a sua produção seja residual, como se prevê no último relatório de monitorização de segurança do abastecimento de 2024.
No documento, divulgado esta semana pela Direção-Geral de Energia e Geologia (DGEG), prevê-se que a taxa de utilização destas centrais caia de forma acentuada, da ordem dos 25% este ano para valores entre os 6% e os 5%. Isto por causa da crescente injeção de potência renovável na rede elétrica e tendo em conta e a evolução da procura de eletricidade e a média dos regimes hidrológicos. O nível de chuva e correspondente disponibilidade de recursos hídricos para a produção das barragens é o principal fator que determina a produção das centrais térmicas. Em períodos de seca aumenta a necessidade recorrer às centrais a gás, que podem ter uma utilização média de 35%, e há mais recurso a importações de Espanha.
2022 já era ano de maior risco no abastecimento de eletricidade (mesmo sem seca)
“Na ocorrência do cenário de procura inferior central conservador, a taxa de utilização média (das centrais a gás) em 2030 é de 5,5%, inferior em aproximadamente 0,5% face ao cenário de procura central conservador. Em 2035 e 2040, a utilização das centrais de ciclo combinado a gás terá significado essencialmente para efeitos de segurança de abastecimento”, refere o relatório da DGEG.
O documento considera ainda que “com as taxas de utilização verificadas, o funcionamento das centrais de ciclo combinado a gás deixa de ser economicamente viável, pelo que deverá ser equacionada a implementação de um mecanismo de pagamento por capacidade face ao papel crucial que estas centrais representam na segurança de abastecimento”.
[No podcast “Pequenas Reivindicações de Liberdade“, a paciência da pessoa convidada é sempre posta à prova e nada a impede de abandonar o estúdio — mas o que está dito, está dito. Ouça aqui o novo episódio, que também está disponível na Apple Podcasts, no Spotify e no Youtube Music.]

Um sistema com muita produção renovável, como é o português, está exposto à imprevisibilidade destas fontes que só pode ser mitigada por armazenamento (as barragens funcionam também com essa função, tal como as baterias, mas ainda com pouca escala), importações ou centrais que conseguem responder rapidamente quando são ligadas. É este o caso das centrais a gás.
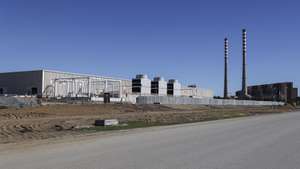
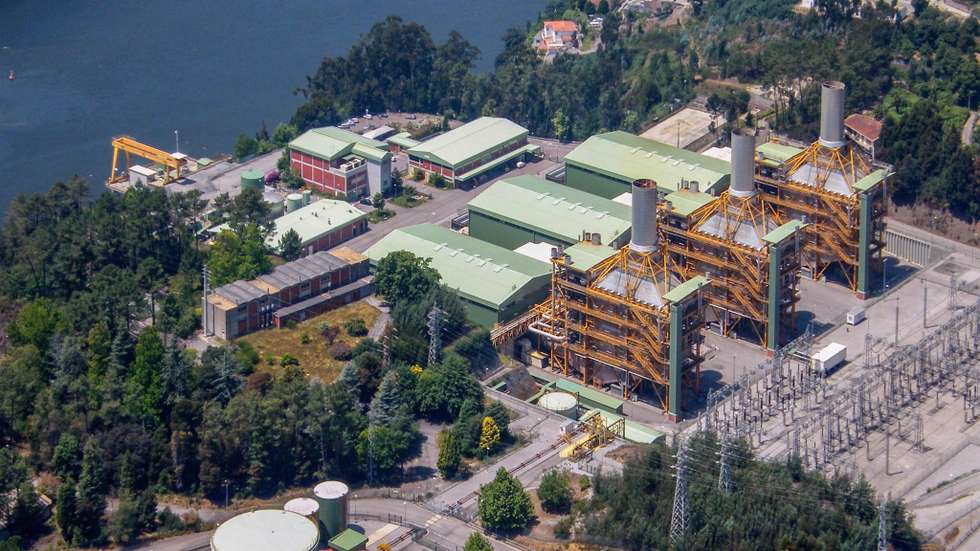
Portugal conta com 4.420 MW de potência instalada em gás natural, uma percentagem que deverá em breve ser ultrapassada pela energia fotovoltaica e que está abaixo da hídrica e da eólica. Esta potência está distribuída por quatro centrais a gás natural, duas operadas pela EDP (TER no Carregado e Lares na Figueira da Foz), uma pela Endesa no Pego (Abrantes) e a Tapada do Outeiro operada pela Turbogás.
As três primeiras sempre operaram em regime de mercado. A Tapada do Outeiro, com quase 1.000 megawatts (MW) de potência, funcionou até março do ano passado através de um contrato de aquisição de energia que garantia a sua remuneração. Este contrato garantia uma compensação paga pelo sistema elétrico quando o preço de mercado não permitia atingir o nível de renumeração previsto, e quase sempre representou um encargo para as tarifas de eletricidade.
Atualmente a central opera através de um mecanismo de transição, mas está previsto que passe para o regime de mercado, o que será acompanhado por um concurso para a sua exploração, que deverá incluir a integração de tecnologias renováveis.
A continuidade da Tapada do Outeiro sempre foi considerada essencial para a segurança do abastecimento, em particular devido ao facto de ser uma das duas centrais em Portugal — a outra é Castelo de Bode — que pode prestar o serviço de black start (arranque autónomo sem apoio de tensão de rede), um serviço que é essencial para a recuperação do sistema elétrico após um apagão e quando não está disponível o fornecimento a partir da interligação a Espanha.
Os cenários analisados no último relatório da DGEG — conservador, ambição — partem do pressuposto que esta central não será descomissionada (desligada do sistema) antes do final de 2029, que é a data assumida no Plano Nacional de Energia e Clima. O documento prevê também que as emissões de CO2 associadas à produção elétrica devem cair de forma acentuada apesar da manutenção no sistema destas centrais, o que é explicado pela expetativa de menor operação destas unidades. Depois das centrais a carvão, que fecharam em 2021, as centrais a gás natural são as maiores emissoras de gases de efeito de estufa no setor elétrico.
O relatório da segurança de abastecimento prevê que o consumo de eletricidade cresça a um ritmo anual entre 0,6% e 1,4% ao ano entre 2025 e 2040, em função do cenário mais conservador e de ambição. A procura deverá acelerar a partir de 2030 com a esperada entrada em operação de grandes projetos industriais ligados à descarbonização e tecnologias (como o data center de Sines), embora estes projetos tenham uma componente de autoconsumo que poderá até resultar numa redução da produção na rede.
A aceleração da integração de fontes renováveis vai colocar “desafios crescentes à gestão da intermitência e variabilidade da produção associada a estas fontes. Para além disso, perspetiva-se uma crescente eletrificação dos consumos, em particular no setor dos transportes, o que aumenta a complexidade da gestão da rede e dos consumos”.
Sobre a capacidade da rede de transporte, o documento considera que a atual infraestrutura terá condições “para a integração da nova geração fotovoltaica em linha com as metas de capacidade instalada para a produção de eletricidade” prevista no plano de energia e clima. Já no que toca à produção eólica, a capacidade é ainda insuficiente para cumprir os objetivos nacionais de instalação de potência, sendo de salientar que o último plano de investimentos apresentado pela REN inclui projetos que visam facilitar a integração de mais potência.
No entanto, o “forte crescimento perspetivado para nova geração fotovoltaica e eólica ligada na RNT (rede nacional de transporte) e na RND (rede nacional de distribuição) exige um grande esforço em novos reforços de rede. A efetiva agilização dos procedimentos de licenciamento e de avaliação ambiental das novas infraestruturas da RNT e da RND é fundamental para que as redes evoluam em sintonia com o crescimento do parque eletroprodutor”.