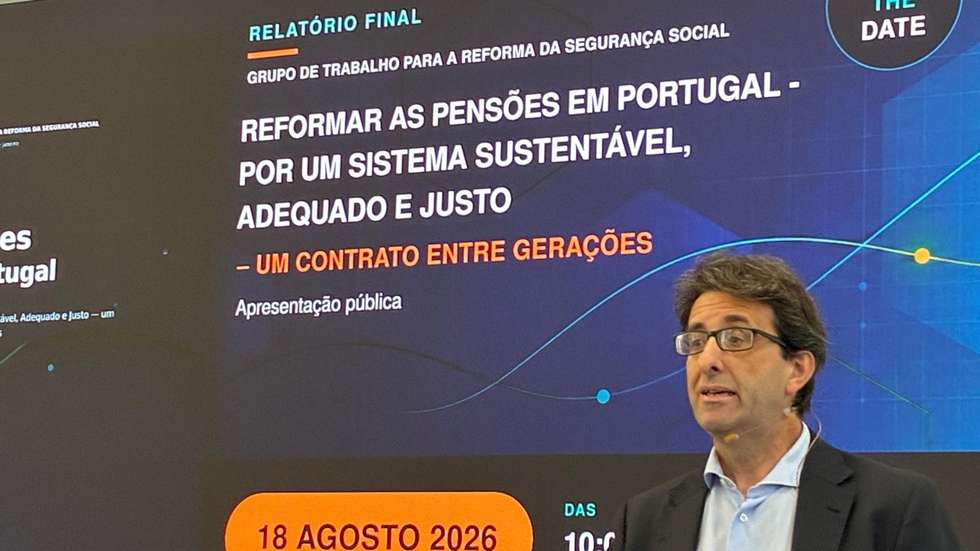
O grupo que estudou a sustentabilidade da segurança social, liderado por Jorge Bravo, volta a apontar para o défice do sistema de pensões como um todo, para o risco de a taxa de substituição (rácio entre o último salário e a pensão) ir diminuir e ainda atira: “O sistema hoje não garante equidade intergeracional, estamos a transferir dívida para gerações futuras”.
Jorge Bravo volta a reafirmar que a CGA e a segurança social não podem ser vistas isoladamente e que isso leva a “uma ilusão quanto à performance financeira”, já que os regimes têm uma “interdependência financeira que não pode ser negligenciada”. Por isso, assume, “a análise correta deve ser a análise conjunta”. Não pode ser feita de forma isolada, reafirma. E propõe um regime público comum, com um sistema de contas individuais nocionais.
Na Caixa Geral de Aposentações o pico das pensões deve ser atingido em 2045, num total de 20 mil milhões de euros, mas sem contribuições para as suportar a prazo todas as pensões pagas por este sistema terão de ser suportadas por transferências do Orçamento do Estado, indica Jorge Bravo. Estima-se que a CGA terá despesas até 2110.
Uma vez que as contribuições dos funcionários públicos que entraram a partir de 2006 passaram a ir para o regime geral da segurança social, a CGA deixou de ter financiamento próprio, mas continua com despesa. Jorge Bravo volta a dizer que, por isso, o superávite contabilístico da segurança social poderia sugerir uma análise financeira confortável, mas é “uma leitura incorreta, incompleta e pode criar ilusão”.
O grupo contabiliza em quase 2 mil milhões o saldo negativo dos dois regimes, descontando também as reformas antecipadas. “Se juntarmos tudo, o saldo conjunto é negativo em todos os anos analisados. Foi sempre negativo, nunca foi positivo”.
Mas, realça, a avaliação da solvência rigorosa deve ser feita por balanço atuarial que não foi feito em Portugal. Recomenda a elaboração de um relatório de avaliação atuarial e que se cumpra a lei de bases da segurança social, nomeadamente o financiamento. “Os princípios da lei de bases nunca foram cumpridos”.
O Fundo de Estabilização Financeira da Segurança Social (FEFSS) tem hoje problemas vários, “de mandato”, não se sabe quando pode ser utilizado para pagar pensões e como se vai proceder. “O fundo só foi usado uma vez de forma muito esporádica”. Há problemas também de governação, realça o coordenador do estudo. “E há problemas sérios de investimento e risco”, indica, lembrando a obrigatoriedade de investimento em dívida pública. Recomendam, por isso, a clarificação do mandato, redenominando o fundo para Fundo de Reserva dos Sistemas Públicos de Pensões, definindo regras claras.
O grupo de trabalho ainda recomenda a alteração do regime de complementaridade com a criação da garantia integrada para a velhice, fazendo-a depender mais das contribuições.
Pensões atualizadas pelo menos à inflação
No campo das atualizações das pensões anuais, o grupo de trabalho recomenda que estejam indexadas à inflação, podendo ter a parte de ligação económica, mas deve-se “garantir a todos os pensionistas pelo menos a inflação”, podendo ter “a partilha do crescimento” e recomenda ainda que possa haver “um fator de ajustamento em caso de desequilíbrio”.
O grupo de trabalho recomenda também que sejam calibradas as bonificações e penalizações nas pensões antecipadas.
Jorge Bravo, professor especializado nestes temas, realçou, na apresentação, que este é um relatório técnico independente e, por isso, só vincula os seus autores. Mas espera que os resultados possam constituir base para reflexão futura sobre o sistema. O relatório tem mais de 600 páginas, com 19 capítulos.