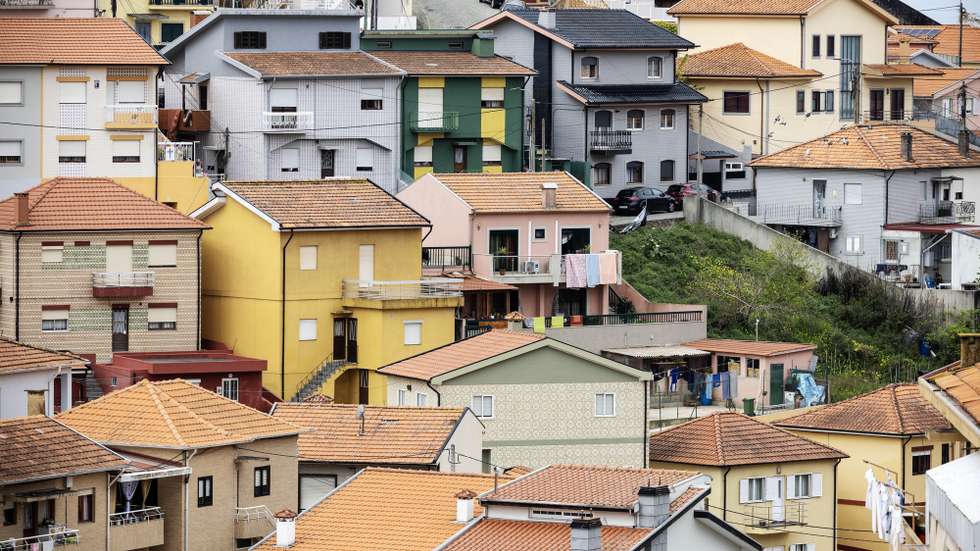
Os contribuintes que pagaram o IVA à taxa normal em obras de reabilitação que estavam inseridas em áreas de reabilitação urbana podem pedir a revisão do valor liquidado para reaverem a diferença que corresponde a 17% do custo total da empreitada. No entanto, essa possibilidade tem várias limitações, avisam os especialistas ouvidos pelo Observador.
Por um lado, há uma janela temporal de quatro anos a partir da emissão de faturas nas quais foi cobrado o IVA a mais e que resulta do prazo de prescrição para revisão de impostos. Outra condição tem a ver com o prazo de validade das ARU (áreas de reabilitação urbana) onde está localizada a construção.
A possibilidade de pedir a revisão da taxa é uma consequência da entrada em vigor do diploma interpretativo aprovado por unanimidade no Parlamento. Esta lei da iniciativa do PSD veio pôr fim a anos de divergência de interpretações e deliberações sobre este tema e que afetaram centenas de promotores imobiliários, tendo conduzido a inúmeros litígios nos tribunais e a decisões díspares.
A lei 48/2026 veio clarificar que para beneficiarem do IVA reduzido as obras só precisavam de estar inseridas em áreas de reabilitação urbana (ARU), não sendo exigível de forma cumulativa que os municípios tivessem uma operação de reabilitação urbana (ORU) aprovada para a zona da obra. Esta obrigação cumulativa tinha sido consolidada por um acórdão do Tribunal Constitucional de 2025 que deu mais força às inspeções do Fisco para corrigir o IVA pago.
O diploma tem efeitos retroativos a 2009, ano em que foi aprovado o regime de reabilitação urbana, mas, na prática, só irá produzir efeitos para os últimos quatro anos, por causa dos prazos de prescrição previstos na lei tributária. É uma janela temporal relativamente reduzida que apanha as obras feitas a partir de 2022 e até outubro de 2023, data em que entrou em vigor o pacote Mais Habitação que alterou as regras.
“De acordo com a nossa experiência, grande parte dessas liquidações já foi fechada por causa dos prazos legais de inspeção e, tendo sido contestadas judicialmente, a maioria já está encerrada”, refere Anabela Santos da Ordem dos Técnicos Oficiais de Contas. A lei aprovada este ano teria tido muito mais efeito se tivesse sido feita no ano passado porque havia mais litígios pendentes nos tribunais e porque apanharia as intervenções de reabilitação realizadas no ano de 2021 que já não são elegíveis por causa dos prazos de prescrição, acrescenta.
Mas para beneficiar da taxa reduzida do IVA é preciso ter a outra condição, assinala Pedro Marinho Falcão, advogado que tem em mãos vários processos de clientes contra o Fisco. A possibilidade só se aplica a processos construtivos realizados em ARU aprovadas há menos de três anos. Isto porque o já referido regime jurídico de 2009 estabelece que a criação de uma área de reabilitação urbana deve ser complementada no prazo de três anos com uma operação de reabilitação urbana.
Se o promotor tiver construído numa zona de ARU quatro anos depois da sua criação e sem que tenha a correspondente ORU, já não tem direito à taxa reduzida, explica o jurista, porque a ARU caducou.
Ainda assim, Pedro Marinho Falcão acredita que esta interpretação legal vai ter um impacto significativo nos litígios que ainda existem entre contribuintes e o Fisco, sobretudo depois da Autoridade Tributária ter divulgado um ofício circulado com as regras para atuar nos vários casos. Só no seu escritório, os processos pendentes variam entre os 30 e os 40 milhões de euros. Em obras de milhões de euros, 17% faz muita diferença.
Lei interpretativa pode ter mais impacto em Vila Nova de Gaia
Quer Anabela Santos, quer Pedro Marinho Falcão indicam que há cidades onde esta lei interpretativa vai ter mais impacto, isto porque tiveram ARU sem ORU aprovada. É o caso de Braga, mas sobretudo de Vila Nova de Gaia. O advogado refere ter vários processos relativos a Gaia porque este município não teve até outubro do ano passado qualquer ORU aprovada. Mas os promotores avançaram no pressuposto de que teriam direito ao IVA reduzido, com a confiança reforçada pela câmara que passava certidões a dizer que a taxa devida era de 6%.
O ofício circulado da Autoridade Tributária de 25 de setembro esclarece a máquina fiscal sobre as principais consequências legais deste diploma. De acordo com o ofício da AT, as ações inspetivas em curso e processos de correção (por parte do Fisco) que ainda estejam pendentes — em reclamação graciosa, revisão oficiosa, recurso hierárquico ou outro procedimento legalmente admissível — devem cair se o fundamento único for a exigência de uma ORU para a aplicação da taxa de 6%. Se existirem outros motivos adicionais, deve ser avaliado se, por si só, justificam a correção ao IVA.
Para já, o Fisco está a pedir 30 dias para tomar uma posição nos processos que estão em tribunal arbitral, indica o advogado que vê neste pedido de tempo o sinal de que os inspetores da AT vão ajustar o seu posicionamento às instruções.
No que toca às liquidações já emitidas para a taxa de 23%, o estabelecido na lei de 2026 só se aplica a atos relativamente aos quais se encontre pendente a reclamação graciosa, revisão oficiosa, recurso hierárquico ou outro procedimento legalmente admissível. E não afeta atos já consolidados na ordem jurídica.
Quando o IVA à taxa normal foi liquidado pelo prestador do serviço ao adquirente, deve ser o prestador a corrigir a fatura mediante a emissão de nota de crédito correspondente ao montante liquidado em excesso. Quando o IVA tenha sido autoliquidado pelos destinatários do serviço e estes tenham realizado operações que dão direito total ou parcial à dedução, a correção pode ser efetuada pelo próprio destinatário. “Tratando-se de erro de direito na aplicação da taxa, a regularização pode ser efetuada no prazo legal de quatro anos”.
[Annie conhece o ministro do Interior de Cuba há muito tempo, mas a paixão que os une é relativamente recente. É justamente nessa altura que Zé Manel, como ela lhe chama, vai ser implicado num dos maiores escândalos da liderança de Fidel Castro. O “Caso Ochoa” envolve droga, fuzilamento, prisão e o narcotraficante mais conhecido do mundo: Pablo Escobar. Já pode ouvir o quinto episódio de “Os Escândalos de uma Revolucionária”, o novo Podcast Plus do Observador. Está disponível no site do Observador, na Apple Podcasts, no Spotify e no Youtube.]