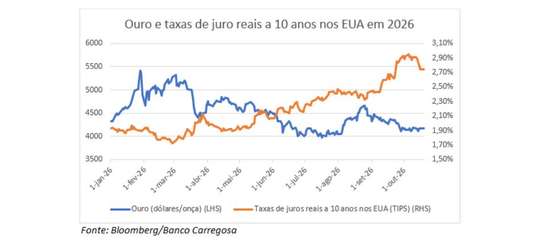
Desde o início da guerra no Médio Oriente, em 28 de fevereiro, as taxas de juro reais norte-americanas voltaram a ter um papel muito relevante na evolução da cotação do ouro. Esta relação não é nova, mas perdeu alguma importância nos últimos anos, sobretudo após a invasão russa da Ucrânia, em fevereiro de 2022, e consequente congelamento de parte das reservas internacionais da Rússia pelos países ocidentais, não só em dólares, mas também em euros e outras moedas importantes das economias avançadas.
Historicamente, o ouro apresenta uma relação inversa com as taxas de juro reais, ou seja, as taxas de juro nominais descontadas da inflação esperada. Como o ouro não gera qualquer rendimento, apenas ganhos de capital, a subida das taxas de juro aumenta o custo de oportunidade de deter o metal amarelo, favorecendo aplicações financeiras que oferecem uma remuneração mais elevada, como depósitos, à medida que as taxas de juro sobem, principalmente as reais. Pelo contrário, quando as taxas de juro reais descem, o ouro ganha atratividade, sobretudo em contextos de inflação elevada e de maior incerteza económica, tal como num cenário de estagflação.
A guerra na Ucrânia, no entanto, ditou um novo paradigma na avaliação dos riscos associados às reservas internacionais, sobretudo das economias não ocidentais. A diversificação das reservas, com um peso crescente do ouro, já tinha começado após a crise financeira de 2008, mas o congelamento de parte das reservas russas mostrou que os ativos financeiros em moedas estrangeiras, mesmo pertencentes a bancos centrais, podem ser bloqueados por decisões políticas. Ao contrário destes ativos, o ouro físico, quando detido pelos próprios donos, não depende de um emitente nem está sujeito ao mesmo risco de contraparte. Assim, países como a China, desde 2022, intensificaram a diversificação das suas reservas internacionais, procurando reduzir a dependência do dólar e aumentar as reservas de ouro.
Esta mudança, todavia, não foi imediata na cotação do metal amarelo. Entre fevereiro e outubro de 2022, o ouro desvalorizou cerca de 20%, apesar da guerra e das compras dos bancos centrais. A significativa subida das taxas de juro pela Reserva Federal norte-americana (Fed), para combater a inflação, e a forte valorização do dólar penalizaram a sua cotação. Só a partir do final desse ano, com o alívio da crise energética e a perspetiva de uma moderação da inflação, a procura estrutural dos bancos centrais ganhou importância na evolução do ouro.
Desde 2024, o ouro mais do que duplicou de valor, atingindo um máximo histórico de 5.595 dólares por onça em 29 de janeiro deste ano. Esta valorização foi curiosa porque ocorreu num período em que as taxas de juro permaneceram relativamente elevadas, contrariando a relação histórica que durante décadas ajudou a explicar a cotação do ouro. Contudo, as compras de ouro por países não ocidentais, sobretudo pela China, maior produtor e importador mundial deste metal precioso, justificam boa parte desta valorização.
No entanto, a guerra no Médio Oriente voltou a alterar este equilíbrio. A subida do petróleo agravou os receios inflacionistas, aumentando as expectativas de subida das taxas de juro pela Fed. Simultaneamente, a valorização do dólar penalizou o ouro, cuja cotação é na moeda norte-americana. Desde o início de março, as taxas de juro reais a dez anos nos EUA subiram de cerca de 1,9% para 2,9%, enquanto o ouro perdeu terreno e cai quase 10% desde o início do ano, depois de ter estado a ganhar quase 30%.
Importa também distinguir o ouro da Bitcoin, principal criptomoeda, frequentemente designada por «ouro digital». Embora ambos não gerem rendimentos, apresentam comportamentos diferentes em períodos de maior aversão ao risco. A Bitcoin tem evidenciado uma forte relação com as empresas tecnológicas, sobretudo com o setor norte-americano de software. A sua evolução depende das expectativas de crescimento e do apetite dos investidores pelo risco, enquanto o ouro beneficia de uma procura estrutural dos bancos centrais e também das famílias, sobretudo em países asiáticos.
Assim, o regresso da influência das taxas de juro reais não significa o fim do novo paradigma do ouro. A diversificação das reservas internacionais continua a sustentar a procura de longo prazo. Contudo, no curto prazo, a evolução da inflação, das expectativas sobre a política monetária da Fed e do dólar voltou a ditar o rumo deste metal precioso.