

Esta transcrição foi gerada automaticamente por Inteligência Artificial e pode conter erros ou imprecisões.
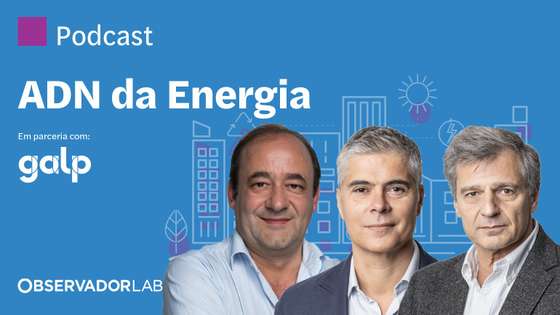
Sejam bem-vindos. A transição energética é apontada como uma emergência e uma responsabilidade para com as gerações futuras. E para lá chegar, muitos investimentos já foram feitos e outros terão ainda que ser realizados. É precisamente sobre a energia, na ótica do investidor e do investimento, que falamos neste episódio de "ADN da Energia". Comigo estão Ricardo Seixas, gestor de fundo senior da Bestinvest, e Otelo Ruivo, diretor de sustentabilidade e de relação com investidores da Galp. Eu sou o Paulo Ferreira e este podcast é uma parceria entre o Observador e a Galp. Antes de mais, bem-vindos a este episódio da "ADN da Energia", Ricardo e Otelo. Ricardo Seixas, deixe-me começar por si. Para onde é que os investidores olham quando pensam na transição energética? O que é que eles procuram? Que critérios é que analisam?
Muito bom dia, Paulo. Os investidores, evidentemente, a primeira coisa que sentem quando veem uma revolução como a transição energética é a quantidade potencial de oportunidades que vão acontecer a reboque dessa transição. Desde logo, e se formos pensar no que foi a evolução de empresas relacionadas com a transição energética em bolsa, evidentemente temos as tradicionais utilities como as EDPs, etc. Ou a Galp, obviamente. Ou depois já spin-offs dessas, como foram a EDP Renováveis.
Isto é, empresas que nascem por separação de áreas de empresas.
Porque foi crescendo esse segmento, esse vetor, até que se conseguiu autonomizar. Isso permite duas coisas, e espero não me estar a afastar do objetivo da pergunta, que são, por um lado, a empresa conseguir ter uma empresa dedicada exclusivamente a isso e, ao ter essa empresa dedicada, o segundo objetivo, que é captar capitais para desenvolver todo o programa necessário a desenvolver para conseguir chegar aos objetivos que entretanto vão sendo estabelecidos.
Claro.
Nós, como investidores institucionais, e aqui vou me cingir ao mercado das empresas cotadas, evidentemente fomos assistindo a essa evolução desde as utilities tradicionais, passando depois pelas renováveis, produtores de geradores eólicos de diferentes tipos de partes.
Todo um ecossistema, obviamente.
Há todo um ecossistema ligado à parte de energia elétrica, produção, geração, mas agora também a distribuição começou a ser uma evidência, ou o transporte, melhor dito, que tinha que ser algo muito bem tratado, porque há muitos pontos de ligação em função dos sítios onde vão sendo colocados os parques de geração renovável. Enfim, há toda uma quantidade de coisas. Obviamente, aqui não estamos a falar da transição energética naquilo que se refere ao consumo energético de indústrias, que obviamente também tem papel importante, o que é que estão a fazer nesse sentido, e da mobilidade no geral. Não só na geração de energia ou transição de combustíveis fósseis a energia elétrica, como tudo aquilo que tem a ver com a produção desses veículos e as alterações que isso implica em termos da indústria automóvel e suas partes, seus componentes.
E Otelo Ruivo, quando pensamos numa empresa de energia como a Galp, como é que estas questões são encaradas? É o mesmo tipo de preocupações? Acompanha o mesmo tipo de preocupações e procuram a mesma coisa?
Antes de mais, bom dia, é um gosto estar aqui. As preocupações são inerentemente relacionadas com a própria evolução do sistema energético, ou seja, como sociedade, temos uma ambição de descarbonização progressiva e, portanto, as oportunidades e os riscos estão inerentes a essa visão. Existe um trilema associado à energia que deve garantir que se permita um abastecimento seguro das energias a um preço competitivo e tendencialmente mais baixo, que vamos ver se a transição energética não inverte um pouco temporariamente essa questão, mas que depois também, e este é talvez o fator novo desta transição energética que estamos a viver, é que tendencialmente seja mais ambientalmente sustentável também. Ora, as empresas têm que preparar planos associados a essa visão E tem que ter preparados planos A, Bs e Cs, porque nem sempre as coisas acontecem de forma previsível. É uma das questões, das preocupações dos investidores é também saber até que ponto é que esses planos são viáveis e que forma é que as empresas têm para mitigar ou acelerar os mesmos, de acordo com condições de mercado que depois suscitam necessariamente adaptações. São os casos recentes, não só da pandemia, mas da invasão da Ucrânia, que veio causar disrupções reais ao sistema energético europeu, e que veio reequacionar algumas das medidas que muitas das empresas e muitos dos sistemas, nomeadamente o europeu, estavam a pôr em curso. E depois também captar, como o Ricardo dizia, os melhores capitais associados a esses planos. E há diversos tipos de investidores. Há investidores que têm capitais de risco para apostar em tecnologias mais inovadoras. Há outros que apostam numa transição energética mais associada à evolução natural das empresas já existentes, mas provavelmente com uma matriz mais verde. E há outros que veem reais oportunidades em empresas que têm matriz menos verde, mas que vão ser necessários durante esta transição. Portanto, não será por falta de investidores que este sistema evoluirá, mas as preocupações na definição estratégica das mesmas são completamente alinhadas pelos investidores, até porque as empresas são os primeiros investidores nesta transição.
Certo. Tem havido investimento e investidores suficientes para este processo?
Há uma velha máxima que é: se os projetos são interessantes, o dinheiro não é o problema. E, evidentemente, existem formas diferentes de aportar capital, seja ele efetivamente capital em formato de participação de capital ou em financiamento, e agora temos toda a parte de financiamento sustentável, com as obrigações verdes, etc. Há todo um ecossistema a nível da aportação de capital para esta transformação gigantesca. A última estimativa que eu tinha visto eram 300 trillion, em inglês, trillion dollars, que serão bilhões em português, penso eu.
Milhões de milhões, dizemos.
Milhões de milhões, exatamente. É uma coisa absolutamente gigantesca e tem que haver uma participação por parte de todos os agentes econômicos, desde o indivíduo investidor de retalho, como nós designamos, seja através dos pools de ativos, como são os fundos de investimento, e como o Otelo dizia, há diferentes tipos de investidores. Neste caso, nós próprios, na nossa casa, temos fundos dedicados a private equity e fundos dedicados a public equity, a ações cotadas, para além dos créditos concedidos a empresas. Estamos um pouco em tudo. E aquilo que nós fazemos, obviamente, é dedicar e aportar os capitais que nos são confiados, onde encontramos as oportunidades. E aí voltamos um pouquinho à questão inicial: onde é que estão essas oportunidades?
E onde é que estão os riscos também, já vale obstáculos.
Efetivamente, o Otelo também tocou nesse ponto. É óbvio que a nossa vida de investidores passa por olhar para os dois lados da moeda. A oportunidade e tentar o melhor que conseguimos avaliar essa oportunidade e avaliar muito bem os riscos. E desde logo, os riscos aqui vêm desde a regulação ser mais ou menos incentivadora.
Ou mais permissiva, de alguma forma, ou colocar mais obstáculos ou menos obstáculos.
É que aqui tem que ser pró-investimento.
Tem que incentivar o investimento.
Tem que incentivar. Nem sequer é ser permissiva, tem que ser ao contrário.
Até porque muitas destas metas são imposições legais dos próprios Estados.
Absolutamente. É uma coisa que foi criada, se quiseres, top-down. É uma coisa da sociedade, que é organizada pelos governos e diferentes tipos de associações, etc. E estabelecem-se determinadas metas para 2030, para 2050, e de repente encontramos com que, para que um carro ande a eletricidade, tem que haver toda uma quantidade de infraestruturas associadas ao transporte e distribuição de energia, que pura e simplesmente não temos, não existe. Tem que se criar o carro, tem que se criar o apetite pelo carro, tem que se criar a rede de carregamento, a rede para que chegue da média tensão à baixa tensão. Há toda uma quantidade de investimentos que se tem que fazer, que representam o risco, voltando à questão, de que a regulação não seja tão pró-investimento como desejável e que no fundo, aquilo que era uma oportunidade e que nós até conseguíamos avaliar projetando uns fluxos razoavelmente bem, depois sintamos que afinal estes fluxos não vão acontecer porque daqui a três anos já há um bottleneck, venha ele de onde vier, que não permite pura e simplesmente que a atividade continue.
Claro. Otelo, um pouco esta questão também, onde é que estão aqui os nós, de alguma maneira, que podem impedir que não esteja a chegar a esta área o investimento e investidores suficientes?
Muito bem. Esta transição não pode ser vista como um custo. Haverá uma parte que será um custo e tem um investidor natural, provavelmente é o Estado. Os orçamentos de Estado, no fundo, somos nós como contribuintes, que vamos ter que pagar um pouco num custo para garantir que teremos uma sociedade mais descarbonizada, mas tem que ser visto também como um investimento na lógica de que trará retornos. E é isso que os investidores pretendem, é garantir retornos que sejam razoavelmente previsíveis e ainda com risco associado. E voltando à questão, existem riscos diferenciados para várias tipologias de investimento, mas temos que perceber que não poderemos avançar mais rápido Onde alguns desses riscos não sejam mitigáveis ou sejam demasiado grandes para o próprio sistema permitir o investimento. E nós, como sociedade, também garantimos a viabilidade e a sustentabilidade econômica desses investimentos. Um exemplo claro, falamos muito de transição energética e muito está associado à eletrificação, mas não pode parar na eletrificação. Há muito mais do que eletrificar e temos que eletrificar tudo o que podemos, mas existem os chamados setores difíceis de abater, que são setores tipicamente que não veem fácil a sua eletrificação no curto prazo e, portanto, tem que se precisar de moléculas que de alguma forma hoje são fornecidas através de combustíveis fósseis e que amanhã têm que ser fornecidas de outra forma. Por exemplo, a maturidade tecnológica e mesmo de infraestrutura associada a essas soluções é muito imatura neste momento. E as ambições europeias preveem, por exemplo, no hidrogênio verde, que se aumente brutalmente a capacidade de eletrolisadores capazes de utilizar energia renovável e produzir hidrogênio verde para substituir o hidrogênio que hoje com origem fóssil, que precisam de investimentos brutais, não só em eletrolisadores, mas também a crescer tão pouco quanto 60% da capacidade renovável apenas para abastecer esses eletrolisadores, para de alguma forma mudar uma pequena parte de todo o sistema. Isto é um investimento brutal e que tem riscos de desenvolvimento de infraestrutura associados enormes e, portanto, não é possível avançar mais rápido enquanto não for demonstrado como é que superamos estes desafios.
Em termos tecnológicos. Portanto, há limites tecnológicos também.
E voltando ao tema da regulação que o Ricardo levantou, admitindo que a regulação tem uma ambição, mas depois é implementada, é sustentável e é estável. Não pode ser uma regulação que hoje tem uma ambição, que se prevê que amanhã esteja em curso e que não está, e que depois também a meio do caminho se altere.
Claro, é um caminho longo. Estamos aqui a falar de investimentos tão avultados num tipo de atividade que tipicamente tem a rentabilidade regulada a uns níveis relativamente baixos e portanto, por natureza, têm que ter uma vida longa. Esse caminho é longo, ou seja, a regulação, de facto, pode alterar-se três vezes neste prazo de 20 ou 30 anos, que é o prazo necessário para olhar para um investimento deste nível.
Claro, o que gera instabilidade e incerteza para os investidores.
Eu acho que é importante notar já hoje que a maior parte dos investimentos que são feitos hoje no sistema energético já são energias limpas. Há uma estimativa de que se gaste anualmente cerca de três trilhões de dólares em projetos de energia, dos quais dois terços já são energias limpas. Poderiam ser quatro ou cinco, mas não é por falta de capital, mais uma vez, é por uma questão de maturidade tecnológica. Mas é também necessário ver que hoje grande parte dos investimentos já são alocados nessa transição energética, o que não era assim há 10 anos. Houve uma revolução completa da alocação de capitais, porque está em marcha uma transição, não é por falta de capital, mas é por falta das condições que asseguram retorno e um risco apropriado ao mesmo.
Olhando para os diferentes mercados, Ricardo, há uma abordagem diferente dos investidores? Por exemplo, quando comparamos o mercado americano com os mercados europeus no que respeita à transição energética, há diferenças?
Eu penso que torna-se evidente agora, estão tão em cima da mesa as eleições americanas e discute-se tanto programas uns e os programas outros, que torna-se óbvio que com duas pessoas que estão aqui a expor as suas opiniões, há opiniões tão diferentes. Num país com 300 milhões, obviamente, há grandes diferenças. E há grandes diferenças também na dimensão específica das companhias, das empresas americanas, que têm uma exposição global, e essa exposição hoje em dia requer que vá ao encontro das ambições sociais globais. E eles têm o capital para o fazer. Nós vemos grandes empresas de renováveis, aqui voltamos sempre ao mesmo, a EDP é um excelente caso, a sair muito para os Estados Unidos. Penso eu que simplesmente, não porque haja uma apetência enorme por parte da sociedade norte-americana, mas porque há compradores para a energia produzida de forma renovável, que pode inclusivamente, muitas vezes, incluir um prêmio em relação à energia produzida de outras formas. Chamam-se os off-takers da produção gerada dessa forma, e portanto, as grandes empresas, aquelas que todos temos na cabeça, são os primeiros off-takers. Depois vêm os segundos, que são as próprias produtoras de energia ou distribuidoras, que têm todo o interesse também em obter geração de outras fontes e diversificar. Dando aqui uma volta ligeiramente diferente ao tema da tua questão, eu diria que isto são ambições globais. E estamos aqui a centrar muito no nosso umbigo de quais são as ambições da Europa.
Até as nacionais, muitas vezes.
Exatamente, ou às vezes até as nacionais, quando isto, evidentemente, trata-se de uma transição energética motivada pelo global warming ou chamem-lhe o que quiserem, e, portanto, é uma preocupação global. Mas depois vemos que segundo os diferentes graus de evolução e de riqueza das nações, temos evidentemente diferentes respostas a essa preocupação.
Às vezes a perspectiva europeia, americana e os diversos estímulos regulatórios, não tentaria nem entrar por aí, mas lembrar um pouco também da apetência natural de um investidor americano e do mercado americano em investir em energia. Tem sido assim Ao longo de muitas décadas e de tal forma que permitiu uma revolução tecnológica, talvez a mais importante no passado recente, que foi tornar os Estados Unidos um país exportador de energia primária, nomeadamente crude, quando eram altamente importadores. E foi com capitais de risco e com muito investimento em tecnologia, que se fez dentro de um mercado que agora está muito habituado a investir. Sempre esteve habituado a investir em energia, está muito habituado a investir em risco de energia e, portanto, hoje vê natural investir numa oportunidade chamada transição energética com veículos mais descarbonizados.
É uma questão de cultura, quase.
É uma questão de cultura e de capitais. Portanto, é muito natural. É mais fácil, diria, concorrer com concorrentes do Ricardo, porque estão naturalmente expostos ao mercado de energia e vão encontrar opções dentro do mercado de energia, sejam elas associadas aos combustíveis fósseis ou fora delas. E depois também é uma questão de regulação, ou seja, os capitais e a estabilidade da regulação do mercado de capital americano é superior. É por isso que também muitos dos capitais europeus acabavam por se desviar para os Estados Unidos por uma questão de competitividade também do próprio mercado.
Certo, porque aí o mercado funciona de forma diferente e não só neste mercado da energia das renováveis. É uma prática comum por lá. Ricardo, como é que podem os investidores individuais participar na transição energética?
Eu penso que claramente, o nosso papel como investidores institucionais e gestores de fundos é justamente esse, é dar a oportunidade ao investidor de retalho, desde montantes muito pequenos, de poder selecionar o tipo de fundo em que pretende investir. E hoje em dia eu diria que há um vastíssimo conjunto de fundos de investimento geridos pelas diferentes companhias, quer nacionais, quer internacionais, que permitem selecionar o grau de especificidade do investimento que se pretende fazer. Portanto, neste caso, trata-se de uma temática específica. Existem fundos especificamente de transição energética. Eu diria que porventura existem um número um bocadinho mais alto de fundos com um espectro, digamos, de investimento em temas mais ESG, se me permite utilizar a expressão, que vai um bocadinho além.
No caso da sustentabilidade, de largo espectro.
Exatamente. Por outro lado, depois, evidentemente, os investimentos privados de cada um em sua própria casa, na sua mobilidade, etc., que estão a contribuir também.
Para a autoprodução.
Exatamente. Acho que são importantíssimos para todos nós também ganharmos consciência de como é que consumimos energia e como é que deveremos vir a mudar esse padrão. E ao longo do caminho, esses investimentos próprios acabam por também tornar o consumidor mais consciente das oportunidades que veem empresas e assim até investir parte das suas economias nas empresas, porque veem que se calhar a viabilidade. Há muita análise, de muito estudo, quando pensamos em se calhar tornar a nossa casa mais eficientemente energética ou se compramos um carro elétrico e vemos bem, começamos a aprender mais sobre o assunto e com isso talvez tomar decisões mais conscientes de onde podemos investir.
Este é um mercado, Otelo, vamos para as empresas tradicionais, um mercado onde têm aparecido novos players, empresas que entraram precisamente para aproveitar a mudança tecnológica que a transição energética implica. Isto vai continuar ou deviam ser as empresas tradicionais, que já estão neste mercado de energia há muito tempo, como a Galp, por exemplo, a assumir um maior papel aqui?
Há espaço para todos, porque existe necessariamente um caminho de inovação e desenvolvimento que pode ter que nascer em empresas não tradicionais. E depois existe um campo de aplicação de tecnologias provavelmente já mais perto de estarem madurecidas ou já madurecidas, que no fundo são desenvolvimentos naturais das empresas que já hoje têm como clientes os consumidores de energia. Portanto, as empresas integradas de energia, chamemos assim, que hoje disponibilizam uma panóplia grande de formas de energia, desde o fóssil até ao elétrico, terão que se adaptar às condições de mercado e têm naturalmente estratégias para fazê-lo e portanto, são investidores naturais nessa transição. Pode ser também necessário que outras se convertam, mas provavelmente não são melhores os veículos de transição de uma empresa que é muito focada numa tecnologia e que pouco ou nada tem de aderência com as futuras tecnologias que vão ser necessárias. Agora, para as empresas que têm clientes que exigem hoje um tipo de energia, amanhã outro, é natural que comecem a promover dentro de si próprias estratégias para se adaptarem. E portanto, são veículos naturais para esses investimentos.
Até porque introduzem alguma concorrência, digamos, os novos players, são mais ágeis de alguma maneira ou não?
Introduzem e porque também têm dentro de si algumas capacidades que são inerentes a abastecer um sistema energético. Isto não é só ter capital, é também gerir o risco e as transações que são necessárias desde o abastecimento, o armazenamento e a distribuição de energia. Isto não é um negócio fácil de todo. E para empresas que vão mais startup, cujo foco é desenvolver uma dada tecnologia, abarcar com este risco, porventura, é demasiado.
Se me permite, em termos das empresas cotadas, vemos este movimento perfeitamente quando as analisamos. Isto aqui, porventura, eu acho que dois anos ou quase dois anos depois do pico, podemos avaliar como tendo sido uma borbulha.
Uma bolha.
Uma bolha que se gerou em torno dos investimentos das energias renováveis e os pure plays, que muitas vezes eram companhias novas Como estavam só nesse negócio, sofreram obviamente muito mais do que os outros. Os que não são pure players, obviamente aguentaram melhor porque se diluía o impacto.
Tinham os ovos distribuídos por várias cestas.
E não só, porque como não estavam dependentes dessa tecnologia ou desse movimento de investimento, puderam ir redirigindo e gerindo a sua capital location. E para nós, investidores, torna-se mais fácil aceitar um investimento feito, ainda que sintamos que é um tema um pouco em bolha. Uma empresa que está habituada a lançar novos projetos, a investir em novos projetos e que, dentro da sua estratégia, optou naquele momento por fazer e depois deixar de fazer determinado investimento, para nós dá-nos um descanso. Temos que ir avaliá-lo, temos que ir seguindo bem os passos que são dados, mas uma integrada dá-nos essa tranquilidade. E vemos a diferença de performance na bolsa dessa diferente tipologia de companhia, é bastante importante.
Claro.
Eu acho que o principal vetor estratégico das empresas hoje em dia é criar opções de futuro, para opções que depois possam vir a ser tomadas de acordo com o passo e a velocidade que de fato o mercado poderá acomodar em termos de procura das diferentes formas de energia, etc. Porque uma empresa ou tem um propósito muito claro de uma inovação tecnológica específica, e existem capitais de risco para isso, ou tem que se adaptar a vários potenciais cenários e as várias tecnologias serão utilizadas mais ou menos rapidamente, de acordo com esse passo.
Quase a chegarmos aqui ao fim do nosso episódio de hoje. Ricardo Seixas, nós conseguimos perceber em que fase é que estamos? Nós sabemos que temos que fazer uma transição energética. Se nós olhássemos e quisessemos fazer um gráfico, por exemplo, do investimento que é necessário, nós conseguimos perceber se estamos a meio ou é impossível, porque à medida que nós vamos avançando, também aparecem novas tecnologias, novas soluções e isto é um caminho sem fim.
Eu quero acreditar que é um caminho sem fim, porque também tem boas implicações. No entanto, eu chamava só a atenção aqui para outro número que é interessante, que eu vi agora numa mesa-redonda anteontem, lá em Espanha. Até 2030, que é depois de amanhã, estão previstos para descarbonização de Espanha, 294 milhares de milhões de euros.
É o PIB português.
Portanto, só para descarbonizar em quatro anos. E está previsto que 85% seja capital privado.
E o resto capital público.
E o resto capital público. Isto vai ser encontrar dificuldades pelo caminho, os diferentes bottlenecks, ir tentando fintar os obstáculos. Penso que é uma evidência também, entretanto, que o petróleo ou os hidratos de carbono não vão ter a queda que se esperava. Penso que aqueles setores, como dizia o Otelo, difíceis de abater, estão aí e vemos perfeitamente os grandes transportes, os barcos, aviões, que parece que vai ser mais complicado. Portanto, isso vai acontecer e depois temos os países em desenvolvimento, que também vão implementar muito mais tarde, porque aí ou há um esforço também local ou não vamos os países mais desenvolvidos conseguir fazer os investimentos domésticos e a suportar também os outros. Portanto, vai ser um caminho longo. Penso eu que as datas e os targets que estão estabelecidos hoje, eu diria que idealmente não deviam ser alterados para manter a pressão, mas quem os estabelece tem que estar a apoiar. Temos visto coisas a sair, coisas interessantes, livros verdes disto, livros verdes daquilo, guias para isto, guias para aquilo, mas é preciso que depois as ações estejam lá e a apoiar e a garantir que isto acontece.
Que acelerem isto. Otelo, a mesma questão no fundo. Isto é um caminho sem fim. É que dá a ideia, até pela forma como é colocado o tema, temos que fazer uma transição energética, há prazos e datas muito definidos, o objetivo é descarbonizar, dá a ideia que vamos chegar a um ponto em que isso está feito de alguma maneira. O assunto não acaba aí, pois não?
Não, mas eu acho que também para termos uma ambição, temos que mensurá-la e temos que dar-lhe prazos, dar-lhe um limite, dar-lhe uma cadência, porque é esse o nosso desiderato também como sociedade. Mas há pouco referi que já cerca de dois trilhões de dólares são gastas em energias limpas, novos projetos de energias limpas. Há vários estudos sobre quanto é que se devia gastar para tentarmos chegar ao tal número de 2050 e anda entre cerca de três a nove trilhões por ano.
Por ano.
Dois trilhões é cerca do PIB português e espanhol. Portanto, estamos a dizer que se calhar tínhamos que ter três Ibérias a gerar economia única e exclusivamente para alimentar esta transição, para termos uma chance. E outro número interessante é que entre 1% a 2% da infraestrutura necessária já existe. Portanto, faltam-nos 98%.
Só há 1% a 2%.
A nível global.
Claro, a nível global.
Se pensarmos na Europa, estamos bem à frente disso, mas a atmosfera é uma só e a ambição é uma só. E há várias regulações, acrescentaria só mais um número, menos de 20% dos países têm hoje legislação que de alguma forma os obriga a um caminho até 2050.
Menos de 20%. Portanto, há um caminho, olhando agora globalmente para o planeta.
O que não quer dizer que esse caminho não seja feito fora desses 20% dos países que já puseram em regulação interna, mas a China é um bom exemplo. Está, de uma certa forma, a investir em centrais de carvão, que é um grande problema, mas ao mesmo tempo a fazer uma fantástica eletrificação do seu sistema. Mas não se encontra dentro dos 20% que se comprometeram a chegar a um dado ponto em 2050.
Claro, portanto, podemos concluir que ainda há muito caminho para andar, não só para os padrões nacionais e europeus, mas globais também.
E a ambição tem que lá estar, mas não vai parar em 2050.
Muito bem. E vai ser preciso captar investimento, seguramente, para isso tudo, como nós vimos também aqui neste episódio. Ricardo Seixas, Otelo Ruivo, obrigado ambos pela presença neste ADN de Energia. Olhámos aqui para a transição energética na ótica do investidor e do investimento. Nós voltaremos proximamente com mais um episódio, outro tema e outros convidados. Até lá, obrigado.