

Esta transcrição foi gerada automaticamente por Inteligência Artificial e pode conter erros ou imprecisões.
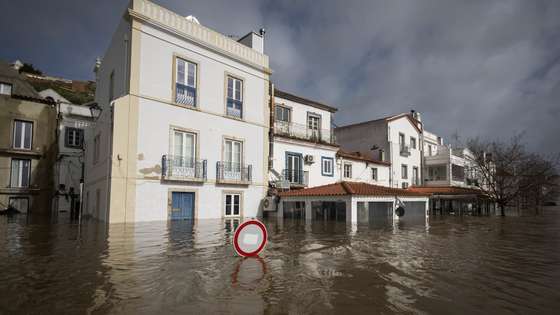
Na sequência do comboio de tempestades que atingiu Portugal no início deste ano, os líderes das seguradoras portuguesas entregaram ao governo uma declaração conjunta em que pediam a criação de um fundo para catástrofes naturais como uma prioridade estratégica. Definiam esta prioridade como de interesse público. Estas medidas que foram anunciadas ontem pelo governo, nomeadamente a criação deste fundo, que avaliação faz desta decisão?
Nós só temos que saudar o governo pela decisão que tomou. Isto é, de facto, uma decisão absolutamente essencial para criarmos uma sociedade mais resiliente em Portugal, face a fenômenos que cremos que vão ser cada vez mais frequentes e com maior severidade. Quando olhamos ao histórico de todo este tipo de fenômenos em Portugal nos últimos 20 anos, vemos que isso está a acontecer. Este comboio de tempestades foi a prova última de que não estávamos preparados para um fenômeno desta dimensão e olhando às melhores práticas que existem noutros países, nós também deveríamos ter um sistema de proteção de riscos catastróficos. E é isso, basicamente, que ontem foi anunciado e por isso só temos que saudar essa decisão política do governo em avançar para este mecanismo.
Do ponto de vista das seguradoras, com estes mecanismos, as seguradoras acabam também por ficar mais protegidas?
Eu acho que acima de tudo, fica a sociedade mais protegida, porque obviamente ao alargar a base dos seguros, em termos de propriedade, de património, ficaremos todos mais protegidos. E depois utilizando o princípio da mutualização de riscos, em que todos pagamos alguma coisa para que aqueles que têm o infortúnio de enfrentar uma catástrofe destas dimensões possam ser ressarcidos mais rapidamente, ficamos todos, nesse sentido, mais protegidos. Estes mecanismos de proteção que existem lá fora e que agora se pretende implementar aqui em Portugal, é basicamente um mecanismo de partilha de riscos entre o setor segurador, o setor ressegurador internacional, que é sempre muito importante, porque uma boa parte desses riscos podem ser partilhados à escala global, e também o Estado na sua dimensão, porque ao alargar a obrigatoriedade de um seguro para todas as habitações, por exemplo, levantam-se obviamente temas de acesso e, portanto, o Estado também tem aqui um papel de garantia de solidariedade para aqueles para quem pagar um seguro pode ser uma dificuldade acrescida.
O financiamento do fundo de catástrofe seguiu a proposta da Associação Portuguesa de Seguros. Em que moldes vai funcionar? É nessa ótica mutualista?
Sim, este tema de um sistema de proteção de riscos catastróficos é um tema que está bastante estudado lá fora. Nós aqui em Portugal temos também propostas concretas desenvolvidas pela associação nos últimos anos. Nós tínhamos isso até como uma prioridade ao risco sísmico como um primeiro pilar e os riscos climáticos como segundo. Enfim, neste momento, obviamente, a urgência deste comboio de tempestades mostrou que provavelmente temos que, de facto, avançar com os dois pilares ao mesmo tempo. Mas sim, essa é a lógica em que há uma parte de partilha de risco entre seguradoras, resseguradoras e o Estado, e os próprios beneficiários dos seguros, na medida em que normalmente, para alguns destes riscos, há franquias e, portanto, há sempre uma pequena parte que é também assumida pelo próprio em caso de catástrofe. Portanto, é um mecanismo de partilha de riscos. Enfim, foi agora anunciada a decisão, mas há agora muito trabalho técnico para se desenvolver, para calibrar os modelos, definir conceitos, definir uma apólice uniforme, conceitos que obviamente têm que ser aplicados a todos aqueles que subscreverem este seguro obrigatório. E obviamente mesmo definir os mecanismos de partilha de risco, o que é que fica na seguradora, nas seguradoras e no próprio Estado. Portanto, há agora aqui um trabalho técnico grande pela frente, antes de podermos dizer que isto está no terreno e a funcionar. Seguramente vão ser meses de trabalhos intensos, trabalhos técnicos, que são sempre bastante exigentes.
Podem demorar meses esses trabalhos. Até quando, mais ou menos? Têm alguma estimativa?
Não, não temos neste momento. Sabemos que existe uma proposta preparada pela ASF para o governo, que foi uma proposta em que o governo se baseou precisamente para a tomada desta decisão. Portanto, algum trabalho haverá feito. Do nosso lado, mostrámos já total disponibilidade para partilhar também os trabalhos que fizemos, os estudos que fizemos, partilhar também benchmarks de outros países em mecanismos parecidos ou idênticos. E obviamente, o ritmo também vai depender um bocadinho dos demais intervenientes, nomeadamente o governo e o próprio supervisor dos seguros, a ASF, de onde nasceu esta primeira proposta.
Outra das medidas do PTRR é a obrigatoriedade de seguro para as habitações. O que isto muda no setor dos seguros? O que isto muda para as seguradoras?
Hoje existe já muita oferta de multirriscos para habitações. E eu penso que também, neste momento, no âmbito desta proposta, não serão só habitações, mas também os pequenos negócios serão incluídos. Muitas vezes temos consciência de que há negócios, há pequenas lojas que estão inseridas em prédios que têm habitações e, portanto, faz sentido que, de facto, esse tipo de situações seja acauteladas dentro de um conceito de seguro obrigatório. Portanto, a oferta existe, obviamente vai haver um alargamento de pessoas que irão fazer estes seguros, mas não mais do que isso. Levantam-se obviamente alguns temasRelativamente, por um lado, aos riscos inseguráveis, porque sabemos que há habitações que estão em locais de grande risco e para o qual é preciso garantir também soluções para isso. Assim como há pouco mencionei, é preciso também garantir soluções que facilitem o acesso a todos, ou seja, que alguém com dificuldades econômicas, e sabemos que há franjas da população com grandes dificuldades econômicas, que tenham, apesar de tudo, uma habitação onde vivam, possam ter acesso a este seguro e possam também ficar protegidas debaixo deste grande chapéu, que é um sistema de proteção aos riscos catastróficos.
Mas há riscos para as seguradoras, riscos, por exemplo, de sustentabilidade a longo prazo deste modelo?
Não. A capacidade existe, até porque uma boa parte destes riscos será sempre partilhada à escala global e, portanto, as seguradoras já hoje o fazem para muitos destes riscos que assumem. Aliás, isso viu-se agora na resolução dos sinistros do comboio das tempestades, que de fato uma boa parte daqueles riscos que estão assumidos e que são montantes que vão ser pagos pelas seguradoras, na prática, estão também ressegurados à escala global. O custo vai de fato ser assumido por terceiras partes e é isso. Esse mecanismo do resseguro vai funcionar e é de fato fundamental para termos capacidade para dar resposta a este tipo de situações em Portugal.
Diz que agora vai haver um trabalho técnico que se prevê ainda um bocado longo e que vai demorar ainda algum tempo até as medidas estarem efetivamente no terreno. Também não têm previsão para quando é que isso possa acontecer.
Não temos, porque para além do trabalho técnico, há depois decisões políticas. Sabemos que algumas dessas decisões vão precisar vir ao Parlamento e, portanto, há sempre uma agenda política que condiciona a tomada de decisões no final. Acredito que haverá condições para que no curso deste ano se faça esse estudo e o desenvolvimento das peças legislativas que façam o enquadramento deste novo mecanismo. Até o final do ano, acredito que isso seja possível, mas eu diria que comprometemos, especialmente nós da associação, enquanto associação não temos o controle sobre o processo, não seria sequer razoável avançar com uma data.