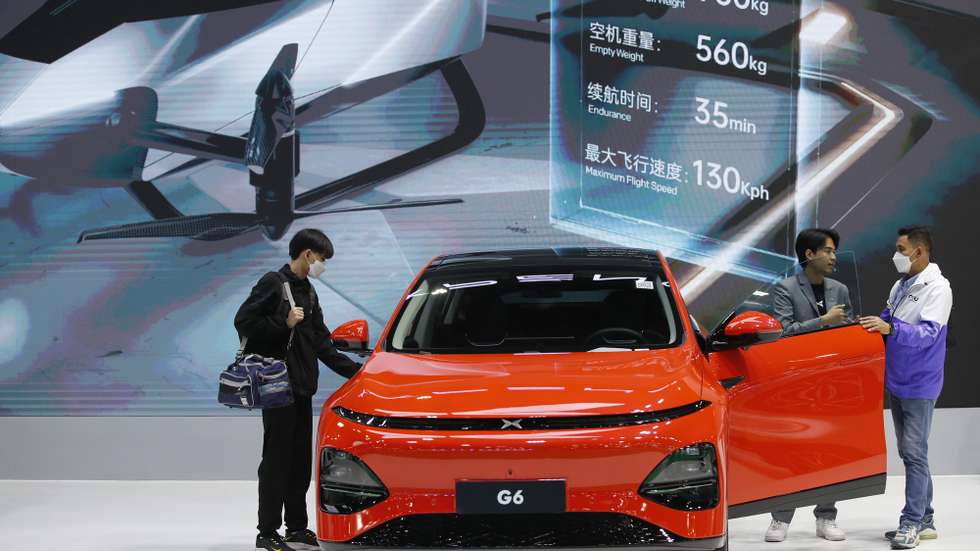
São más notícias para os consumidores, mas não havia volta a dar no entender do Governo chinês que, finalmente, decidiu passar de um tom de advertência/ameaça para medidas concretas, com o intuito de pôr um ponto final na guerra de preços que tem vindo a abalar o maior mercado automóvel do mundo. Conforme relata a Automotive News, Pequim baniu a venda de veículos abaixo do custo total de produção, o que significa que se acabaram os descontos agressivos e as campanhas de perder a cabeça e… muito dinheiro.
Depois de anos de perdas estimadas em dezenas de milhar de milhões de yuan e de atrasos extremos nos pagamentos a fornecedores (chegaram a 300 dias), Xi Jinping e o Partido Comunista fizeram sair um conjunto de novas directrizes, através da Administração Estatal para a Regulação do Mercado, com o intuito de estancar as perdas de rentabilidade, salvaguardando margens de lucro, numa tentativa de estabilizar um mercado que, a par de uma competição destrutiva com retornos cada vez menores, acusa um abrandamento da procura interna. E, até agora, os que mais perdiam com isso eram os fabricantes de automóveis mais pequenos, incapazes de medir forças com gigantes com mais músculo financeiro, como a Tesla ou a BYD, com lastro suficiente para sacrificar ganhos em prol do aumento do volume de vendas.
As novas regras fecham a torneira dos subsídios indirectos e impedem “loucuras” nos descontos, pois o custo total de produção tem de passar a espelhar a realidade da operação, incluindo também despesas administrativas, financeiras e comerciais. Tão ou mais importante, é que se acaba a oportunidade de regatear, na medida em que a nova regulamentação impede que os concessionários sejam forçados a vender com prejuízo, da mesma forma que é proibido o estabelecimento de acordos de fixação de preços na cadeia de fornecimento.
Das 130 marcas chinesas, até 2030 desaparecem 100 (ou mais)
As medidas agora anunciadas são tomadas num contexto crítico, já que uma perigosa combinação de factores deverá levar ao desaparecimento de cerca de 100 construtores de veículos eléctricos na China. Já faltou mais e as sirenes fizeram soar o alerta há algum tempo. Em Julho, um relatório da consultora AlixPartners, citado pela Reuters, dava conta que em 2030 apenas 15 marcas chinesas de veículos eléctricos seriam financeiramente sólidas.
A questão que se coloca é “porquê”, tratando-se este país asiático do maior mercado automóvel mundial. E a resposta é relativamente simples: porque produzir muito é bom, desde que se venda sem perder dinheiro. Ora, é esta espada de dois gumes que pode sufocar, num horizonte de quatro a cinco anos, muitos construtores chineses de veículos eléctricos. São hoje perto de 130, mas uma centena (ou mais) estará em risco de desaparecer, massacrada pelo excesso de produção, margens cada vez mais reduzidas, queda na procura e aumento da pressão da intervenção dos reguladores. Um quadro dantesco, em que os fabricantes de menor envergadura são erradicados porque o mercado não chega para todos e onde imperará a lei do mais forte. Se os especialistas da consultora AlixPartners antecipam um cenário de inevitável concentração até 2030, uma respeitada potencial interessada, Stella Li, vice-presidente executiva global e CEO da BYD para Américas e Europa, disse o mesmo, por outras palavras, no último Salão de Munique, em Setembro.
BYD has predicted a bloodbath in the Chinese car industry https://t.co/iVlxZaZel1 pic.twitter.com/LP3CkHshuZ
— Financial Times (@FT) September 9, 2025
Será esta “razia” uma inevitabilidade ou uma oportunidade? Tudo indica que uma coisa levará à outra, a fazer fé nos números. Estruturalmente, a indústria automóvel chinesa está a atravessar um período de tensão, pois embora a China seja o maior pólo de produção automóvel do mundo, tem vindo a acusar uma sobrecapacidade crónica, fruto da discrepância entre o potencial fabril instalado e a procura real. Quando há capacidade para fabricar cerca de 40 milhões de veículos por ano, mas se produzem menos 10 milhões, algo está mal e abrem-se brechas para tentar recuperar o investimento. A competição interna aumenta e, com ela, baixam as margens de lucro.
Segundo Stella Li, o recurso a descontos agressivos e a financiamentos artificiais para manter as vendas não é a cura para a crise. Pelo contrário, a guerra de preços vem prejudicar a rentabilidade da operação e comprometer a saúde financeira dos construtores. E estes estão cada vez mais “encostados às cordas” ou na corda bamba, na medida em que os incentivos e as ajudas estatais concedidas pelo Governo chinês para suportar a indústria e mantê-la artificialmente competitiva foram considerados ilegais pela Organização Mundial do Comércio. Acresce que quer a Europa quer os Estados Unidos agravaram as taxas à importação. E convém realçar que, nos últimos anos, as exportações de carros da China rondam os 5 milhões de unidades (4,91 milhões em 2023; 5,9 milhões em 2024)
Neste quadro, os construtores de menor envergadura parecem condenados a desaparecer. Espera-se, e é esse o rumo apontado por Pequim, que a curto prazo a união faça a força, com o Governo chinês a encorajar vivamente à consolidação do sector automóvel, seja por via de fusões, seja fechando fábricas ineficientes e canalizando investimentos para áreas que não estejam já saturadas.
A oportunidade, essa, parece estar além-fronteiras, pois o número de marcas chinesas a entrar em solo europeu não pára de aumentar. Hoje já são mais de uma dezena e, em 2025, as vendas combinadas dessas marcas ultrapassaram 810 mil unidades, garantindo 6,1% de quota de mercado, impulsionadas sobretudo pelos emblemas da MG (SAIC), BYD, Chery (Omoda/Jaecoo) e XPeng. A BYD é o caso mais flagrante de uma marca chinesa que se converteu numa potência global e cuja estratégia de crescimento está ancorada na internacionalização, apoiada na abertura de fábricas na Hungria, Turquia e Brasil. A marca pretende vender “fora de portas” 1,6 milhões de veículos em 2026. Recorde-se que, no ano passado, a BYD atingiu um marco histórico ao ultrapassar, pela primeira vez, 1 milhão de vendas fora da China, um crescimento de 150,7% face ao ano anterior.