A transformação dos padrões de consumo está a alterar o panorama do retalho. Como consequência, nos últimos anos, os espaços comerciais evoluíram e passaram de simples locais de venda para ambientes experienciais, que reforçam a ligação entre marcas e clientes.
Em Portugal, esta tendência é notória, observando-se a solidez e expansão do setor do retalho, tendo 2025 ficado registado como o segundo melhor ano depois da pandemia em termos de investimento: 840 milhões de euros, de acordo com os dados do relatório da JLL sobre o mercado de retalho da Península Ibérica – “The Iberian Retail Market”. Este dinamismo manteve-se no primeiro semestre de 2026, com o volume em retalho a atingir 458 milhões de euros.
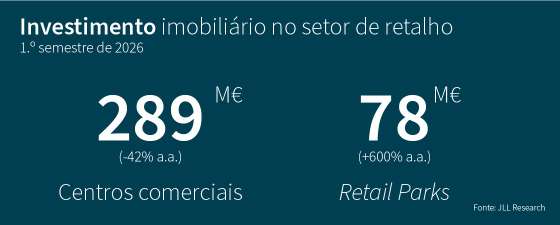
De realçar que, do total de investimento imobiliário realizado em Portugal na primeira metade de 2026, cerca de 32% concentrou-se precisamente no setor do retalho, com 63% desse investimento a ser encaminhado para centros comerciais e 289 milhões de euros transacionados, bem como para retail parks, com um volume de negócio no valor de 78 milhões de euros, um aumento substancial face ao período homólogo de 2025 (cerca de mais 7 vezes).
Conjuntura macroeconómica favorável
O contexto macroeconómico português apoia este movimento expansivo observado no retalho, no qual os consumidores mostram revelar confiança e resiliência, a que se soma o turismo enquanto forte impulsionador da atividade comercial.
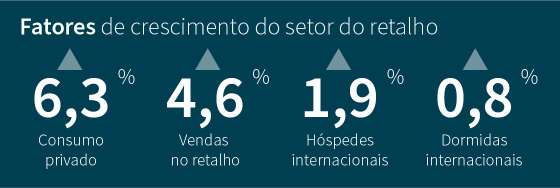
Com efeito, o crescimento esperado do PIB (1,8% em 2026) acima da média da Zona Euro (0,8%), bem como o crescimento do emprego e o aumento do número de turistas estrangeiros, conferem um panorama propício à dinâmica do setor. Em conjunto, estes fatores impulsionaram o consumo privado e as vendas no retalho, que cresceram, respetivamente, 6,3% e 4,6% no primeiro semestre de 2026 face ao período homólogo.
Paradigma atual: experiência é prioridade
A par de um setor de retalho robusto e com elevada capacidade para atrair investimento, destaca-se atualmente o enfoque na experiência do consumidor, cujas necessidades devem ser atendidas com vista à sua fidelização. De facto, e como salientado num outro estudo da JLL – “Consumer Experience Survey 2025” – a experiência tornou-se um fator-chave na criação de valor no setor. De acordo com os resultados desse inquérito, 64% dos consumidores priorizam a experiência, inclusivamente em detrimento da proximidade, e 69% estão mesmo dispostos a pagar mais por isso.
Neste contexto, os espaços que integrem experiência, design e uma oferta diferenciada têm mais possibilidades de reforçar a sua atratividade e de consolidar vantagens competitivas sustentáveis.
Escassez de imóveis prime e surgimento de novas centralidades
O que também fica bem evidente na análise da JLL sobre o retalho ibérico é a reduzida oferta de imóveis prime em Lisboa, em consonância com o que se regista noutras capitais europeias. A escassez registada põe em evidência não só o diminuto número de imóveis disponíveis em localizações de prestígio, como também a elevada procura por estes ativos. Por exemplo, a Rua Augusta, na capital portuguesa, regista uma taxa de disponibilidade reduzida, enquanto a Rua Garrett, também em Lisboa, mantém um nível de ocupação total, consolidando-se como uma das zonas mais atrativas de Portugal. Isto impulsionou um aumento acentuado de cerca de 10% nas rendas das zonas comerciais mais valorizadas em comparação com o período homólogo.
Como salienta Sofia Tavares, Head of Leasing Advisory da JLL Portugal, “a cidade [de Lisboa] tornou-se um destino prioritário para operadores e marcas internacionais, especialmente em eixos de elevada afluência turística. Esta escassez de oferta nas principais zonas está a pressionar os valores das rendas e a criar um cenário de grande concorrência pelos poucos espaços que chegam ao mercado.”
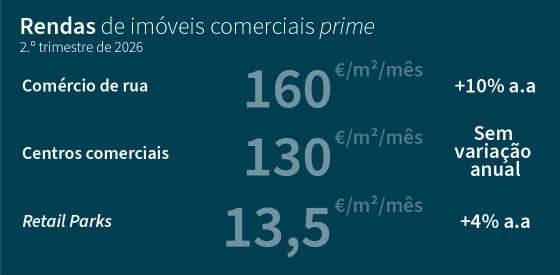
A forte procura nas principais artérias comerciais deverá manter-se resiliente, estimulada não só pelas estratégias de reposicionamento, como também pela entrada de novas marcas nacionais e internacionais no mercado. Ao mesmo tempo, a expansão está a diversificar-se, observando-se o surgimento de outras centralidades, com a cidade do Porto a consolidar o seu destaque.
Prime yields em compressão
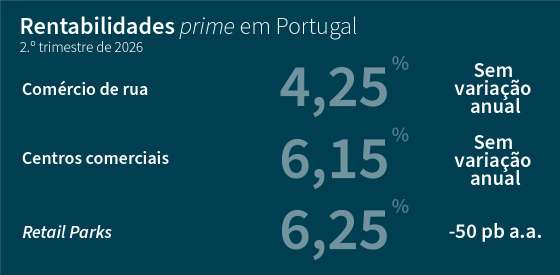
Num contexto de elevada procura, menor perceção de risco e clara valorização dos ativos, as taxas de rentabilidade prime começaram a comprimir ao longo de 2025 e mantiveram-se estáveis na primeira metade de 2026. De facto, o setor do retalho em Portugal tem demonstrado um dinamismo assinalável e uma sólida confiança dos investidores, o que influenciou diretamente a evolução das prime yields. Tendo em conta a elevada procura, aliada à oferta limitada de ativos prime, antecipa-se uma tendência de compressão generalizada.
Augusto Lobo, Head of Capital Markets da JLL Portugal, enumera as razões por que Portugal reforça a sua posição como um mercado maduro e atraente para o investimento no retalho: “No primeiro semestre de 2026, foram transacionados 458 milhões de euros, liderados por centros comerciais e retail parks, refletindo estabilidade, resiliência e grande confiança dos investidores nacionais e internacionais. O mercado português de retalho é muito atrativo para o capital internacional, esperando-se que estes formatos continuem a fomentar o investimento no setor.”
Com a perspetiva de se manter em alta, o setor do retalho continuará a consolidar-se em Portugal, beneficiando não só de uma conjuntura macroeconómica favorável e do contributo do turismo estrangeiro, mas também em virtude de a experiência do consumidor ser, cada vez mais, estratégica e diferenciadora.
Este artigo foi publicado no âmbito do projeto Rota Imobiliária, em parceria com a JLL: https://observador.pt/seccao/rota-imobiliaria/