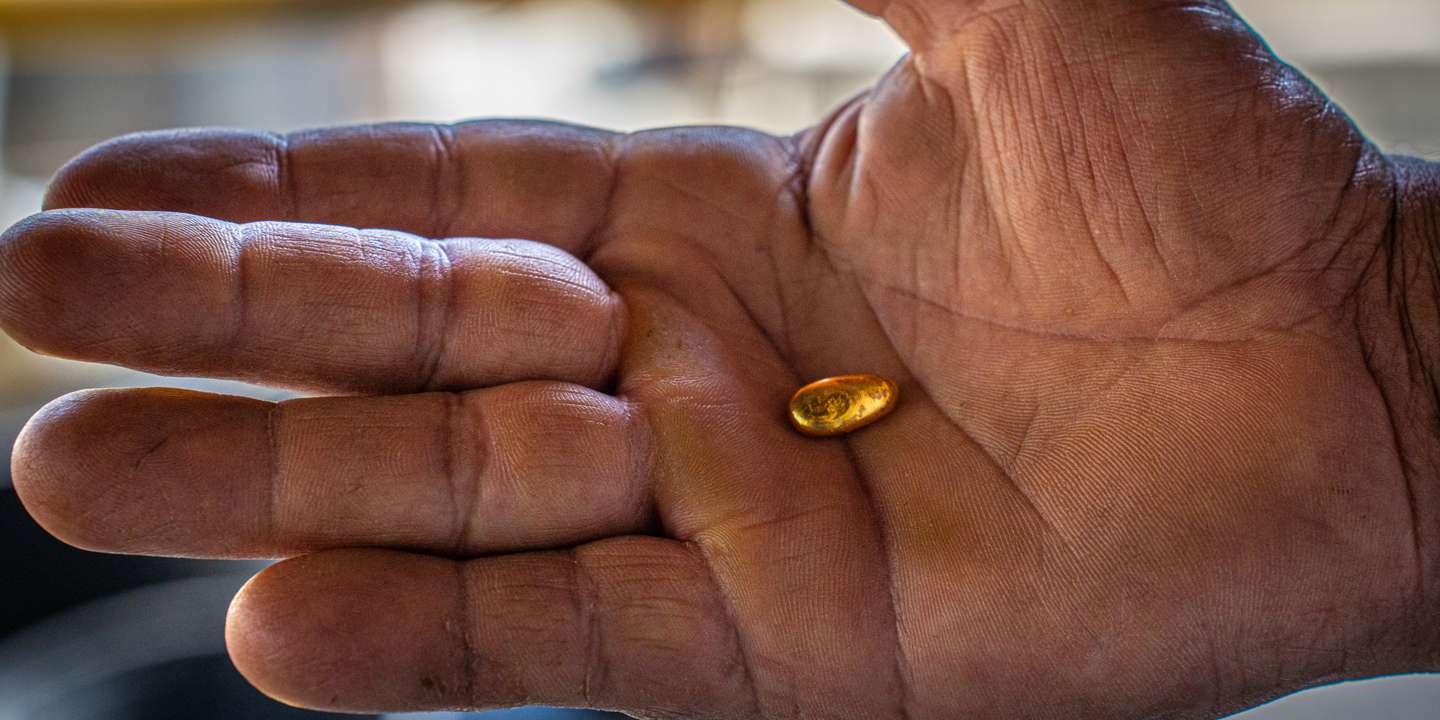

Se fosse possível pegar em todo o ouro alguma vez extraído no mundo e fundi-lo num grande caldeirão, o resultado seria um cubo com 23 metros em cada aresta – não mais do que isso. Todo o ouro que foi recolhido pelo Homem, em toda a História, não seria suficiente para encher um pequeno gimnodesportivo escolar até ao teto.
Esta imagem, que pode ser surpreendente dado o fascínio que o ouro sempre suscitou, ilustra a escassez que sustenta o valor atribuído ao metal precioso. Esse valor, aliás, praticamente duplicou nos últimos dois anos – num movimento brusco e inédito que os analistas explicam com a compra mais intensiva feita por vários bancos centrais e, também, com as tensões geopolíticas (que, historicamente, favorece o refúgio dos investidores no ouro).
Mas há um outro fator, menos referido, que está relacionado não com a produção acumulada ao longo da História mas, sim, com o ritmo a que, a cada ano, se consegue descobrir e extrair novas quantidades deste metal. É em torno desse ponto que há vários anos se especula acerca de um possível “pico do ouro”, isto é, o momento em que o ritmo de produção atinge um nível máximo – e começa a cair, a partir daí.
Um grupo crescente de especialistas vê nos dados recentes desta indústria sinais de que, depois de alguns “falsos-alarmes”, poderemos, agora sim, estar a assistir a esse “pico”. E até o World Gold Council, a associação que é o principal “farol” no setor aurífero, admite que há vários anos se vive uma estagnação na produção de ouro – embora prefira falar num “planalto” e não num “penhasco”.
Em qualquer um dos cenários, são evidentes os sinais de que a produção tenderá a ser cada vez mais insuficiente para satisfazer uma procura que é cada vez maior.
Depois de “pico” de 2025, produção pode baixar 13% (ou 17%)
“A nossa previsão é que teremos um pico em 2025, esse será o ano em que extraímos mais ouro em toda a História – passada e futura. A partir daí, a tendência será para descer“, afirmou Oliver Blagden, analista da CRU, uma das principais consultoras internacionais a fazer pesquisa nesta área.
Numa conferência em Londres, em dezembro, o especialista salientou que nos próximos anos há importantes “minas que, simplesmente, vão chegar ao fim das suas vidas”, contribuindo para um “esgotamento de reservas” num cenário em que não há muitas novas descobertas com dimensão. Quando se fala em “reservas”, estão em causa as jazidas de ouro que se sabe (ou se acredita) existirem e cuja mineração é economicamente viável com a tecnologia existente e aos preços atuais.
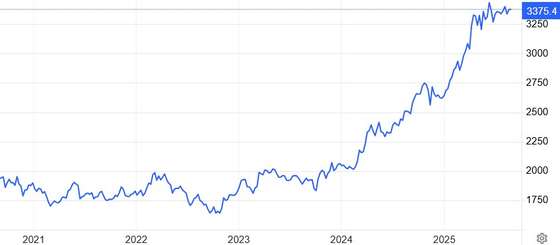
Cotação do ouro (em dólares) quase duplicou face aos valores de 2022. FONTE: TradingEconomics
É certo que, com a recente duplicação do preço do ouro nos mercados, cresce o número de reservas com viabilidade de exploração. Mas, em contraponto, o analista sublinhou que “encontrar novas jazidas e construir novas minas é mais difícil e mais caro do que nunca“.
Neste contexto, a CRU estima que a produção mineira de ouro poderá cair 13% entre 2025 e 2030, mesmo contando com os novos projetos de exploração que está previsto entrarem em funcionamento nos próximos anos. Caso exista uma entrada de novos projetos inferior à expectativa, a produção poderá cair ainda mais, cerca de 17%. “Dito da forma mais simples possível, não há suficientes novos projetos em preparação para suster o mesmo ritmo de produção” que existe atualmente, garante Oliver Blagden.
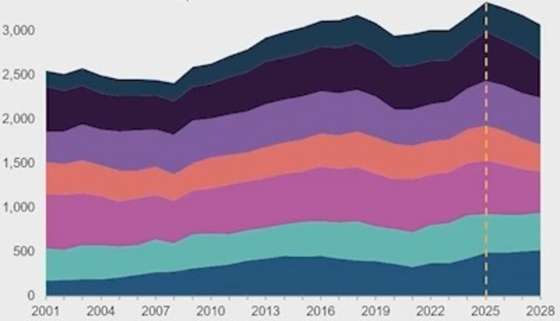
FONTE: Análise de Oliver Blagden, da consultora CRU
Cerca de 70% da produção anual de ouro vem da nova produção mineira, ao passo que os restantes 30% vêm da reciclagem de ouro que já foi utilizado anteriormente (por exemplo, ouro utilizado na eletrónica que é recuperado e refundido). Juntando essas duas origens, a expectativa de Blagden é que, em 2025, a nova produção de ouro deverá ascender a um recorde anual de 3.250 toneladas (105 milhões de onças).
Este valor pode parecer gigante, dada a anterior comparação com a área cúbica de um gimnodesportivo, mas o número deve ser comparado com as cerca de 210.000 toneladas de ouro que se estima que a Humanidade produziu em toda a História – ou seja, em média, a cada ano, só se acrescenta entre 1% e 1,5% de nova produção ao ouro existente.
Essa é, aliás, uma característica que torna o ouro uma commodity única: regra geral, ele não é consumido, como um barril de petróleo, por exemplo – ele é aproveitado para vários fins diferentes mas não desaparece. Tem uma utilização industrial na joalharia e na indústria de componentes eletrónicos, entre outras, mas é, sobretudo, usado (e acumulado) como valor não-industrial, como reserva de valor monetário e investimento por parte de bancos centrais e outras instituições financeiras.
“Já outros, no passado, previram o pico do ouro – e erraram”
Contactado pelo Observador, Luís Martins, geólogo que foi diretor do departamento de minas e pedreiras na Direção-Geral de Energia e Geologia (DGEG), recorda que “já no passado – incluindo no passado recente, como em 2018 – houve alguns analistas que vaticinaram que estaria para breve o ‘pico do ouro’. E erraram“.
“Não tenhamos ilusões, o ouro que era mais fácil de extrair já foi extraído, ao longo dos milénios”, reconhece o especialista, atualmente presidente do Cluster Portugal Mineral Resources. Porém, “noutras ocasiões em que se especulou sobre o ‘pico do ouro’, verificámos que surgiu depois investimento e capacidade tecnológica que permitiram serem descobertos novos depósitos”, o que faz com que seja “muito difícil adivinhar aquilo que pode acontecer no futuro”.
As novas onças de ouro que chegam ao mercado provêm de minas cuja exploração é cada vez mais difícil, dispendiosa e perigosa. Várias minas na África do Sul (maior produtora do mundo até ser ultrapassada pela China em 2007) estão em declínio controlado e, embora tenham surgido alguns projetos promissores no Canadá, no México e em África, contam-se pelos dedos das mãos as descobertas que surgiram, dos anos 90 para cá, que se podem considerar grandes jazidas de ouro.
Em 2022, o World Gold Council avisou pela primeira vez que “a falta de crescimento na produção reforça a análise de que a produção de ouro poderá estar perto de um plateau“, ou seja, um “planalto” que pode ser visto como uma estagnação.
Os dados mais recentes, do mesmo World Gold Council, vieram confirmar essa análise: em 2024, por exemplo, a produção mineira cresceu apenas algumas décimas. Aliás, o crescimento da produção em minas foi tão baixo que, quando arredondado à unidade, corresponde a um crescimento de zero. Só se conseguiu um crescimento global da produção de ouro cuja variação se pode arredondar para 1% porque a componente da reciclagem de ouro cresceu 11%.
“Não vamos cair num penhasco, no curto prazo. Mas, ao mesmo tempo, é muito difícil imaginar como é que vamos produzir o suficiente para satisfazer toda esta procura”, afirmou o presidente do World Gold Council, Randall Oliphant, já em 2017. O cenário, desde então, só piorou.
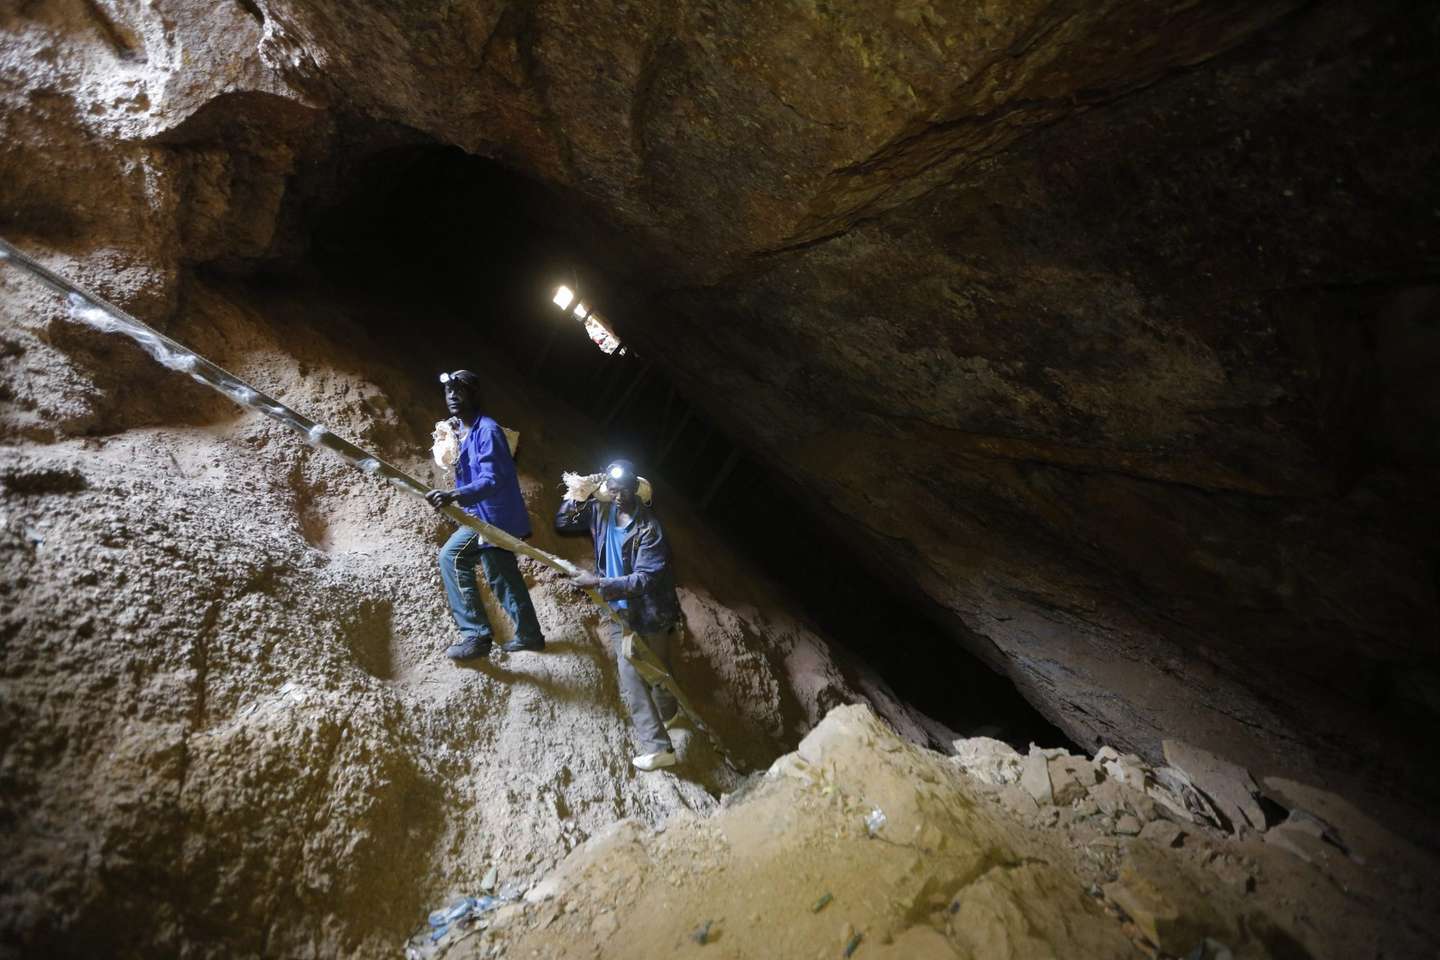
▲ Setor mineiro tem uma grande dependência das "velhas" descobertas, diz a consultora S&P.
KIM LUDBROOK/EPA
A S&P Global, empresa que é dona da conhecida agência de rating mas que faz pesquisa económica também noutras áreas, concluiu num relatório recente que o setor mineiro tem uma dependência de “velhas” descobertas, mesmo tendo em conta o aumento recente do preço do ouro – que aumenta o apetite e a viabilidade económica da prospeção.
Desde 2020, só houve seis descobertas, em todo o mundo, que atingiram o patamar definido pela S&P para considerar a descoberta de dimensão significativa. Metade dessas seis descobertas ocorreu em 2024, o que traz algum otimismo de que os preços elevados poderão estar, apesar de tudo, a gerar alguma aceleração da prospeção.
Mas, para já, é insuficiente: como salienta a S&P, as empresas mineiras enfrentam custos cada vez maiores, falta de mão de obra em vários mercados, escrutínio mais apertado em matéria de requisitos ESG (Environmental, Social e Governance) nos mercados desenvolvidos e, ainda, obstáculos regulatórios mais limitativos – o que está a travar o investimento neste setor (apesar do preço mais elevado do ouro).
De acordo com as estimativas da consultora, o investimento total em exploração de ouro, que vinha subindo desde 2017, caiu 15% em 2023 e baixou mais 7% em 2024.
(Maiores) mineiras com margens elevadas, mas faltam descobertas
Este é um setor muito particular porque há uma concentração muito baixa – as quatro maiores produtoras mundiais só controlam 17% do mercado. Há uma grande dispersão de mineiras de menor dimensão (as chamadas empresas junior) que, nos últimos anos, têm sentido na pele que mais determinante do que a evolução do preço do ouro é a facilidade (ou falta dela) com que se acede a crédito e investimento para o explorar. E o ambiente de juros elevados dos últimos anos não tem ajudado, muito pelo contrário, o financiamento dessas empresas.
Ainda assim, para as empresas mais estabelecidas no mercado, que têm recursos próprios e menor necessidade de financiamento, a recente subida dos preços torna esta atividade muito lucrativa. Oliver Blagden, analista da CRU, afirma que esta “é uma indústria altamente rentável” – “basta assumirmos um preço de 2.235 dólares por onça e, a esse nível, 97% das empresas do setor têm margens positivas – portanto, [com preços acima de 3.000 dólares atualmente] estes têm sido anos muito lucrativos para as mineiras“.
Mas, apesar dessa rentabilidade, e mesmo com as boas expectativas dos analistas em relação à evolução dos preços, não há garantias de que o número de novos projetos de exploração aumente significativamente nos próximos anos. “O setor tem-se mostrado relutante em alocar recursos a áreas não testadas, preferindo, em vez disso, expandir os depósitos conhecidos”, afirma a S&P Global, acrescentando que “todos os sinais apontam para a continuidade da fraqueza no ritmo de descobertas nos próximos anos“.
Se o analista da CRU e a S&P Global se mostram pouco otimistas em relação à capacidade das mineiras de acompanharem minimamente o crescimento da procura, Luís Martins lembra que “o ouro tem estado, nos últimos meses, em valores históricos, e quando é assim é inevitável que isso aumente o investimento que existe na procura de novos depósitos”. Contudo, “o aumento do preço do ouro só acelerou a partir de fevereiro de 2024 e ainda não houve tempo, pese embora já estejam a ser feitos mais investimentos, para descobrir novos depósitos viáveis”.
“Demora muito tempo colocar uma nova mina em produção, por vezes até 15 anos, pelo que ainda não houve tempo para que os investimentos recentes, desencadeados por esta subida do preço, venham à tona, no sentido de trazer nova produção para o mercado”, reforça Luís Martins, lembrando os custos (e a demora) com prospeção, licenciamentos, construção das minas, entre outros fatores.
Além do trabalho na Cluster Portugal Mineral Resources, o especialista está envolvido, neste momento, com uma empresa canadiana que tem vários projetos em todo o mundo – sobretudo um de grande dimensão no Nevada (EUA). E, a partir desse trabalho e do contacto com esses projetos, ganhou uma visão mais positiva sobre o dinamismo deste setor.
Em Portugal não se explora ouro desde 1992. "Estamos a perder uma grande oportunidade"
↓ Mostrar
↑ Esconder
Os romanos “exploraram intensivamente ouro na Península Ibérica – eles sabiam que aqui havia condições para que se formasse ouro”, diz Luís Martins. “Mas hoje, infelizmente, não existe exploração aurífera relevante em Portugal há mais de 30 anos”, lamenta.
A mina de Jales, em Vila Pouca de Aguiar, foi encerrada em 1992 e, desde então, houve apenas algumas tentativas de lançamento de projetos que não tiveram sucesso. Mas essa falta de sucesso não se deve à falta de ouro mas, sim, à “falta de vontade política”, garante o presidente do Cluster dos Recursos Minerais de Portugal.
“Há vários locais em Portugal onde existem recursos definidos que poderiam ser transformados rapidamente em minas – a mina de Jales encerrou não porque as reservas tenham acabado mas por falta de tecnologia” (que, entretanto, deu um enorme salto). “Não tenho dúvidas de que hoje, a estes preços e com a tecnologia que existe, seriam viáveis” essa e outras explorações, afirma.
“Estamos a perder uma grande oportunidade de darmos alguma riqueza adicional ao país”, diz o especialista que, na segunda metade da década passada, esteve envolvido num projeto da canadiana Colt Resources no Alentejo (Montemor-o-Novo). Esse foi um projeto ambicioso que, subitamente “morreu na praia devido à oposição das autarquias e à decisão política de não avançar, sendo que o governo central também nunca deu um apoio claro ao projeto”.
Perceções à parte, os dados mostram que a China, um dos maiores produtores, parece estar a acelerar a produção de ouro a cada ano. E nos EUA, quinto maior produtor, também existe algum otimismo: a eleição de Trump nos EUA pode reduzir a carga regulatória de uma forma importante para as mineiras e para os investidores, destacou o analista da CRU Oliver Blagden. É certo que no primeiro mandato de Trump não houve um grande aumento na produção mas o facto de o republicano ter tido, desta vez, uma vitória eleitoral mais robusta e o facto de os preços do ouro estarem, agora, num nível mais elevado dá alguma confiança ao analista de que a produção pode aumentar mais.
Na Austrália, país que neste momento se acredita ter as maiores reservas de ouro do mundo, são extraídas cerca de 300 toneladas de ouro a cada ano. Na pandemia e nos anos seguintes a produção caiu um pouco, com sinais de esgotamento em algumas minas e descobertas com teores mais baixos – isto é, obrigando a destruir cada vez mais toneladas de pedra para se conseguir extrair o ouro. Mas, mais recentemente, a Austrália tem conseguido manter níveis robustos de produção em algumas das principais minas.
Já na Rússia, o potencial é imenso, sobretudo na Sibéria e no extremo-leste (a mina Olimpiada é uma das maiores do mundo). O peso das sanções do Ocidente tem complicado a chegada das 300-330 toneladas produzidas (anualmente) ao mercado, mas as ligações russas com os mercados asiáticos (sobretudo a China) tem permitido escoar quase toda a produção e manter o setor financeiramente saudável – ainda mais agora, com os preços em recorde.
Em outros locais, as notícias não são tão animadoras. Em várias partes de África, por exemplo, tem havido uma tendência crescente para a nacionalização de recursos, em países como o Mali e o Burkina Faso. “Isto é um enorme risco para os investidores“, diz Oliver Blagden, recomendando às empresas mineiras que não deixem de investir na produção de ouro, sob pena de a viabilidade desta indústria ficar comprometida, a prazo, se os investidores desistirem devido aos riscos políticos e económicos que existem em várias geografias importantes.
Na África do Sul, em tempos o maior produtor mundial de ouro, registou-se um autêntico colapso da produção nos últimos 30 anos, devido ao esgotamento e envelhecimento de várias minas importantes, custos elevados e eletricidade cara e inacessível. Hoje em dia produzem-se na África do Sul apenas 100 toneladas por ano, em média, uma fração do que se costumava produzir no passado.
No Peru, um dos países com maiores reservas mundiais, a produção tem estagnado sobretudo devido a constrangimentos ambientais e no México está a extrair-se cada vez menos ouro devido à falta de investimento e problemas de segurança.
Oferta escasseia, procura não pára de crescer
No ouro, o equilíbrio fundamental – isto é, ligado ao jogo entre oferta e procura – não é a chave para determinar o preço, daí que seja difícil perspetivar o que é que um eventual “pico do ouro” irá fazer aos preços.
A cotação do ouro é muito influenciada por desenvolvimentos macroeconómicos e por tendências dos investidores, que determinam os níveis de procura em cada momento. E, nesta fase, embora a procura industrial (sobretudo na joalharia) esteja a ser um pouco penalizada pelos preços mais elevados, o apetite pelo ouro como investimento está a crescer sem dar tréguas.
Ao contrário da valorização registada no início da década de 2010 – que, mesmo assim, não foi tão fulgurante como a dos últimos anos – a valorização recente do metal precioso não é justificada por um receio de inflação descontrolada mas, sim, por evidências sólidas de que os bancos centrais mundiais estão a comprar cada vez mais ouro. Os bancos centrais são os principais acumuladores de ouro, fazendo-o para sustentar o valor das moedas que emitem e diversificar os ativos de reserva.
De acordo com o World Gold Council, os bancos centrais mundiais aumentaram as suas reservas de ouro num total de 1.045 toneladas em 2024, no que terá sido o terceiro ano consecutivo com um valor de compras superior a 1.000 toneladas.
Em 2025, o ritmo não parece estar a abrandar, com cerca de 244 toneladas em novas compras por parte dos bancos centrais só no primeiro trimestre, liderados pela Polónia (que tem moeda própria, o zloty, e vive em algum sobressalto devido à proximidade geográfica face à Rússia) e pela China. Outros países como a Índia e a Turquia também estão a comprar mais, num esforço de diversificação de reservas num contexto de dúvidas em relação ao dólar norte-americano.
Risco de tarifas de Trump assustou mercado do ouro – até Presidente vir garantir que "o ouro não será tarifado!"
↓ Mostrar
↑ Esconder
No início de agosto, a autoridade alfandegária dos EUA (a US Customs and Border Protection, ou CBP) criou grande alvoroço no mercado de ouro quando indicou que as barras de ouro de 1 quilo (cerca de 35 onças) e de 2,8 quilos (100 onças) — formatos muito usados no mercado internacional — poderiam ficar sujeitas a tarifas de 39% nas importações provenientes da Suíça. O anúncio apanhou de surpresa os mercados financeiros, gerando uma subida repentina nas cotações dos contratos futuros de ouro e perturbou, também, as entregas no “terreno”.
O esclarecimento da CBP dizia respeito apenas às importações de ouro da Suíça, que é o maior centro de refinação e exportação do metal precioso no mundo. Mas apesar de outros países fornecedores (como Canadá ou Austrália) não estarem abrangidos, seriam inevitáveis as repercussões globais dada a centralidade da Suíça neste mercado – tal tarifa poderia afetar liquidez, preços e fluxos de abastecimento.
Perante a instabilidade gerada, Donald Trump veio esclarecer – pelo meio oficial habitual, isto é, a sua rede Truth Social – que “o ouro não será tarifado!”. A mensagem provocou um alívio imediato nas cotações e a Casa Branca acabou por anunciar que seria emitida uma ordem executiva para “esclarecer a desinformação” e dissipar dúvidas sobre a eventual aplicação de tarifas.
Perante esta procura por parte dos bancos centrais, extensível aos investidores em barras físicas ou em instrumentos financeiros indexados ao ouro, o organismo oficial norte-americano US Geological Survey (USGS) estima que as reservas mundiais ascendem neste momento, provavelmente, a 64 mil toneladas. Isso significa que, numa hipotética ausência de novas descobertas, só restariam 19 anos de produção (ao ritmo atual).
Depois desse momento, que pode ser adiado se o investimento e a exploração acelerarem, mais do que um “pico do ouro” poderia falar-se num esgotamento da nova produção de ouro no mundo.
Enquanto os mercados pesam todas estas variáveis, os preços continuam em máximos históricos. Nesta quarta-feira, o preço do ouro ascendeu aos 3.390 dólares (perto de 2.918 euros) por onça, mantendo-se muito perto dos máximos históricos acima dos 3.400 dólares fixados nas últimas semanas.
“O metal precioso tem vindo a ganhar terreno desde que Jerome Powell deu a entender, na semana passada, que cortes nas taxas de juro poderão estar no horizonte”, afirmou Ricardo Evangelista, CEO da ActivTrades Europe, numa nota de análise em que debruça sobre a política da Reserva Federal (Fed), o banco central dos EUA.
A pressão feita por Donald Trump sobre o banco central norte-americano, de várias formas, está a colocar em causa “a credibilidade da maior economia do mundo, pressionando o dólar e resultando em perdas face a outras moedas de referência, o que, por sua vez, sustentou o ouro, devido à correlação inversa entre os dois ativos”, acrescenta Ricardo Evangelista. E “com a possibilidade crescente de um corte nas taxas já em setembro, dúvidas quanto à independência da Fed a longo prazo e um enquadramento económico incerto, marcado por tensões comerciais e receios de um regresso da inflação, permanece a expectativa de que os preços do ouro possam registar ganhos adicionais“, aposta o especialista da ActivTrades.
O banco suíço UBS aumentou, há poucos dias, o preço-alvo do ouro para 3.600 por onça, mais 100 dólares do que a anterior previsão, num horizonte até março de 2026 – uma subida que deve continuar, depois, para os 3.700 dólares (até junho do próximo ano). Outro banco influente, o Goldman Sachs também melhorou a sua previsão para a subida dos preços do ouro e admitiu que, num cenário extremo (de baixa probabilidade), o metal precioso pode escalar até aos 4.500 dólares por onça, nos próximos 12 meses.