A análise da sustentabilidade dos sistemas de pensões tende a centrar-se na evolução da esperança média de vida. Contudo, para avaliar o esforço exigido aos trabalhadores e às empresas importa considerar simultaneamente a idade de reforma, a duração esperada para todo o período de aposentação e as contribuições destinadas ao financiamento das pensões. A comparação internacional destes indicadores revela que Portugal se destaca mais pelo seu esforço contributivo e menos pela duração média da reforma.
Os dados indicam que Portugal se destaca não tanto pela esperança média de vida, mas sobretudo pela combinação da idade legal de reforma elevada, atualmente em 2026 de 66 anos e 9 meses, passando em 2027 para 66 anos e 11 meses, de uma das mais altas cargas contributivas (34,75%) e de níveis salariais significativamente inferiores aos da maioria dos países da Europa, sobretudo os do Norte.
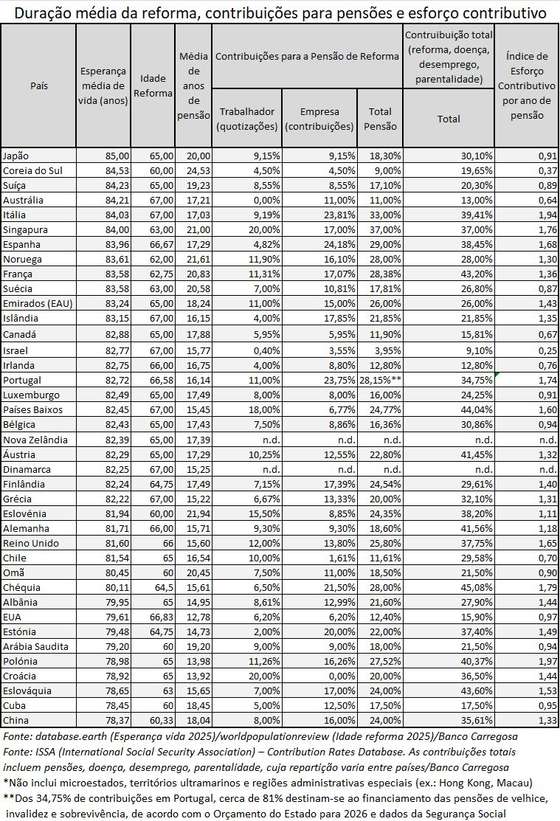
Portugal tem uma média de 16,14 anos na reforma, abaixo da média de 17,46 anos dos 39 países com as maiores esperanças médias de vida a nível mundial, excluindo microestados como Andorra, Liechtenstein, Mónaco, San Marino e Vaticano, territórios ultramarinos como Martinica, Reunião, Polinésia Francesa e São Bartolomeu, e regiões administrativas especiais como Hong Kong e Macau. A diferença é de 1,32 anos, o que significa que um reformado português passa, em média, menos 1 ano e 4 meses na reforma do que um pensionista dos restantes países. Os dados da esperança média de vida têm por base o Database.Earth (2025), enquanto as idades da reforma foram obtidas através do World Population Review (2025).
Segundo o relatório Pensions at a Glance 2025 da OECD (Organização para a Cooperação e Desenvolvimento Económico), publicado em novembro de 2025, a taxa efetiva média de contribuição obrigatória para pensões nos países da OCDE foi de 18,8% do salário de um trabalhador com remuneração média em 2024, dos quais 16 pontos percentuais correspondiam a regimes públicos obrigatórios e 2,8 pontos percentuais a regimes privados obrigatórios.
No sistema previdencial português, financiado pelas quotizações dos trabalhadores (11%) e pelas contribuições das entidades empregadoras (23,75%), cerca de 81% da despesa destina-se ao pagamento de pensões (de velhice, invalidez e sobrevivência), enquanto as prestações de desemprego, doença e parentalidade representam quase 12% e o remanescente de quase 7% corresponde ao excedente que se verifica há vários anos e tem reforçado o fundo de pensões.
Para complementar a comparação entre contribuições e duração da reforma, foi construído um índice de esforço contributivo relativo, dado pela divisão da contribuição destinada ao financiamento das pensões pela duração média esperada da reforma. Valores mais elevados indicam que, em termos relativos, uma maior parte do salário é canalizada para o financiamento das pensões por cada ano esperado de reforma, ou seja, é exigido um maior esforço contributivo por cada ano médio de reforma, enquanto valores mais baixos refletem uma combinação de contribuições menos elevadas ou maior duração de anos na reforma.
Portugal tem um dos rácios de esforço contributivo mais elevados do conjunto dos 39 países do mundo com a esperança média de vida mais elevada. Sem ajustamento, a contribuição total obrigatória de 34,75% dos salários corresponderia a um índice de 2,15 quando relacionada com os 16,14 anos médios de recebimento de pensão. Contudo, esta comparação sobrestima o esforço efetivamente destinado ao financiamento das pensões, uma vez que parte das contribuições financia outras prestações sociais, nomeadamente desemprego, doença e parentalidade. Considerando que cerca de 81% das quotizações dos trabalhadores e contribuições das entidades empregadoras são para pagar pensões, o índice ajustado desce para 1,74. Ainda assim, este valor é dos mais elevados e acima da média de 1,21 dos 39 países.
Esta estimativa é coerente com a estrutura financeira do sistema previdencial português. Segundo os dados da Segurança Social e do Orçamento do Estado para 2026, a despesa com pensões de velhice, invalidez e sobrevivência deverá ser de 26 mil milhões de euros, enquanto as prestações de desemprego, doença e parentalidade deverão representar cerca de 3,7 mil milhões de euros. No total, estas prestações serão de quase 30 mil milhões de euros, financiadas por uma receita anual esperada de 32 mil milhões de euros das quotizações dos trabalhadores (11%) e das contribuições das entidades empregadoras (23,75%). O sistema gera assim um excedente ligeiramente superior a 2 mil milhões de euros, contribuindo para o reforço do Fundo de Estabilização Financeira da Segurança Social, cujo património já ultrapassa os 40 mil milhões de euros.
Esta análise compara a duração média da reforma e o esforço contributivo necessário para financiar essa mesma pensão de reforma, mas não o montante relativo das pensões atribuídas em cada país.
Em muitos sistemas, incluindo o português, a pensão depende cada vez mais de toda a carreira contributiva e menos dos salários recebidos nos últimos anos antes da reforma. Assim, contribuições semelhantes ou mesmo superiores não significam necessariamente pensões mais elevadas nem taxas de substituição equivalentes entre países. A taxa de substituição é a percentagem do salário que é substituída pela pensão de reforma. Por exemplo, um trabalhador com o último salário de 2000 euros e uma pensão de 1400 euros terá uma taxa de substituição de 70%. A duração da reforma também não traduz necessariamente a qualidade desses anos, que depende do estado de saúde, da autonomia, da mobilidade e dos hábitos da população.
Acresce que, em muitos países, parte do aumento da esperança média de vida é absorvida pela subida automática da idade legal da reforma, uma vez que esta está indexada à evolução da longevidade. Muitos dos países mais desenvolvidos, precisamente aqueles com maiores longevidades, enfrentam também uma inversão da pirâmide demográfica, com menos trabalhadores ativos por pensionista. Nos sistemas de repartição (pay as you go), como o português, isto aumenta a pressão sobre as contribuições, a idade da reforma e a sustentabilidade financeira do sistema. Por fim, em Portugal, as contribuições das entidades empregadoras (23,75%), embora juridicamente distintas das quotizações dos trabalhadores (11%), fazem parte do custo total do trabalho e influenciam a competitividade, a evolução salarial e as decisões de contratação das empresas.
Em suma, Portugal não se distingue pela duração média da reforma, que é inferior à média dos países com maior esperança de vida, mas antes pelo relativamente elevado esforço contributivo exigido para financiar o sistema previdencial. A conjugação de uma idade legal de reforma elevada (66 anos e 7 meses em 2025), bem como de uma das mais altas cargas contributivas entre os países mais desenvolvidos e de níveis salariais relativamente modestos, ajuda a explicar porque os trabalhadores portugueses suportam um esforço contributivo superior ao da maioria destes países, beneficiando, em média, de menos anos de reforma.