O IRS Jovem tem a partir de 2025 um novo modelo. Entrou em vigor a 1 de janeiro e podem beneficiar deste regime que garante taxas mais baixas do imposto todos os jovens até aos 35 anos que sejam fiscalmente independentes (ou seja, não estejam integrados na declaração dos pais), nos primeiros 10 anos de atividade. Mas é preciso ter atenção a esta contagem.
Quem já tiver iniciado a atividade antes deste ano ainda pode beneficiar do regime até completar 10 anos laborais desde e até ao limite dos 35 anos. Até este ano, o IRS bonificado para os jovens só era dado por cinco anos e dependia do grau académico superior. Agora, qualquer jovem até aos 35 anos pode beneficiar do valor de imposto mais baixo, independentemente das qualificações. Apesar da tentativa de alguns partidos, nomeadamente do PAN, não vingou, no entanto, a pretensão de incluir também no novo regime os jovens que ainda estejam integrados no IRS dos pais.
A IL expressou, por sua vez, as suas críticas pelo facto de antes haver um requisito da licenciatura, o que afastou alguns jovens do regime, e agora não beneficiam dele por já terem atingido os dez anos de declarações de impostos. O Eco contou o caso de vários jovens que começaram a trabalhar muito cedo para poderem pagar os estudos e, como tal, já não beneficiam do regime. Assim, a IL quer que o regime seja de 10 anos desde que a lei entrou em vigor e não desde que começaram a trabalhar. O que ficou estabelecido é que se aplica nos 10 primeiros anos de obtenção de rendimentos.
A contagem dos 10 anos é, aliás, uma das questões que tem sido levantada com este novo regime. Conta como primeiro ano — para a contagem dos 10 anos — aquele que o jovem começou a ter rendimentos, tendo depois declarado a sua situação de forma autónoma e não como dependente. Mesmo que não tenha trabalhado um ano inteiro. No entender da PwC, “o IRS Jovem aplica-se nos primeiros 10 anos de obtenção de rendimentos, respeitando estes 10 anos a anos civis”. E assim, para alguém que comece a trabalhar em julho deste ano, 2025 será o primeiro ano de obtenção de rendimentos, significando que o 10.º será 2034.
A mesma indicação é dada ao Observador pelo Ministério das Finanças. O regime do IRS Jovem é aplicável, mediante opção na declaração de rendimentos, nos 10 primeiros anos de obtenção de rendimentos das categorias A e B. “Assumindo que, em 2015, o jovem não foi considerado dependente, terá sido esse o primeiro ano de obtenção de rendimentos, pelo que caso tenha obtido rendimentos daquelas categorias em todos os anos subsequentes desde 2015 a 2024, e em nenhum deles tenha sido considerado dependente, 2025 será o 11.º ano de obtenção de rendimentos e, portanto, já não poderá beneficiar do regime do IRS Jovem”. O que significa que, “para efeitos da contagem do período temporal de aplicação do regime, não é relevante o montante de rendimentos daquelas categorias, nem o período temporal (n.º de meses), a que esses rendimentos respeitam”.
Ainda assim, recorda a PwC, “o prazo suspende quando a pessoa tenha deixado de trabalhar por um ano (ou mais) completos”. O ano em que a pessoa não recebeu quaisquer rendimentos do trabalho não contará para a contagem dos 10 anos.
[Já saiu o quinto episódio de “A Caça ao Estripador de Lisboa”, o novo Podcast Plus do Observador que conta a conturbada investigação ao assassino em série que há 30 anos aterrorizou o país e desafiou a PJ. Uma história de pistas falsas, escutas surpreendentes e armadilhas perigosas. Pode ouvir aqui, no Observador, e também na Apple Podcasts, no Spotify e no Youtube. E pode ouvir aqui o primeiro episódio, aqui o segundo, aqui o terceiro e aqui o quarto episódio]
O Governo defende-se dizendo que o regime que inicialmente propôs tinha resolvida essa questão — inicialmente o Governo quis aplicar bónus a todos os jovens até aos 35 anos, independentemente da escolaridade e do número de anos de trabalho. Mas depois das negociações com o PS para o Orçamento do Estado para 2025 acabou por fazer um sistema progressivo e limitado no tempo. E, segundo Miranda Sarmento, criou “zonas cinzentas”.
O regime, além de limitado no tempo, exclui, por outro lado, quem beneficie ou tenha beneficiado do regime do residente não habitual, do incentivo fiscal à investigação científica e inovação ou tenha beneficiado do regime do Regressar.
O IRS Jovem que está em vigor desde 1 de janeiro deste ano prevê a isenção do imposto em partes do rendimento (de trabalho, não estão incluídas isenções para outros rendimentos), até ao limite de 55 vezes o valor do IAS (Indexante de Apoios Sociais) ou seja 28.737,5 euros, uma vez que o IAS fixado para 2025 ficou nos 522,5 euros. Com o novo IAS fica, em definitivo, determinado o limite de isenção para o IRS Jovem.
Assim, a isenção é de 100% no primeiro ano de obtenção de rendimentos; 75% do segundo ao quarto ano; 50% do quinto ao sétimo ano; e 25% do oitavo ao décimo ano. As isenções são anuais, mas os jovens podem optar por ter já o benefício mensal, fazendo, depois o acerto em 2026.
Para ter a retenção na fonte mais baixa, a nível mensal, os trabalhadores por conta de outrem têm de pedir aos empregadores essa retenção. No diploma no qual foram estabelecidas as retenções na fonte para 2025 é realçado que as taxas mensais se aplicam “apenas à parte dos rendimentos que não esteja isenta”, determinando-se que o “valor acumulado, até ao momento, das isenções mensais do respetivo ano, para efeitos da retenção na fonte, não pode ultrapassar o valor do limite referido no n.º 5 do artigo 12.º-B do Código do IRS [55 IAS], aplicável ao caso concreto, dividido por 14″.
Num explicador disponível no site do Governo — que Miranda Sarmento já admitiu poder ser aprofundado — é referido que “deve pedir à sua entidade empregadora a aplicação do benefício, ao abrigo do artigo 99.º-F do Código do IRS, e indicar o ano em que começou a trabalhar (i.e., a obter rendimentos), não sendo dependente”. Só que a indicação que deve ser dada é o ano em que começou a ter rendimentos e a declará-los de forma autónoma.
Custo com isenção de IMT e imposto de selo atinge 62 milhões em 2024
↓ Mostrar
↑ Esconder
O IRS Jovem é apenas uma das medidas do Governo para tentar segurar os jovens em Portugal. Outra tem também a ver com a compra de casa. Miranda Sarmento, esta quarta-feira no Parlamento, garantiu que no ano passado foram 16 mil os jovens que beneficiaram da isenção de IMT e imposto de selo na compra de casa, com um custo de 62 milhões. O valor médio das casas que beneficiaram destas medidas foi de 187 mil euros. “Bem longe de serem casas abastadas ou jovens com rendimentos elevados”, disse Miranda Sarmento.
Para este ano, o Governo inscreveu uma projeção de custo com a medida de 60 milhões. Miranda Sarmento não considera irrealista, já que, diz, no ano passado houve quem adiasse a compra para depois da medida entrar em vigor, pelo que concentrou-se nos últimos meses essas aquisições.
Por outro lado, questionado na Comissão de Orçamento e Finanças, o ministro das Finanças garantiu não haver qualquer evidência que essas medidas tenham impactado os preços das casas, apesar do crescimento dos preços no último trimestre. Miranda Sarmento disse, ainda, que não tinha informação sobre o número de pessoas que pediram a garantia pública para a compra de casa, depois de Paulo Macedo ter indicado que a Caixa recebeu 800 pedidos com 257 milhões em crédito total já concedido ao abrigo dessa garantia.
As novas tabelas da retenção não se aplicam aos trabalhadores independentes, ou seja, os chamados recibos verdes, que só poderão absorver o benefício nos acertos anuais. Estes retêm na fonte 23% (este ano, que baixou face aos anteriores 25%) para determinadas atividades e consoante o volume de negócios.
Segundo informação do Governo, “um jovem que recebe, por exemplo, 1.000 euros por mês (num total de 14 000 euros/ano) poupará cerca de 800 euros de imposto só no primeiro ano. Ao fim de 10 anos de benefício, a poupança ascenderá a mais de 7.200 euros, o que corresponde a aumento de quase 3.500 euros face ao anterior regime do IRS Jovem, que estava em vigor em 2024”.
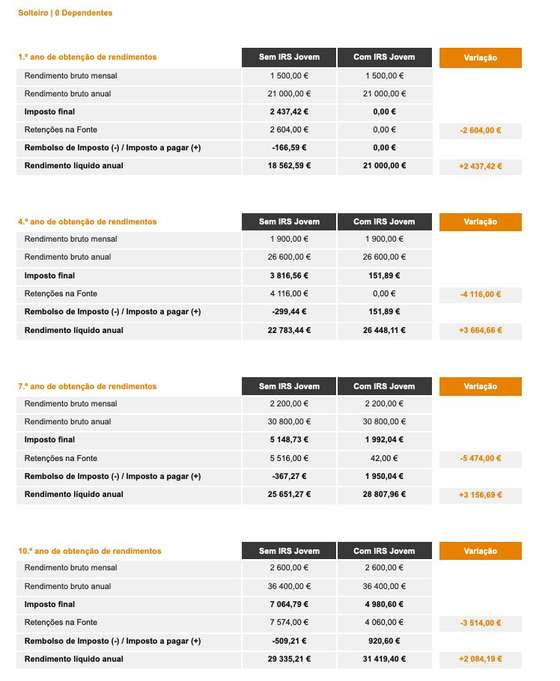
Numa simulação feita a pedido do Observador, a PwC indica que, no caso de um jovem que tem um rendimento bruto de 1.500 euros, conseguirá, no primeiro ano de tributação, poupar, mensalmente, de acordo com as tabelas de retenção 186 euros face a um regime sem IRS Jovem.
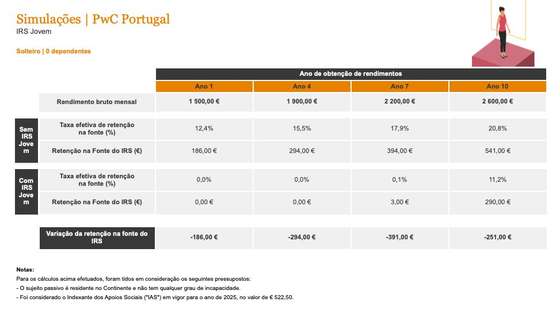
Fonte: PwC
No caso da simulação, pressupõe-se que o salário aumenta todos os anos, e as taxas e tabelas mantêm-se em vigor em anos seguintes.
Fonte: PwC
Se o jovem está no primeiro ano de isenção (a 100%), e ganha 1.500 euros mensais (brutos), no conjunto do ano garante que o seu rendimento anual líquido sai beneficiado em 2.437 euros, face a um regime sem IRS Jovem. Mantendo subidas salariais, o benefício no quarto ano será de 3.600 euros e no sétimo ano será de 3.156 euros.
(Notícia atualizada com respostas do Ministério das Finanças)