O regulador do mercado de seguros, a ASF, publicou nesta quarta-feira uma recomendação para que as seguradoras passem a comercializar um seguro de saúde com “condições padrão”, especialmente pensado para as doenças mais graves, que são aquelas que envolvem custos mais elevados para os portugueses quando estes recorrem ao setor privado para se tratarem.
As “condições padrão” definidas “visam proporcionar aos consumidores uma opção de seguro de saúde com coberturas claramente definidas, permitindo escolhas mais informadas e adequadas às suas necessidades“, indicou o supervisor em comunicado de imprensa. O supervisor “entende que uma estrutura contratual comum e facilmente compreensível potenciará decisões mais conscientes por parte dos tomadores de seguros, enquanto contribui para um mercado mais transparente e equilibrado”.
“É muito difícil comparar diferentes coberturas de seguros de saúde, muito difícil mesmo“, referiu Eduardo Farinha Pereira, diretor do departamento de supervisão comportamental da Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF), num encontro com jornalistas em Lisboa para anunciar esta nova regulamentação.
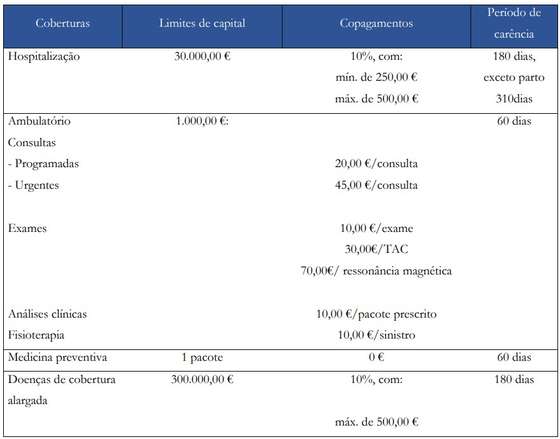
Para tentar atenuar este problema, foi criado um grupo de trabalho, que incluiu ASF, Associação Portuguesa de Seguradoras (APS) e principais empresas, que produziu um quadro de “condições mínimas – que não quer dizer fracas, pelo contrário” em que se prevê comparticipações para hospitalização, ambulatório mas, também, medicina preventiva e doenças de cobertura alargada.
Fonte: ASF
No âmbito deste seguro com “condições padrão”, por exemplo, o tomador de seguro não pode pagar mais de 25 euros por uma consulta programada e 45 euros por consulta urgente. Também não podem pagar mais de 10 euros por exame, 30 euros por uma TAC, 70 euros por uma ressonância magnética (até 1.000 euros de capital segurado por ano).
Numa doença de cobertura alargada, que é uma grande prioridade deste produto, a pessoa paga no máximo de 10% num máximo de 500 euros, num máximo de 300 mil euros por ano (de capital seguro pela seguradora). Estão abrangidas doenças como cancro (neoplasia maligna) e doenças cardiovasculares (como doença isquémica coronária, cardiologia de
intervenção – cateterismo e angioplastia (tratamento), bypass, disritmia cardíaca e doença valvular cardíaca).
Está, também, definido na circular um conjunto de “check-ups“, para homens e mulheres, para fazer gratuitamente uma vez por ano, sem quaisquer custos.
Estes são seguros sem franquia que, diz a ASF, são especialmente pensados para doenças com risco hospitalar, não tem coberturas como estomatologia, próteses ou óculos. As seguradoras podem, em cima do “seguro com condições padrão”, adicionar coberturas desde que respeitem os mínimos “padrão” e discriminem de forma clara o custo das coberturas adicionais.
“Estas coberturas oferecem uma proteção robusta, especialmente em situações que implicam maior impacto financeiro para os segurados, como o internamento hospitalar e o tratamento de doenças graves”, afirmou Eduardo Farinha Pereira.
As empresas, ao comercializarem este seguro, devem indicar nas condições contratuais que “este seguro preenche as condições padrão divulgadas pela Circular da ASF n.6/2025, de 3 de junho”, a circular que foi aprovada, após consulta pública, e que serve de base ao lançamento deste seguro com “condições padrão”. Se as empresas lançarem seguros similares mas que, em alguma rubrica, tenham uma cobertura inferior, não podem usar essa formulação.
ASF não dá pistas sobre quanto estes seguros poderão custar
A ASF não dá qualquer orientação sobre o preço que este seguro irá custar, em média, já que não pode fazê-lo. “O seguro de saúde é facultativo e o seu conteúdo é livremente estipulado entre as partes”, afirma o supervisor do mercado de seguros, acrescentando que “a ASF não dispõe de um enquadramento legal que lhe permita fixar uma apólice de seguro de saúde que seja obrigatoriamente igual para todas as empresas de seguros”.
Mas a expectativa de Eduardo Farinha Pereira, que não faz estimativas sobre o preço médio, é que “até ao verão, já haja várias empresas seguradores que tenham este produto disponível” – e quanto mais empresas aderirem maior será a concorrência e menor será o preço, antecipou o responsável. O preço irá depender de fatores como a idade e historial de saúde.
Acredito que as empresas irão ter interesse em publicar nos seus sites, por exemplo, que têm esta certificação de que são seguros que têm o padrão de qualidade que a ASF definiu ao empenhar-se nesta missão”.
Entre janeiro e fevereiro, de cada ano, o regulador do mercado irá publicar informação sobre as empresas que aderiram. E dentro de um ano, em junho de 2026, será publicado um relatório de reporte sobre como esta circular está a ser aplicada.