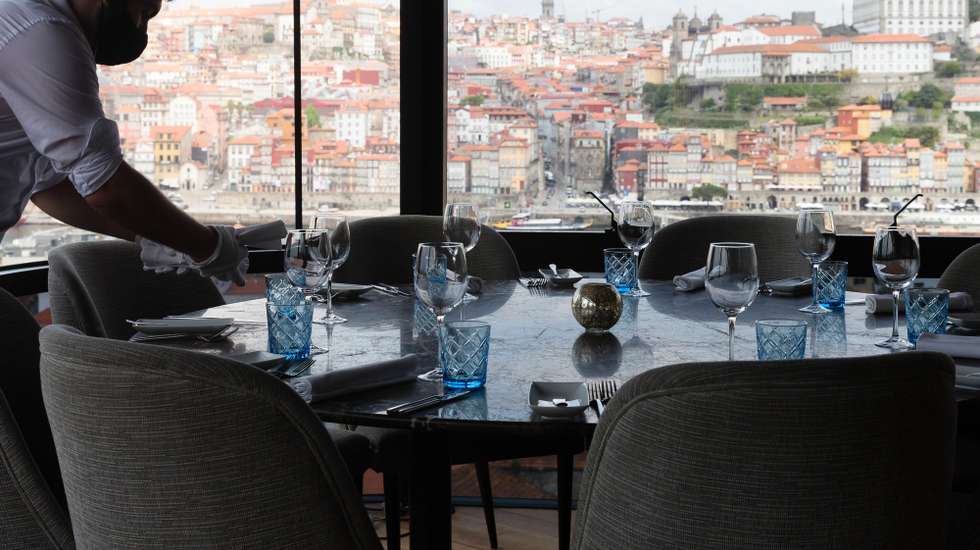
O primeiro relatório de avaliação aos benefícios fiscais recomenda a eliminação de várias medidas que representam uma despesa fiscal até 1,7 mil milhões de euros. A análise da U-Tax, unidade criada pelo Governo para cumprir um dos compromissos do PRR (Plano de Recuperação e Reforma) defende a reposição da taxa máxima do IVA na restauração para 23%.
Isto porque considera que a aplicação da taxa intermédia de 13% “tem um efeito redistributivo muito limitado e beneficia principalmente os agregados familiares com rendimentos mais elevados”. A reposição da taxa normal nesta atividade iria representar uma poupança na despesa fiscal da ordem dos mil milhões de euros, segundo estimativas apresentadas pela Unidade Técnica de Avaliação de Políticas Tributárias e Aduaneiras (U-Tax).
A taxa intermédia para a restauração — que deixa de fora as bebidas — foi reintroduzida pelo primeiro Governo de António Costa em 2016. Relatórios de avaliação ao impacto desta medida realizados nos anos seguinte apontam para um crescimento do emprego no setor, bem como para o aumento das contribuições para a Segurança Social.
Possível subida do IVA na restauração “não faz sentido, seria desastroso”, diz presidente da AHRESP
Em 2020, foi discutida uma proposta do PCP para incluir as bebidas na taxa intermédia que custaria 400 milhões de euros, mas foi chumbada.
“Subir o IVA para 23% na restauração é uma medida de enorme irresponsabilidade e seria catastrófico”
As isenções e taxas reduzidas do IVA são um dos capítulos centrais da análise e recomendações desta unidade, devido ao impacto que têm na despesa fiscal, que no ano passado foi da ordem dos 60%.
“Embora as taxas reduzida e intermédia, assim como as isenções no seu conjunto, contribuam modestamente para a redução da desigualdade de rendimentos — diminuindo o índice de Gini em 2,4% — tendem também a beneficiar desproporcionalmente os agregados familiares com rendimentos mais elevados”. Os agregados com rendimentos mais baixos beneficiam sobretudo das taxas reduzidas que estão em vigor em setores de bens essenciais como a alimentação, eletricidade e habitação.
Para além da recomendação relativa à restauração, a U-Tax recomenda uma avaliação mais abrangente das isenções no IVA.
A avaliação ao custo-benefício dos principais benefícios e isenções fiscais centra-se neste primeiro relatório em 31 benefícios fiscais que representaram no ano passado 77% da despesa fiscal. Nos benefícios analisados podemos encontrar os cinco que têm maior impacto em termos de despesa de um total de 369 quantificados no ano de 2023, bem como os que representam 96% da despesa fiscal que caduca no final deste ano (se não for renovada).
As reavaliações e eliminações propostas representam uma poupança potencial em despesa fiscal entre 1,456 mil milhões de euros e os 1,763 mil milhões de euros, o que corresponde a 7,1% a 8,6% da despesa fiscal total de 2024.
Benefícios fiscais já eram demais em 2019, mas em 2024 atingiram número recorde de 540
O trabalho de análise dos benefícios fiscais vai prosseguir nos próximos meses, de forma a abranger outros mecanismos com impacto na despesa fiscal que não foram avaliados.
SIFIDE para capital em entidades de I&D deve ser eliminado
Outra dos benefícios a eliminar, segundo a U-Tax, é o chamado SIFIDE indireto. Este mecanismo funciona como um crédito fiscal que resulta da participação no capital de instituições de I&D (investigação e desenvolvimento) e de contribuições para fundos de investimento que promovam investimentos de capital próprio e quase capital. O SIFIDE indireto representa quase 50% da despesa fiscal associada ao Sistema de Incentivos Fiscais à Investigação e Desenvolvimento Empresarial (SIFIDE), segundo dados de 2022.
No entanto, “há evidência de que uma parte significativa do investimento permanece retida nos fundos e empresas-alvo, sem aplicação efetiva em atividades de I&D. Considerando a ineficiência identificada e o peso na despesa fiscal, recomenda-se a sua eliminação”. A poupança estima varia entre os 259 milhões de euros e os 451,4 milhões de euros.
Outro dos instrumentos que deve ser reavaliado é a isenção aplicável a apólices de seguro de vida contratadas para a compra de segundas habitações. Na mesma linha, a isenção atribuída aos juros de empréstimos para a habitação deve excluir de segundas casas.
O relatório debruça-se também sobre os benefícios fiscais para as pessoas com deficiência, em sede de IRS, e na compra e manutenção de automóveis, defendendo neste caso critérios mais restritivos para o acesso a estes instrumentos. No caso do IRS, defende-se uma reformulação das isenções para pessoas com deficiência com o objetivo de simplificar o sistema e promover um benefício único.