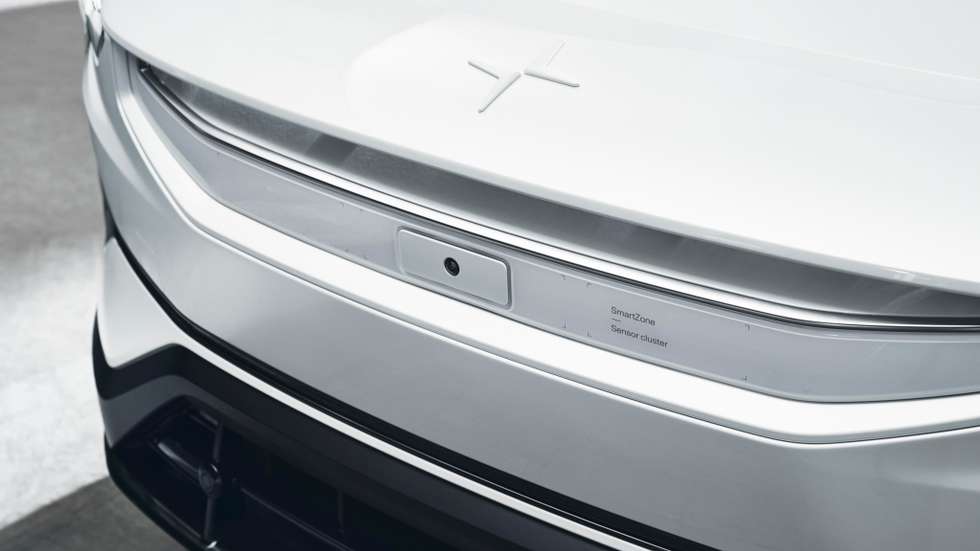
Apesar de lançar continuamente novos modelos e a maioria repleta de características capazes de animar os clientes e de fazer aumentar o volume de vendas, a Polestar continua a arrastar-se no que respeita ao seu valor em bolsa. Isto para desespero dos investidores e da Geely, o grupo chinês que detém uma série de outras marcas chinesas, além de controlar igualmente a Volvo e a Lotus, a que é necessário juntar 50% da Smart e praticamente 10% da Mercedes, de que é o maior accionista individual. Depois de se fazer representar apenas pelo Polestar 2 durante alguns anos, esta marca sueca que produz os seus modelos na China alargou a fabricação aos EUA, Coreia do Sul e, a partir de 2028, à Europa, onde passará a produzir o 7, já depois de ter fortalecido a sua gama com o 3, 4, 5 e 6. Mas nem assim a marca evitou a ameaça de ser afastada da americana Nasdaq, a bolsa de valores onde é cotada.
À gama mais robusta e variada, as vendas e a facturação responderam com uma subida. Porém, aquém das expectativas. Isto explica que o valor dos títulos continue em queda, tendo sido cotados à hora do fecho na passada sexta-feira a apenas 0,21 dólares, para o que certamente contribuiu o anúncio de prejuízos líquidos de 1,56 mil milhões de dólares no 3.º trimestre, pior do que os 867 milhões registados no período homólogo de 2024. Resultados pouco animadores, embora as vendas da marca tenham subido 36,5% no 3.º trimestre e a facturação tenha disparado 48,8%, graças à venda de créditos de carbono e modelos maiores e mais dispendiosos.
A Polestar está a ser cotada abaixo de um dólar por título desde Março de 2023 (a 0,93$) e se arrancou 2025 a transaccionar acções a 0,29$, fechou na 6ª feira a 0,21$, o que é um problema acrescido para o construtor e para os accionistas, uma vez que a Nasdaq não pode manter empresas cotadas consistentemente abaixo de um dólar. Daí que o construtor já tenha recebido um pré-aviso, o que motivou o anúncio de uma concentração de acções, trocando 30 títulos por apenas um, o que deverá acontecer ainda este ano.
Esta manobra, habitual em empresas que atravessam crises de valor e que é denominada reverse split, deverá elevar a fasquia que hoje está nos 0,21$/acção, em cerca de 6,30$, conferindo à Polestar alguma margem de manobra, mas nada disto será suficiente se as dificuldades não forem sanadas. A Polestar tem o seu capital distribuído por pequenos accionistas (18%), Geely (22%) e por Li Shufu (44%), o homem que manda na Geely. A Volvo, que há um ano controlava 78,7% da Polestar, hoje está reduzida a 16% (vendeu os títulos aos outros accionistas), uma vez que o mau desempenho desta estava a comprometer a valorização da Volvo.