Índice
Índice
A ES Enterprises tornou-se uma das sociedades mais conhecidas do Grupo Espírito Santo (GES) pela simples razão de não aparecer no organograma da instituição. A sua existência em segredo desde a criação em 1993 nas Ilhas Virgens Britânicas (posteriormente relocalizada para o Panamá, em 2007) permitiu ao longo de cerca de duas décadas o pagamento não declarado de bónus e prémios a altos quadros do grupo e até a figuras fora desta esfera. O tempo viria a batizá-la como o ‘saco azul’ do GES.
Amílcar Morais Pires foi um dos contemplados com esses pagamentos, embora o antigo administrador financeiro do BES tivesse chegado a negar publicamente qualquer conhecimento dessa estrutura. Por isso, a revelação na quarta-feira de que entendia que a ES Enterprises faria parte da ESFG — a holding financeira do GES e que detinha o controlo do BES (através da sociedade BESPAR em parceria com os franceses do Crédit Agricole) — foi surpreendente e marcou grande parte da sessão desta quinta-feira.
No quarto dia de declarações no julgamento do caso BES perante o coletivo presidido por Helena Susano (e com os juízes Bárbara Churro e Bruno Ferreira), não só tentou explicar a origem dessa convicção, como a alegada legitimidade do financiamento de uma entidade que não aparecia declarada nas contas do grupo nem era do conhecimento do Banco de Portugal ou dos auditores. Morais Pires foi ainda mais longe e assegurou até que era possível consolidar as contas da ES Enterprises, reclassificando-a como “centro de custos”.
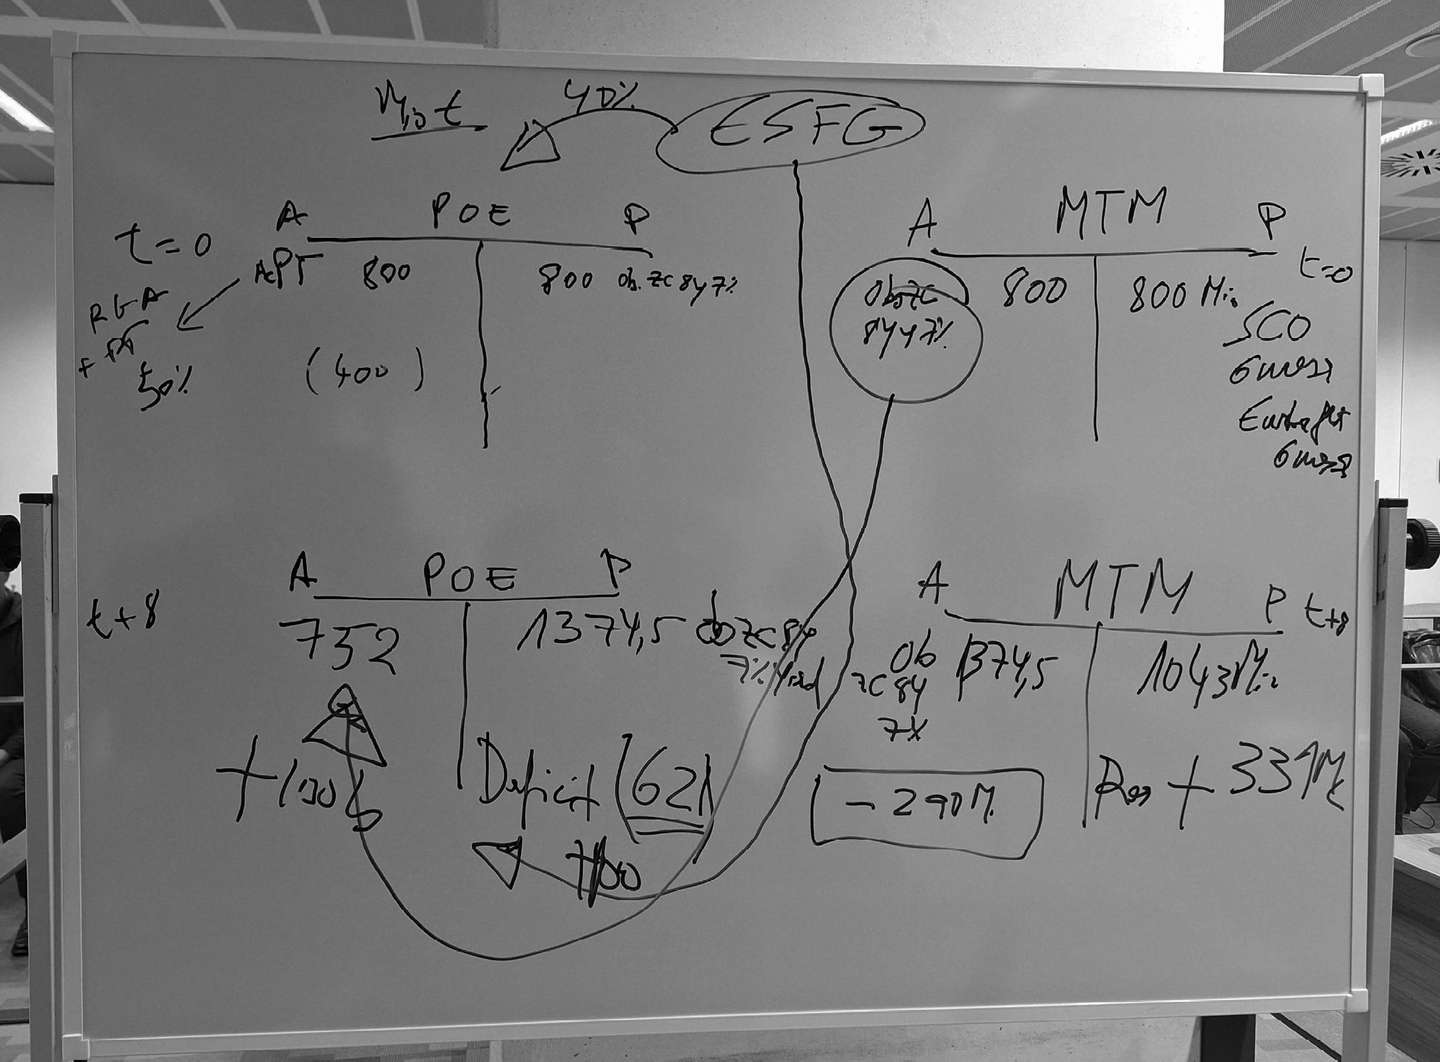
Ao tema da ES Enterprises e da ESFG juntou-se ainda uma discussão aturada sobre os contratos de opção feitos com veículos financeiros operados pela Eurofin, como a Zyrcan ou a Martz Brennan, na qual nem sequer faltou o insólito momento em que Morais Pires se levantou para fazer desenhos e contas num quadro. A ‘aula’ não terá convencido o Ministério Público ou os assistentes do processo que foram colocando questões; resta saber as conclusões que o tribunal terá retirado das explicações do antigo ‘braço direito’ de Ricardo Salgado, que vão continuar na sexta-feira no Juízo Central Criminal de Lisboa.
O ‘saco azul’, a ESFG, o financiamento e a conta por pagar
Jean-Luc Schneider. Segundo Morais Pires, foi pelo contabilista suíço — antigo alto quadro do GES e um dos responsáveis pela engenharia financeira associada à ES Enterprises — que ficou a saber que a ES Enterprises faria parte da ESFG, algo que nunca tinha sido referido antes por outros elementos do grupo.
Desta feita, o ex-CFO admitiu que a ES Enterprises era “uma entidade usada pela ESFG para pagar a altos quadros”, mas procurou distanciar-se do seu financiamento. O dinheiro teria de vir de algum lado para estes pagamentos, mas isso seria, segundo o arguido, uma incumbência de outra pessoa. “Podia ser financiada de várias maneiras, eu não controlava a atividade. Com dívida, operações financeiras”, começou por declarar, adiantando de seguida: “Quem controlava? Era o Dr. Ricardo Salgado”.
De acordo com o antigo administrador do BES a quem o MP acusou da prática de 25 crimes (dos quais já alguns prescreveram), uma das fontes de financiamento da holding financeira teria sido os fundos soberanos provenientes da Venezuela, que, “num momento de crise de liquidez, pôs 6 mil milhões de euros no BES”. Esse dinheiro, porém, terá passado ao largo da sua intervenção, ao enfatizar que o ex-presidente do BES e do GES fazia questão de lembrar como é que os fundos chegaram. Aliás, seria Salgado quem determinava as ordens de cálculo para o algoritmo das margens do BES e fazia “o juízo de valor” para a sua distribuição.
“O Dr. Ricardo Salgado dizia-me ‘Foram os Espírito Santo que trouxeram esses clientes para o banco’. Eram eles que tratavam. A Venezuela foi, através desses fundos soberanos, um importantíssimo investidor para o BES. (…) Parte desses fundos foi utilizada com ordens dessas entidades soberanas para financiar a ESFG”, afirmou, continuando: “O Dr. Ricardo Salgado deu-me ordens para dar instruções a Isabel Almeida para entregar os mapas… Era dado o mapa e o Dr. Ricardo fazia o que quisesse com o mapa”.
Morais Pires foi então confrontado com um documento de março de 2013 no qual associava a sociedade que viria a funcionar como ‘saco azul’ à ESI — a holding ‘mãe’ do GES — e não à ESFG, como tinha assegurado nestas declarações. Todavia, apesar da aparente contradição, manteve o argumento. “Não retiro nada do que disse, porque é a verdade. Não tenho dúvidas de que o propósito era remunerar os altos quadros do GES”, resumiu.
A tese do ex-CFO sobre a Enterprises e a ESFG levantava, todavia, três dúvidas:
- Nunca apareceu no organograma do GES;
- Se fosse da ESFG, teria de ser auditada pelos auditores independentes (como a KPMG ou a PWC) e estaria sob a supervisão do Banco de Portugal, mas ambos desconheciam a sua existência até ao colapso;
- Estando dentro da ESFG, teria de ser consolidada nas contas da holding;
Ato contínuo, o procurador César Caniço (que tem liderado a inquirição do MP ao ex-CFO do BES) não perdeu tempo a colocar em causa a lógica. “Como consolidava uma empresa que só servia para fazer pagamentos por fora e que não constavam em lado nenhum? Uma empresa em que os únicos dinheiros de financiamento que tem são (contratos de) opções… Como se justifica sequer estes pagamentos? Como a si, por exemplo?”, questionou.
“O próprio BES tinha ACE’s [Agrupamentos complementares de empresas], sociedades deste tipo, onde agregava funcionários, por exemplo, para fazer ‘call centers’. Era um único centro de custos, não tinha nenhum proveito e depois consolidava esses custos como queria. Imaginemos isto como um centro de custos puro”, atirou, reiterando a viabilidade de consolidação nas contas: “Consolida porque qualquer centro de custos, como era este, pode ser consolidado numa entidade para pagar os custos que lá estão. Vamos imaginar que o bónus de Morais Pires está lá — é um custo. Alguém há de pagar. Foi sempre consolidado, porque alguém pagou a conta”. Para o MP, contudo, esse ‘alguém’ foi sempre o mesmo.
Procurador César Caniço (CC) – Como é que a Resources se financiava?
Amílcar Morais Pires (AMP) – Ia financiar-se com a ESFG.
CC – Aí tinha linha de crédito?
AMP – Tinha.
CC – Não era no BES?
AMP – (…)
CC – Financia-se nos BRAX, nos clientes do BES, através das linhas de Mercado Monetário Interbancário (MMI), em que transferiam violando o ‘ring fencing’ (do BdP)… O que vejo disto é ESFG, mas quem eu vejo a financiar sempre são os clientes. Haja o que houver. Colocações fiduciárias no BES — quem compra? Os clientes. A forma como vai canalizar é que depois varia nos pipelines, mas o reservatório é sempre o mesmo: os clientes.
Uma ‘lição’ com desenhos e esquemas no quadro
Na sequência da argumentação anterior, Morais Pires começou a aprofundar as explicações com mais um recuo até 2002 e àquilo que já tinha denominado em sessões anteriores como ‘BRAX 0’. O antigo CFO do BES justificou a intervenção da ESFG com um “risco contingente de dar liquidez às estruturas problemáticas” e que é essa circunstância que dá origem à compensação ao longo dos anos, uma compensação que disse ter nascido de “um problema de opção estratégica” com o ‘buraco’ que disse ter ocorrido no BES.
Essa opção estratégica decorria de uma exposição total de 800 milhões de euros ao grupo PT, que se traduziu naquela altura em menos-valias globais de 400 milhões de euros — cerca de 200 milhões de euros não reconhecidos em provisão pelo banco e outros 200 milhões de euros distribuídos pelas sociedades-veículo Relcove, Gaunlet e Allore (RGA). Conhecidas como RGA, estas offshores foram usadas de forma instrumental pelo GES para dissimular operações de financiamento e controlo acionista de outras empresas (como na PT ou na Semapa).
“Eu [ESFG] sou acionista do BES, tenho 40% e tenho duplo interesse em fazer isso. Havia um encontro de contas permanente entre a EG Premium com o mecanismo de transformação de maturidades, fazia o encontro de contas”, começou por referir. E prosseguiu: “O acionista intervém em apoiar esta estrutura de liquidez, nomeadamente, emprestando à ES Resources [antecessora da Rio Forte, a holding da área não financeira] e esta à EG Premium, quando as séries comerciais não se conseguiam renovar. Dito isto, o acionista tinha de ser remunerado. Portanto, ele era remunerado por estes mecanismos”.
Estava em discussão aqui o que Morais Pires já designou como uma “garantia de liquidez” sem fornecer evidências da sua existência — e que não se materializou quando foi mesmo necessário em 2014 —, mas o MP não hesitou em colocar em causa essa tese. “Até agora não houve nenhum papel dessa garantia de liquidez que tanto fala. E da sua defesa nada veio”, disse o procurador César Caniço, com Morais Pires a contrapor: “Eu hei de descobrir.”
Sublinhando que não havia “nenhuma evidência” nas declarações de Morais Pires, o procurador indagou ainda sobre como era possível estar a sair dinheiro de uma empresa cotada sem estar nas contas. Por seu turno, o ex-CFO reiterou a tese do ‘duplo interesse’ da ESFG na eventualidade de uma falha no mecanismo de transformação de maturidades que servia para compensar a dívida. “Primeiro, (a ESFG) tinha 40% e não queria consolidar dentro do BES, porque implicava um ajuste no capital; depois, tinha a garantia de que ficava com o recurso aos ativos estratégicos que estavam na desintermediação”, notou.
A explicação entre o “problema de opção estratégico”, o “mecanismo de transformação de maturidades”, o défice gerado e a forma de compensação parecia gerar mais dúvidas do que clarificar o tribunal. Então, deu-se o momento insólito: Morais Pires fez uso do marcador e do quadro que já tinha sido colocado na véspera na sala de audiência e começou a desenhar cálculos e esquemas, depois de na véspera já ter prometido fazer os seus “bonequinhos”.
DR
A ‘lição’ do ex-CFO está refletida na imagem acima, disponibilizada pelo tribunal ao Observador, com a juíza Helena Susano a invocar o caráter público da audiência, a “justiça servida em nome do povo” e o “escrutínio” dessa atuação pela comunicação social.
Os contratos de opções entre o saco azul e os veículos da Eurofin que o MP diz terem sido “um espetáculo”
Perante os muitos milhões de euros que passaram pelas contas da Enterprises ao longo dos anos, o procurador César Caniço apontou então aos contratos de opções feitos pelo famoso DFME (Departamento Financeiro, de Mercados e Estudos) — dirigido por Isabel Almeida e sob o pelouro de Morais Pires. Em causa estavam, sobretudo, os contratos entre aquela sociedade offshore e os veículos financeiros Zyrcan e Martz Brennan, operados através da Eurofin segundo os interesses do BES.
Ponto prévio: num contrato de opção feito entre duas entidades, o comprador da opção paga um prémio para ganhar um direito futuro, enquanto o vendedor recebe o prémio e assume o risco da operação financeira. Contudo, segundo o MP, no contexto destes contratos efetuados com os veículos constituídos pela Eurofin a operação invertia-se: o BES pagava o prémio e assumia o risco, enquanto a Zyrcan (ou a Martz Brennan) recebia sempre. Depois, novos contratos de opção entre a Zyrcan e a Enterprises completariam o esquema de saída dos fundos para o ‘saco azul’. E esses contratos, ao contrário da incerteza do mercado, ‘batiam’ sempre certo com o valor do prémio definido à partida.
Procurador César Caniço (CC) — Os contratos eram normais ou eram sempre feitos para a Enterprises ganhar? O único propósito é passar dinheiro da Zyrcan para a Enterprises?
Amílcar Morais Pires (AMP) — Não tenho nenhuma evidência. Nunca tratei desses contratos.
CC – A Enterprises só serve para pagar coisas, tem de se financiar. Nunca perdeu um contrato de opções, foi um espetáculo!
Advogado José Miguel Duarte (mandatário de Morais Pires) – Mas tem todos?
CC – Todos os que apanhámos. Olhe, traga-me um! Traga-me um!
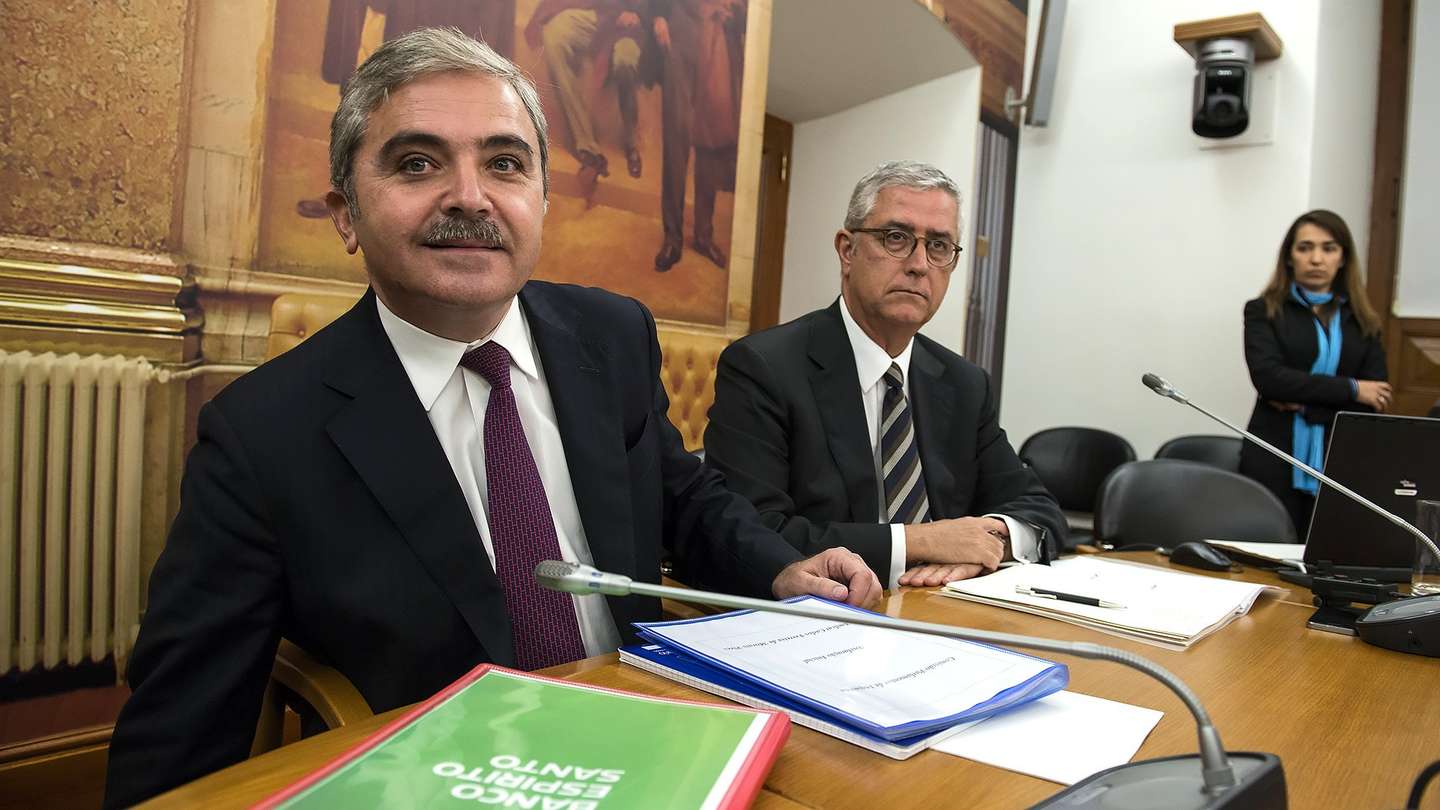
▲ Morais Pires (à esquerda) quando compareceu na comissão parlamentar de inquérito
© Hugo Amaral/Observador
Após este diálogo, Morais Pires não se comprometeu com esses contratos, ao enquadrar os mesmos como “operações regulares” que não careciam do seu acompanhamento quotidiano, limitando-se a admitir a saída do dinheiro naquele sentido como uma possibilidade teórica. “Eu sei que o banco utilizava este tipo de operações no próprio banco entre sucursal A e sucursal B. Portanto, podia aplicá-las dessa maneira. O banco utilizava estes mecanismos. Se conheço o mecanismo? Conheço. Pode ter essa finalidade, sim. É uma das finalidades. Pode ser uma questão de otimização fiscal”, alegou.
O ex-CFO reiterou também que o Crédit Agricole, enquanto acionista parceiro da ESFG na BESPAR que controlava o BES, “aceitou sempre” estas situações, porque tinha como contrapartida a venda de produtos financeiros da instituição bancária francesa na rede comercial do BES. “O Crédit Agricole queria ser parceiro do GES e aceitou que quem comandava era o GES”, disse, acrescentando: “Quando o GES decidiu colocar dívida no mecanismo especial de liquidez, eles estavam sentados nos órgãos e aceitaram. Até ao acontecimento trágico [descoberta do passivo oculto], foi sempre assim.”
E mesmo quando foi confrontado com um email de Jean-Luc Schneider para Pedro Almeida Costa (igualmente arguido), com ele próprio em conhecimento, Morais Pires defendeu que só lhe foi comunicada uma operação daquele tipo no âmbito do acompanhamento da “questão global do processo de reestruturação: o problema de opção estratégica”.