
Índice
Índice
[Este é o quarto de uma série de seis artigos sobre a origem dos nomes e a história de marcas de vestuário – os anteriores podem ser lidos aqui:]
- Do Jardim do Éden a Coco Chanel
- Paris, capital da moda
- De uniformes para as SS a jeans com cristais Swarovski
Levi’s
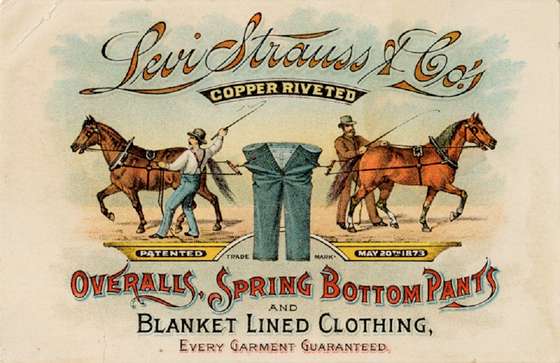
As origens da firma Levi Strauss & Co. remontam ao alfaiate Jacob Youphes (1831-1908), um judeu nascido na Letónia (então parte do Império Russo) que, ao chegar aos EUA, americanizara o seu nome para Jacob Davis. Este dedicava-se à produção de roupa de trabalho resistente e comprava os tecidos de ganga (denim, em inglês) usados na sua confecção a uma firma de São Francisco gerida por outro imigrante judeu, Levi Strauss (1829-1902), que nascera na Alemanha como Löb Strauss. Em 1871 Davis teve a ideia de aumentar a resistência das calças de trabalho inserindo rebites de cobre nos pontos mais sujeitos a desgaste; quando decidiu patentear a sua criação e produzi-la em larga escala, propôs a Strauss formar sociedade, que teve início em 1873.
O termo blue jeans ou apenas jeans, pelo qual este tipo de calças é hoje conhecido, só ficou associado inequivocamente a ele na década de 1960 – antes, blue jeans designava qualquer peça de vestuário feita de ganga azul (ver A geografia que se esconde sob a língua). Davis e Strauss começaram por designar as suas calças por “waist overalls”, sendo, então, “overalls” a designação genérica da roupa de trabalho e indicando “waist” (cintura) que apenas cobriam a parte inferior do corpo; “overalls” viria, depois, a designar apenas a peça de vestuário que conhecemos por “jardineira”. Nos EUA, as calças de trabalho em ganga são também denominadas “dungarees”, termo que começou por designar um tecido de algodão similar à ganga que era produzido na Índia há séculos – o termo “dungaree” provém da cidade portuária de Dungri, perto de Mumbai (a antiga Bombaim).
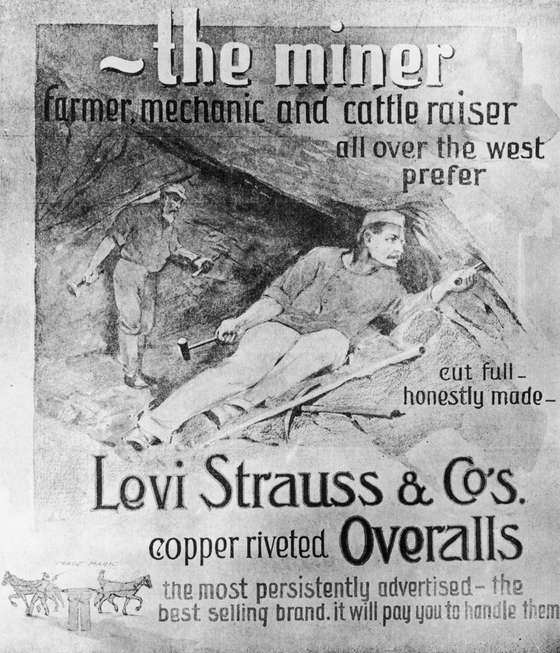
Anúncio a vestuário de trabalho com “rebites de cobre”, Levi Strauss & Co, c. 1875
Nas primeiras décadas da Levi Strauss & Co., a clientela foi constituída sobretudo por cowboys, lenhadores, ferroviários e outros operários e talvez tivesse ficado circunscrita a estas classes profissionais se não fosse a voga dos “dude ranchs” que tomou conta dos EUA nas primeiras décadas do século XX.
Com o extermínio dos índios ou o seu confinamento a reservas, a construção de redes viárias e ferroviárias, a democratização do automóvel particular e a chegada dos confortos modernos, o Oeste Selvagem deixara de ser selvagem e os urbanitas do Leste começaram a sentir-se atraídos pela ideia de fazer férias “em contacto com a natureza” e a experimentar, em versão asséptica e confortável (ou até luxuosa), o que imaginavam ser as sensações puras e genuínas da vida rural. Alguns ranchos de criação de gado começaram a oferecer alojamento ao visitante de Leste (conhecido no Oeste como “dude”, “tenderfoot” ou “greenhorn”) e o sucesso deste negócio levou a que alguns ranchos abandonassem completamente a actividade agro-pecuária e se reconvertessem integralmente a esta forma pioneira de turismo rural. Foram estes turistas que, no regresso às suas cidades no Leste, popularizaram os blue jeans usados pelos vaqueiros do Oeste (a conexão entre vestuário e ocupação continua presente na palavra espanhola para blue jeans: “pantalón vaquero” ou simplesmente “vaqueros”).
O outro impulso decisivo para a formidável ascensão da Levi’s veio da adopção dos blue jeans pela cultura juvenil nas décadas de 1950 e 1960, o que levou à diversificação dos modelos. A expansão do mercado suscitou, inevitavelmente, o aparecimento de incontáveis competidores, alguns oferecendo blue jeans baratos e produzidas em massa, outros apostando no segmento de luxo, outros enveredando pela contrafacção dos modelos da Levi’s. O papel dominante que a Levi’s continua a ter nos blue jeans é atestado pelo facto de nenhuma outra marca de vestuário promover tantos processos judiciais no domínio da propriedade intelectual: são mais de uma centena só neste século.
Apesar do fortíssimo vínculo das Levi’s ao imaginário americano, a derradeira fábrica da Levi’s no território dos EUA encerrou em 2003 e, hoje, apenas uma fracção ínfima (1%) do catálogo da marca, restrita aos artigos de topo de gama, tem fabrico americano, já que o “Made in USA” não é capaz de competir com a baixa remuneração dos operários que fabricam as Levi’s na China, Vietnam e América Latina. O total de vendas em 2023 ultrapassou os 6000 milhões de dólares e atingiu 6300 milhões em 2024, confirmando que a marca recuperou da quebra decorrente da pandemia de covid-19 e a tendência genérica de crescimento que vem desde 2017. Já no que respeita à valorização bolsista da firma, esta tem registado grandes oscilações: 8000 milhões de dólares antes da pandemia, quebra para 5000 milhões em 2020, máximo histórico de 12.000 milhões em 2021, seguido de queda, no ano seguinte, para 6000 milhões, valor que tem mantido, aproximadamente desde então – vale actualmente 6260 milhões de dólares.
Apesar de a popularidade da marca ser planetária, na linguagem oral as Levi’s podem suscitar engulhos comunicacionais, já que os anglófonos pronunciam a marca como “livaiss”, enquanto um português dirá “lévije”.
Não é possível falar de jeans sem mencionar uma das maiores bizarrias do moderno mundo da moda: o da voga dos jeans pré-gastos (“distressed jeans”, na designação inglesa). Na maior parte dos produtos de consumo, dá-se preferência a uma aparência o mais imaculada possível, mas os fabricantes de jeans suam as estopinhas para vender como novas aos seus clientes peças que aparentam ter chegado ao fim da sua vida útil, por terem sido sujeitas a tratos de polé, que incluem lavagem com substâncias ácidas e/ou corrosivas, tratamentos mecânicos com materiais abrasivos e rasgões. Os rasgões, que começaram por ter dimensões modestas, foram crescendo pouco a pouco, até deixarem exposta a perna entre meio da coxa e os joelhos, dando a quem enverga estes destroços o aspecto de sobreviventes de um acidente de viação.
Quanto mais sedentárias, confortáveis e inertes são as vidas dos consumidores, maior é a necessidade que sentem de criar a ilusão, através do uso de blue jeans esmeradamente pré-seviciados, de que levam vidas árduas, laboriosas e aventurosas. Esta compulsão para a burguesia endinheirada se travestir de proletária atingiu um novo patamar de ridículo com o regresso em força da voga dos jeans pré-salpicados de tinta, que tinham feito a primeira aparição (tímida) na viragem dos anos 80-90 do século passado.
Como seria de esperar, os fabricantes tiram partido desta tentação dos que desfrutam de situação financeira desafogada para “brincar aos pobrezinhos” e cobram centenas de euros pelo esforço colocado no “desgaste científico” de cada par de jeans.
Wrangler
Esta é mais uma marca de blue jeans associada a um alfaiate judeu que emigrou da Europa Central para os EUA. A história remota da Wrangler começa com C.C. Hudson, um rapaz de 20 anos que, em 1897, trocou o seu Tennessee rural por um emprego numa fábrica de roupa em Greensboro, na Carolina do Norte. Quando a fábrica cessou actividade, em 1904, Hudson e alguns colegas quotizaram-se para comprar parte do equipamento e improvisaram uma oficina artesanal, que recebeu o nome de Hudson Overall Company. Em 1919, a empresa abriu a sua primeira fábrica a sério e passou a ser designada por Blue Bell Overall. Continuou a prosperar e em 1943 adquiriu outra firma do ramo, a Casey-Jones Work-Clothes Company, que tinha entre as suas marcas registadas, uma que tivera escasso uso: a Wrangler.
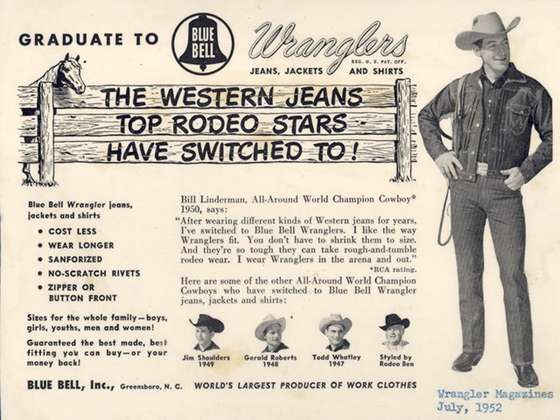
Anúncio à Wrangler, 1952
Em 1946, a Blue Bell contratou o alfaiate Bernard Lichtenstein (1893-1985), um judeu natural de Łódz (hoje na Polónia mas que, à data do nascimento de Lichtenstein, fazia parte do Império Russo), que se estabelecera em Philadelphia. Lichtenstein ganhara renome a fazer calças para os cowboys que participavam no circuito dos rodeos, o que lhe valera a alcunha de Rodeo Ben. A fama de Rodeo Ben acabou por chegar a Hollywood e algumas das estrelas que encarnavam papéis de cowboy nos écrans – como Tom Mix, Roy Rogers e Gene Autry – passaram a recorrer aos seus serviços. Após ter testado os “protótipos” concebidos por Rodeo Ben em vários cowboys, a Blue Bell lançou em 1947 a sua linha de blue jeans, para a qual recuperou a marca Wrangler (palavra que nos EUA é sinónimo de cowboy) e para cuja promoção recrutou alguns campeões dos rodeos.
O sucesso dos modelos desenhados por Rodeo Ben permitiu alargar as operações à Europa em 1962. Em 1996 a Wrangler detinha 20% do mercado americano, mas, tal como aconteceu com a Levi’s, não tardaria que esta marca publicitada como quintessencialmente americana se rendesse às leis da globalização: em 2001 abriu a primeira fábrica no México e em 2005 encerrou a última fábrica nos EUA.
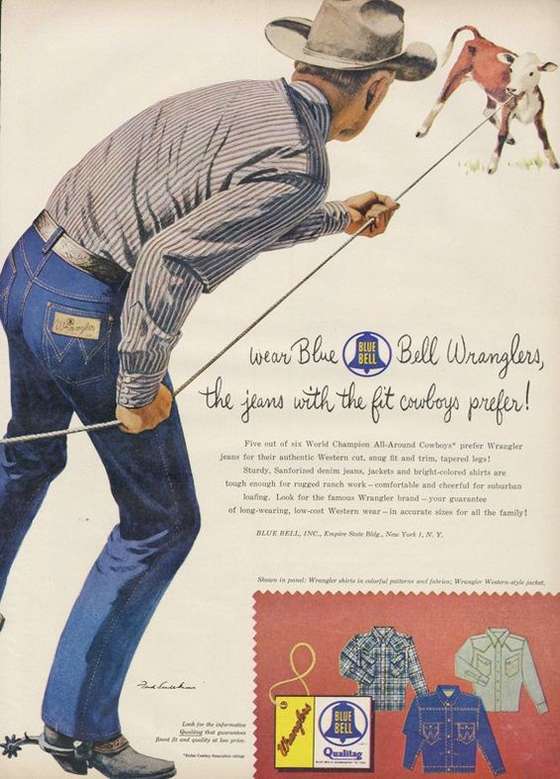
Anúncio à Wrangler, década de 1950
A empresa foi adquirida em 1986 pela VF Corporation, que já detinha a Lee e que em 2011 viria a adquirir outra marca de jeans, a Rock & Republic. Em 2019, a VF Corporation tornou autónomo o seu ramo de jeans, sob a designação de Kontoor Brands.
Lee
É outra marca histórica de blue jeans e teve origem na H.D. Lee Mercantile Company, fundada em 1889, por Henry David Lee (1849-1928). Ao contrário de Jacob Davis e Levi Strauss, que partiram de um patamar modesto, Henry David Lee era um homem rico quando fundou esta empresa – fizera fortuna na indústria petrolífera e reformara-se ainda novo, mas depois de, a conselho do médico, se ter mudado para um clima mais seco, em Salinas, no Kansas, decidiu lançar uma empresa na área do retalho alimentar. Esta correu tão bem que em 1912 alargou a actividade ao fabrico de blue jeans – que logo ganhou forte impulso com a comercialização do fato-de-macaco Union-Alls (1913) e da jardineira com o mesmo nome (1920), que contribuíram para fazer da Lee a marca de blue jeans mais vendida nas décadas seguintes.
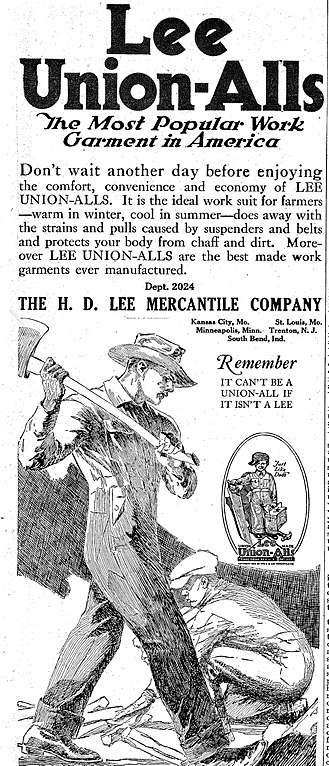
Anúncio à jardineira Lee Union-Alls
Na viragem dos anos 1960/70 a Lee reorientou o seu perfil do mercado do vestuário de trabalho para o da cultura juvenil. A empresa foi adquirida em 1969 pela VF Corporation, e foi, tal como a Wrangler, integrada na Kontoor Brands.
GAP
A origem do gigante GAP Inc. – que inclui, além da GAP propriamente dita, as subsidiárias Banana Republic, Old Navy, Athleta e Intermix – está numa loja com o nome The Gap, fundada em 1969, em São Francisco, por Donald Fisher (1928-2009) e pela sua esposa Doris (n.1931) – ambos provenientes de famílias judaicas. O conceito que presidiu à criação de The Gap era que a loja tivesse disponíveis todos os modelos da Levi’s em todos os números e complementasse esta oferta com a venda de discos, de forma a apelar ao público adolescente – o “gap” provinha da expressão “generation gap”, que designa o fosso entre gerações.
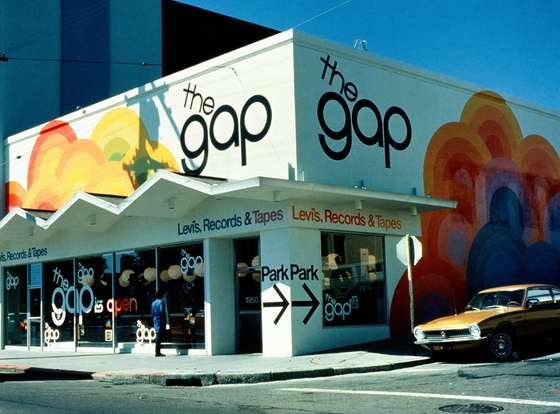
A primeira loja da Gap, em São Francisco
Em 1972 a GAP já detinha 25 lojas e em 1974 começou a comercializar os seus próprios artigos, com uma oferta focada em jeans, t-shirts e outra roupa simples e prática, a preços acessíveis – uma orientação que se manteve até aos nossos dias. Em 1983 a GAP adquiriu a marca de “roupa de aventura” Banana Republic, que foi, depois, redireccionada para o segmento de “médio luxo” (ver De uniformes para as SS a jeans com cristais Swarovski). À medida que crescia, a GAP Inc. foi desdobrando-se em marcas subsidiárias: para cobrir o mercado infantil surgiram a GAPKids e a BabyGAP e em 1993 foi lançada a GAP Warehouse, com produtos mais económicos, marca que no ano seguinte foi rebaptizada como Old Navy (o que não implica que os seus artigos tenham vocação marítima – o nome, diz-se, veio de um bar em Paris). Em 2019 a GAP Inc. anunciou ir tornar a Old Navy numa empresa autónoma, mas a decisão foi revertida no ano seguinte.
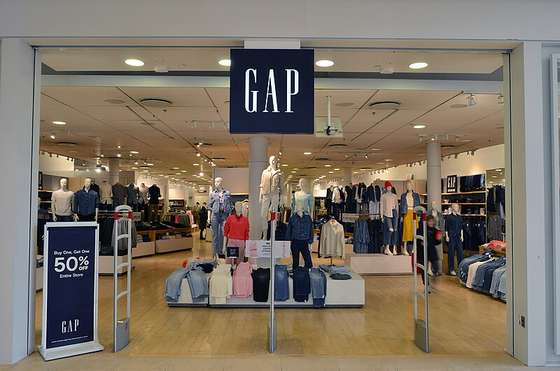
Loja GAP no Hillcrest Mall, em Richmond Hill, Canadá
A verdade é que, apesar da dimensão, das múltiplas subsidiárias, das campanhas publicitárias milionárias e da associação a estrelas do entretenimento e do desporto, a GAP Inc. está em lento declínio já há alguns anos, em resultado da competição de uma miríade de marcas no mesmo segmento de preços.
Em meados da década anterior, a GAP Inc. possuía perto de 3700 lojas (mais de 600 delas em regime de franchise), o que lhe permitia ocupar o 3.º lugar do ranking mundial das marcas de vestuário em termos do número de lojas a nível internacional, atrás da Inditex e da H&M (o gigante chinês Bosideng possui mais de 7500 lojas, mas quase não tem expressão fora da China, pelo que não se qualifica para este ranking). Todavia, as dificuldades por que tem passado, agravadas pela pandemia de covid-19, levaram ao encerramento de cerca de três centenas e meia de lojas nos três anos seguintes, fazendo com que no final de 2022 restassem 3400, valor que recuperou para 3560 em 2024. Este número global oculta mudanças substanciais na distribuição por marcas: as lojas GAP na Europa foram encerradas em 2023 e as lojas GAP na América do Norte caíram de um pico de 1400 em 2005 para 474 em 2024, mas as lojas Old Navy nos EUA não têm cessado de aumentar, sendo hoje 1240, o que faz desta marca a maior do grupo GAP. No que toca a receitas, a perspectiva também não é encorajadora: após uma boa recuperação do efeito da pandemia, as receitas têm vindo a cair desde o primeiro trimestre de 2022.
Em 2021 foi anunciada uma parceria de 10 anos entre a GAP e a marca Yeezy, do rapper Kanye West. A marca Yeezy tem o nome que, a dada altura, Kanye West adoptou como seu – noutras ocasiões tem feito questão de ser tratado como Yeezus, Saint Pablo e Louis Vuitton Don e em 2021 alterou o seu nome oficial para Ye (só Ye, sem apelido). West, que tem uma elevada ideia de si mesmo como estilista de moda, há muito sonhava em associar-se à GAP e manifestara a ambição (ambição é o que menos lhe falta) de se tornar no “Steve Jobs da GAP”. Os primeiros produtos Yeezy GAP surgiram em Junho de 2021, mas a esperança de que esta parceria reanimasse a GAP foi efémera, já que o temperamental e megalómano West depressa se desentendeu com os executivos da GAP e pôs fim à colaboração em Setembro de 2022, na mesma altura em que a Adidas desfez a parceria com West (para mais detalhes sobre as turbulentas incursões de Yeezy no mundo da moda, ver capítulo “Nos sapatos de Jesus” em Stilettos, mules e Yeezys). A ruptura destas parcerias, aliada ao comportamento desaustinado e conflituoso de West nos mass media e nas redes sociais e às suas manifestações públicas de anti-semitismo e simpatia pelo nazismo, explicará, pelo menos em parte, que a sua fortuna pessoal, estimada, em 2022, em 2000 milhões de dólares, tenha caído, em 2024, para “apenas” 400 milhões de dólares (na avaliação da revista Forbes).
Abercrombie & Fitch
A Abercrombie & Fitch é uma marca de difícil classificação, uma vez que teve diferentes perfis de produtos e públicos-alvo ao longo da sua história de 132 anos. Foi fundada em 1892 na baixa de Manhattan por David T. Abercrombie (1867-1931), com o fito de providenciar à elite endinheirada vestuário e equipamento para actividades de ar livre. Um dos seus clientes mais fiéis, Ezra Fitch (1865-1930), um homem de negócios apaixonado pelo montanhismo e pela pesca, acabou, em 1900, por tornar-se seu sócio, o que levou a que, quatro anos depois, a firma fosse rebaptizada como Abercrombie & Fitch.
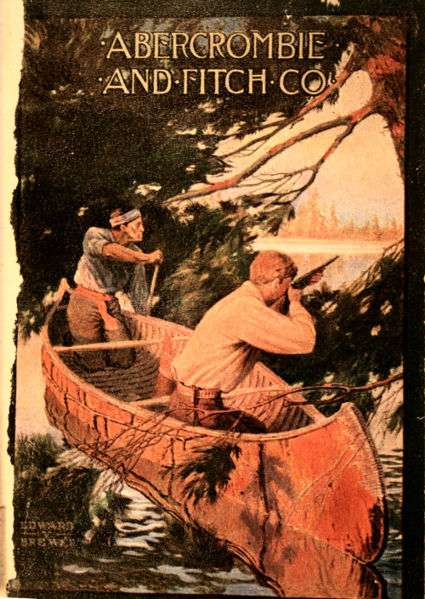
Capa do catálogo de 1909 da Abercrombie & Fitch
Não tardou que surgissem divergências entre os dois sócios sobre a orientação da A&F: Fitch pretendia alargar a clientela da marca ao consumidor médio, Abercrombie preferia manter a vocação original. Abercrombie acabou por vender a sua quota em 1907, mas a empresa manteve o seu nome. Depois de ter vestido e equipado celebridades como Theodore Roosevelt e Ernest Hemingway, a empresa faliu em 1976, mas a marca ressuscitou dois anos depois, agora nas mãos da Oshman’s Sporting Goods, mantendo a orientação das roupas e equipamentos de caça.
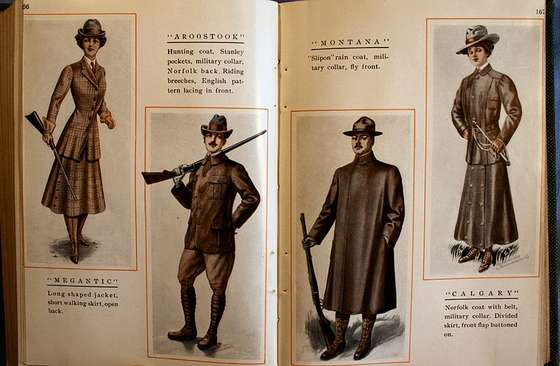
Interior do catálogo de 1909 da Abercrombie & Fitch
A marca passou por um longo declínio e no final da década de 1980 estava a ter prejuízos anuais de 25 milhões de dólares. Em 1988, deu-se nova mudança de mãos, agora para o grupo empresarial The Limited, de Les Wexner, que, em 1992, trouxe um novo CEO, Mike Jeffries e uma radical alteração de rumo: o público-alvo passaram a ser os adolescentes urbanos de classe média-alta (“the good looking, cool kids”), que a Abercrombie & Fitch tentou seduzir com campanhas publicitárias, recheadas de rapagões com musculatura de estatuária grega, fotografados por Bruce Weber, que primavam pela irreverência, pela sensualidade (com sugestões homoeróticas) e pela muita pele descoberta. Esta estratégia em termos de imagem estendeu-se aos funcionários recrutados para as lojas, que eram seleccionados de forma a encaixar no estereótipo “jovem, atlético e sexy” – numa entrevista à revista Salon, Mike Jeffries explicou assim a opção: “Porque pessoas atraentes atraem outras pessoas atraentes e nós queremos vender roupas a pessoas cool e atraentes”. Ao mesmo tempo, a Abercrombie & Fitch enviava regularmente “espiões” às escolas secundárias e faculdades com a missão de auscultar as mais pequenas variações de gostos e tendências nas farpelas juvenis.
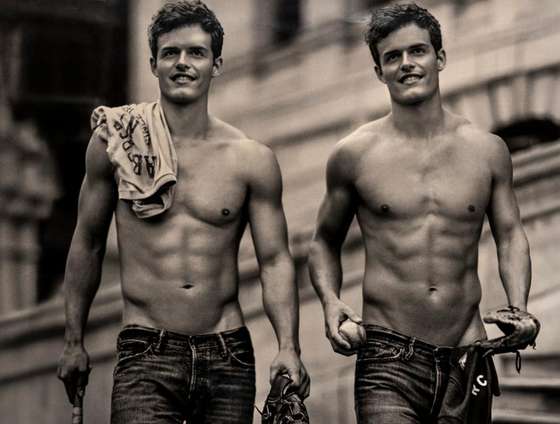
Foto de Bruce Weber para uma campanha da Abercrombie & Fitch, década de 1990
Pode parecer paradoxal usar nudez quando se pretende vender roupa, mas os “marqueteiros” conhecem bem a psicologia dos consumidores e a estratégia funcionou bem: em 2003, um inquérito sobre marcas (em geral, não apenas de vestuário) entre os adolescentes americanos, revelou que a Abercrombie & Fitch (que em 1996 fora autonomizada do grupo The Limited) era a 6.ª mais popular, à frente da Levi’s e da Nintendo. Ou seja, num curto período de tempo, a marca que vestira Teddy Roosevelt convertera-se num pilar da cultura juvenil. Entretanto, o número de lojas Abercrombie & Fitch, que era apenas de 25 em 1988, subira para 212 em 1999 e aumentou ainda mais a partir de 2006, quando a marca apostou em lojas fora dos EUA, chegando a atingir um total global de 1097 em 2008. Mas a Grande Recessão de 2007-2009 e a crise das dívidas soberanas europeias assestaram um rude golpe numa marca cujos preços médios estavam muito acima do que era usual naquele tipo de produtos; a clientela começou a optar por alternativas menos dispendiosas, ao mesmo tempo que a aura da Abercrombie & Fitch começava a perder brilho aos olhos dos adolescentes.
A clientela foi desertando para marcas de fast fashion como Zara, H&M, Forever 21 e TopShop e a Abercrombie & Fitch viu-se forçada a fechar centenas de lojas; para tornar mais precária a posição do CEO, em 2013, alguém resgatou ao olvido e repôs em circulação nas redes sociais a entrevista de Jeffries em 2006 acima mencionada, em que o CEO assumira que “há muita gente que não encaixa [nas nossas roupas] e não pode encaixar. Estamos a excluir pessoas? Sem dúvida”, e acrescentara que não tinha qualquer interesse em que as roupas da marca fossem usadas por gente obesa e feia. Em 2014, a Abercrombie & Fitch despediu Jeffries e em 2015 tentou afastar-se da imagem hiper-sexualizada e elitista (indo ao ponto de montar operações de relações públicas em que eram distribuídas peças Abercrombie & Fitch a pessoas sem-abrigo), tornou a presença do logótipo nas peças de vestuário muito menos proeminente e redefiniu o seu público-alvo. A ideia era, agora, competir no segmento da fast fashion para adultos (em particular a geração millennial). E, enquanto na fase anterior a marca tratara com desdém quem não tinha compleição física para vestir as suas roupas talhadas segundo padrões apolíneos, a nova Abercrombie & Fitch passou a desenhar as suas peças em função das medidas das pessoas comuns.
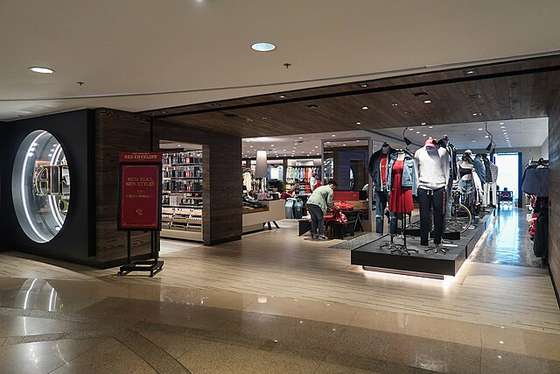
Loja Abercrombie & Fitch em Hong Kong
Numa primeiro tempo, a tendência declinante manteve-se e várias das lojas-capitânia fora dos EUA tiveram de ser encerradas, mas em 2017 surgiram sinais de recuperação. As receitas voltaram a subir, os custos diminuíram (em parte pelo investimento nas vendas online) e o número de lojas, que caíra de 1097 em 2008 para 735 em 2020, estabilizou ou até cresceu ligeiramente – era de 765 em 2023. Em 2023, a recuperação dava tais mostras de solidez que as acções da empresa entraram em valorização acelerada – tão acelerada que, durante algum tempo, superou a subida das acções das empresas de inteligência artificial. E quem está a impulsionar a ressurreição daquela que fora a marca favorita dos rapazes adolescentes são mulheres no segmento dos 28-43 anos.
A Abercrombie & Fitch poderá, mais uma vez, ter conseguido fazer uma radical reformulação da sua identidade, mas não conseguiu (ainda) libertar-se completamente dos rapazes “atléticos e sexy” da viragem dos séculos XX-XXI: em 2023, uma investigação da BBC trouxe à superfície mais “detritos” sobre a vida de Mike Jeffries nos tempos em que liderara a Abercrombie & Fitch. Há fortes indícios de que a construção da imagem da marca em torno de rapagões musculados não era apenas uma estratégia de marketing, correspondia também aos gostos pessoais de Jeffries. O agente que recrutava modelos esculturais para as campanhas publicitárias e para guarnecer os balcões das lojas também fornecia as festas privadas e outros momentos de lazer de Jeffries e os rapazes eram, alegadamente, compelidos a escolher entre satisfazer os caprichos sexuais do CEO e do seu companheiro ou ter a carreira abruptamente interrompida.
[Anúncio Abercrombie & Fitch, catálogo de Primavera de 2000:]
A capitalização de mercado da Abercrombie & Fitch tem oscilado violentamente ao sabor das constantes mudanças de imagem (e, quiçá, das revelações sobre o passado de Jeffries): teve um pico de 7000 milhões de dólares em 2007; entre 2015 e 2023 andou quase sempre abaixo dos 2000 milhões de dólares e, em várias ocasiões, pouco acima dos 500 milhões; atingiu um recorde de 9500 milhões de dólares em Junho de 2024; caiu para 4000 milhões em Março de 2025.
Diesel
Desde a criação dos jeans, há século e meio, que o negócio tem sido dominado por marcas americanas, mas aqui e ali têm surgido fabricantes de outros países a quebrar essa hegemonia. É o caso da italiana Diesel, co-fundada em 1978, em Molvena, por Renzo Rosso.
Embora tivesse nascido numa família de camponeses, na vila de Brugine, no Veneto, Rosso (n.1955) deu provas de talento precoce para o ramo dos jeans, pois com 15 anos já usava a máquina de costura da mãe para costurar calças por si concebidas, destinadas quer ao seu uso quer à venda entre os colegas de escola. Após efémera passagem pela faculdade de economia, em Veneza, aos 20 anos Rosso começou a trabalhar como director de produção na Moltex, uma fábrica de um grupo empresarial de moda liderado por Adriano Goldschmied. Goldschmied ficou tão impressionado com o trabalho do jovem Rosso que, quando este manifestou intenção de deixar a Moltex para se estabelecer por conta própria, lhe propôs sociedade no seu grupo empresarial e a criação conjunta de uma nova marca de jeans – e assim nasceu a Diesel.
Goldschmied, nascido em 1944, em Trieste, numa família judia ashkenazy, tem a reputação de ser o visionário responsável por elevar os jeans de humilde e rústica roupa de trabalho a artigo de haute couture – percurso iniciado em 1974 com a criação da marca Daily Blue. O Grupo Genius – assim seria designado a partir de 1981 o grupo empresarial fundado por Goldschmied – tornar-se-ia num viveiro de marcas de jeans, maioritariamente apontadas ao segmento médio-alto do mercado, como a Replay (lançada em 1981 por Claudio Buziol), a AG (lançada em 1994, com o nome formado a partir das iniciais de Adriano Goldschmied), a 1996 (lançada em 1998, apesar da designação), a Goldsign (lançada em 2005), ou a Citizen of Humanity (lançada em 2007), e até a “velha” Daily Blue seria ressuscitada em 2023. Este fervilhar de actividade valeria a Goldschmied o cognome de “padrinho da ganga”.
A lábia publicitária da Replay é típica da “filosofia” subjacente ao império empresarial de Goldschmied: “Os jeans são mais do que uma peça de vestuário […] Os jeans fundem-se com o corpo, são moldados pelo corpo num todo indissolúvel, tornam-se unos com quem os veste numa simbiose sublime. Os jeans reflectem quem realmente somos […] É por isto que são tão sexy. É por isto que ainda são tão rebeldes e continuam a ser um símbolo de vestir e pensar fora da caixa. Acima de tudo, é isto que os torna únicos. Nunca haverá dois pares de jeans iguais, tal como nunca haverá duas pessoas iguais. E, todavia, os jeans nada têm a ver com haute couture ou elite social. Eles são democráticos”. O adjectivo “democrático” tem vindo a ser esticado até limites inimagináveis, servindo para qualificar os regimes de Viktor Orbán, Nicolás Maduro ou Vladimir Putin e marcas de roupa cujos jeans mais baratos custam 149 euros e cuja t-shirt mais barata custa 49 euros (cf. website da Replay).
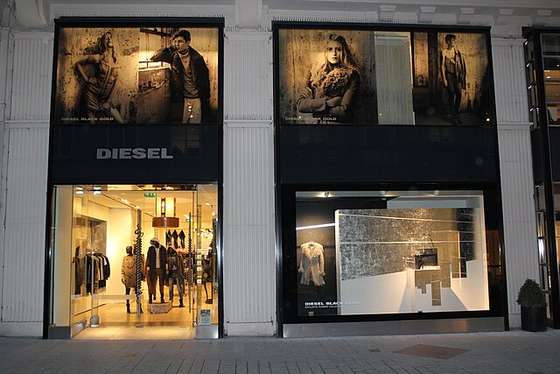
Loja de Viena da Diesel Black & Gold, uma submarca de luxo da Diesel que existiu entre 2008 e 2018
Apesar dos muitos sucessos do Grupo Genius, nenhuma das suas marcas alcançaria volume de vendas e notoriedade similares à da Diesel, que, a partir de 1985, ficaria sob controlo exclusivo de Rosso, mediante aquisição da participação de Goldschmied, por meio milhão de dólares. Esta quantia rapidamente se tornaria irrisória, face aos lucros fabulosos auferidos pela Diesel na década seguinte, graças à rápida implantação nos principais mercados internacionais e ao elevado preço médio dos artigos (no actual catálogo da Diesel o preço de um par de jeans vai de 175 a 1595 euros, o de uma t-shirt vai de 37 a 260 euros). O sucesso avassalador da Diesel na década de 1990 assentou menos na qualidade intrínseca das suas farpelas do que em maciças campanhas publicitárias que exaltavam a juventude, a sexualidade e a insolência e se colaram ao movimento grunge na cultura pop (um grunge chic, entenda-se). Uma das campanhas publicitárias assentava em encenações de aparatosos acidentes de viação, com uma aura de glamour decadente e trocista.
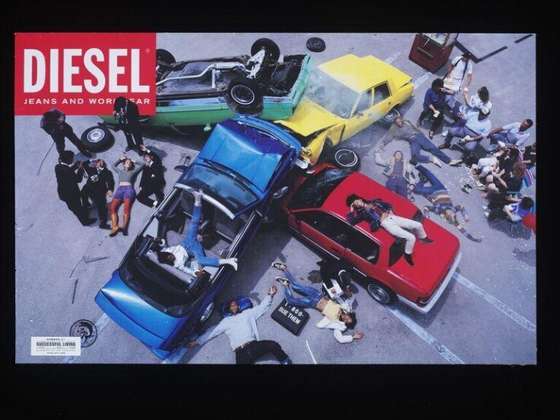
Anúncio à Diesel, 1994
Na década seguinte a Diesel perdeu algum protagonismo, devido à competição de marcas como a Abercrombie & Fitch e a G-Starr e ao desvio do interesse dos consumidores para outro tipo de jeans (a moda em jeans é extremamente volátil), mas continuou a expandir-se para novos mercados. Ao mesmo tempo começou a cultivar uma imagem de preocupação com a sustentabilidade, nomeadamente através da campanha publicitária “Global Warming Ready”, em que os seus modelos surgiam junto a uma Grande Muralha da China engolida pelas areias desérticas e numa Praça de São Marcos em que os pombos tinham dado lugar a araras.
Em 2010, a Diesel, que sempre desafiara as convenções do marketing de jeans, lançou uma campanha ainda mais heterodoxa e provocatória que era habitual nela, baptizada como “Be Stupid”.
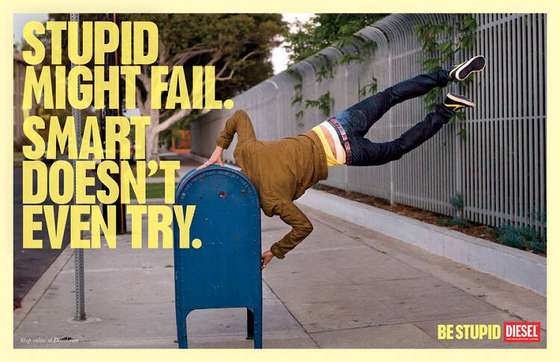
“O estúpido pode falhar. O inteligente nem sequer tenta”: Anúncio da Diesel
A “filosofia Be Stupid” proclamava: “O mundo está cheio de pessoas inteligentes a fazerem todo o tipo de coisas inteligentes, mas nós estamos do lado dos estúpidos. A estupidez é uma busca constante por uma vida sem arrependimentos. Os inteligentes podem ter os miolos, mas os estúpidos têm os tomates. […] Os inteligentes podem ter os planos, mas os estúpidos têm as histórias. Os inteligentes podem ter a autoridade, mas os estúpidos têm uma ressaca do caraças. Não é inteligente correr riscos. É estúpido. Ser estúpido é ser corajoso. Ser estúpido é não ter medo de falhar. Ser estúpido é saber que existem coisas piores do que falhar, como seja nem sequer tentar. O inteligente teve uma única boa ideia e essa ideia era estúpida. Ninguém consegue vencer um estúpido, por isso é melhor nem tentares. Lembra-te, só o estúpido é verdadeiramente brilhante. Por isso, sê estúpido!”. Este catecismo da estultícia era acompanhado por imagens de jovens adultos entregues a actividades delinquentes, perigosas, vãs e, claro, muito estúpidas.
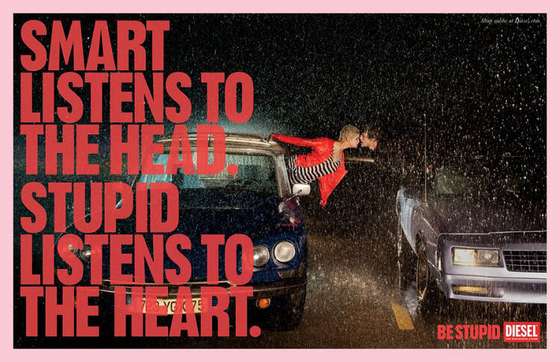
“O inteligente segue a cabeça, o estúpido segue o coração”: Anúncio da Diesel
A campanha “Be Stupid” parece ter produzido os resultados desejados do ponto de vista financeiro, uma vez que em 2012 Renzo Rosso entrou para a lista de multimilionários da Forbes, mas também é merecedora de atenção na perspectiva sociológica, pois foi precursora do culto da estupidez juvenil que começou a dominar o TikTok no final dessa década e que converteu o “palhaço da turma” no role model da Geração Z.
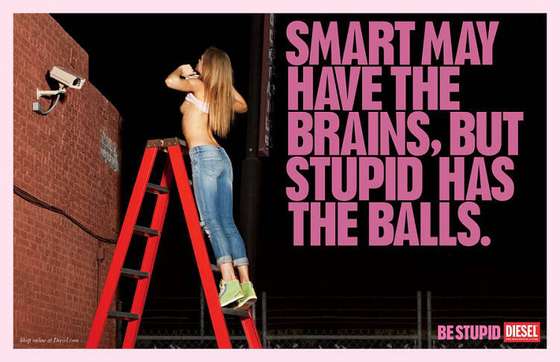
“O inteligente pode ter os miolos, mas o estúpido tem os tomates”: Anúncio da Diesel
Em 2013, a fim de recuperar o seu estatuto de “marca do momento” (um rótulo que lhe fora atribuído em 1998 pelo The Wall Street Journal) e como paradigma do “luxo alternativo”, da rebeldia e da irreverência, a Diesel contratou os serviços de Nicola Formichetti, que tinha sido estilista de Lady Gaga. Em 2020, a fim de renovar o seu crédito junto dos jovens urbanitas estarolas e razoavelmente endinheirados, a Diesel nomeou como director artístico o belga Glenn Martens (ex-Jean-Paul Gaultier), que tem vindo a diversificar o catálogo da marca com produtos que vão bem para lá dos jeans e usam outros materiais que não a ganga. Atendendo às tendências da cultura juvenil que fervilham nas redes sociais, a Diesel tem boas perspectivas de crescimento – desde que o seu público-alvo aufira rendimentos que lhe permitam dar 200 euros por umas calças de ganga.
Próximo artigo: A ascensão da fast fashion.