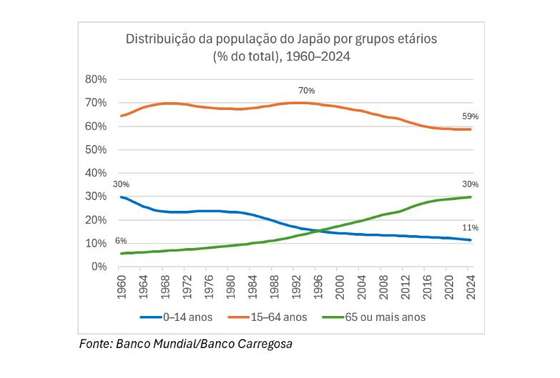
O Japão é atualmente um dos países mais envelhecidos do mundo. Em pouco mais de seis décadas, a percentagem de pessoas com 65 ou mais anos quintuplicou, de 6% para 30%, enquanto o peso dos jovens caiu quase dois terços, de 30% para 11%. Ao mesmo tempo, a população em idade ativa começou a diminuir a partir de meados da década de 1990, passando de 70% para os atuais 59%, refletindo sobretudo a baixa natalidade e o crescente aumento da esperança de vida.
O Japão é um caso extremo, mas não é o único. No entanto, pode ser visto como um verdadeiro laboratório do envelhecimento demográfico, porque reúne três características em simultâneo: uma natalidade muito baixa há várias décadas, uma das mais elevadas esperanças de vida do mundo e em crescendo, e níveis baixos de imigração. Assim, o país enfrenta não apenas um envelhecimento acentuado da população, mas também uma contínua diminuição do número de habitantes. O que hoje está a acontecer no Japão poderá antecipar a evolução demográfica de outras economias avançadas, sobretudo de muitos países europeus, embora a intensidade e o ritmo dependam, em grande medida, da evolução da natalidade e dos fluxos migratórios.
A Itália é talvez o exemplo mais paradigmático no contexto europeu e o que mais se aproxima do Japão. Também combina uma população muito envelhecida, natalidade persistentemente baixa e uma imigração que, ao contrário do que tem acontecido em Portugal, Espanha, Alemanha ou França, não tem sido suficiente para travar a diminuição do número de habitantes. Em 2024, a população com 65 ou mais anos representava 24,6% da população total italiana, 24,5% em Portugal, 24,2% na Finlândia, 23,9% na Grécia, 23,4% na Alemanha e 21,8% em Espanha, enquanto no Japão era de 30%. Entre 2014 e 2024, a população italiana diminuiu mais de 2%, de 60,3 milhões para 59 milhões de habitantes, aproximando-se da tendência nipónica, cuja população passou de 128 milhões em 2010 para 123 milhões em 2024.
O declínio populacional no Japão é um dos principais desafios económicos do país. Uma população envelhecida pode ser comparada, em certa medida, a uma doença para uma economia. Por absurdo, se toda a população estivesse doente, não haveria produção. Analogamente, se toda a população fosse idosa, não existiria população ativa suficiente para produzir os bens e serviços necessários. Assim, todas as variáveis macroeconómicas tenderiam a deteriorar-se e a moeda seria um dos reflexos dessa deterioração, pois espelha a força de uma economia. Se a produção diminuísse, a oferta de bens e serviços diminuiria e, apesar de alguma quebra da procura com a redução da população, os preços tenderiam a subir fortemente. Num cenário extremo, a hiperinflação seria uma realidade, pressionando igualmente as taxas de juro para níveis extremamente elevados, outro sinal de fragilidade económica e de perda de confiança na economia.
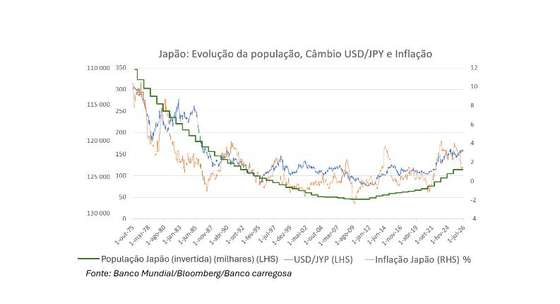
A constante renovação de mínimos do iene japonês face à moeda norte-americana reflete a gradual fraqueza da economia nipónica, aproximando-se dos 163 ienes por dólar no início de julho, o nível mais baixo desde 1986. Esta desvalorização não é explicada apenas pelo diferencial de taxas de juro entre os EUA e o Japão, mas também em parte pela evolução demográfica do Japão.
Assim, o Japão é um caso paradigmático na compreensão da relação entre demografia, inflação, taxas de juro e taxa de câmbio. Nas últimas décadas, a economia japonesa tem sido sobretudo influenciada pela evolução da estrutura etária da população e pela implosão da bolha imobiliária e financeira do início da década de 1990.
Desde finais da década de 1970, o crescimento da população nipónica começou a desacelerar gradualmente e, em 2010, o Japão atingiu o seu máximo histórico, com 128 milhões de habitantes, entrando desde então em declínio populacional. Em apenas quinze anos, o país perdeu cinco milhões de habitantes, enquanto a esperança média de vida continuou a aumentar, atualmente entre as mais elevadas do mundo, nos 85 anos em 2025.
Para compreender a evolução da inflação em função da estrutura demográfica, a população pode ser dividida em três partes. A primeira corresponde à infância e juventude, período em que os indivíduos consomem, mas ainda não produzem, sendo, por isso, uma fase potencialmente inflacionista. A segunda é a fase ativa, entre os 20 e os 65 anos, durante a qual as pessoas trabalham, produzem, poupam e sustentam o crescimento económico, uma fase desinflacionista ou mesmo deflacionista. Finalmente, a terceira fase corresponde à velhice, momento em que as pessoas deixam de produzir, mas continuam a consumir, principalmente cuidados de saúde, medicamentos, cuidados continuados e lares, regressando, assim, as pressões inflacionistas. No Japão, esta última fase tem um peso cada vez maior e poderá ditar um aumento estrutural da inflação, sobretudo num país tradicionalmente avesso à imigração.
Durante grande parte das últimas três décadas, o Japão enfrentou baixa inflação ou mesmo deflação. Este fenómeno foi, em parte, ditado pela desalavancagem dos balanços das famílias, empresas e bancos após o colapso da bolha imobiliária. Contudo, esta fase parece estar a acabar.
Os preços do imobiliário recuperaram e regressaram a máximos históricos, enquanto o Nikkei 225 continua a renovar recordes. Paralelamente, o peso da população idosa continua a aumentar. Assim, a inflação reapareceu no Japão e poderá ser mais elevada nos próximos anos. Caso esta tendência se consolide, o Banco do Japão poderá ser obrigado a acelerar a subida das taxas de juro para conter as pressões inflacionistas. Embora taxas de juro mais elevadas possam travar a desvalorização do iene, o envelhecimento da população limita o crescimento económico, podendo simultaneamente contribuir para uma inflação mais elevada e para a continuação da depreciação da moeda japonesa.