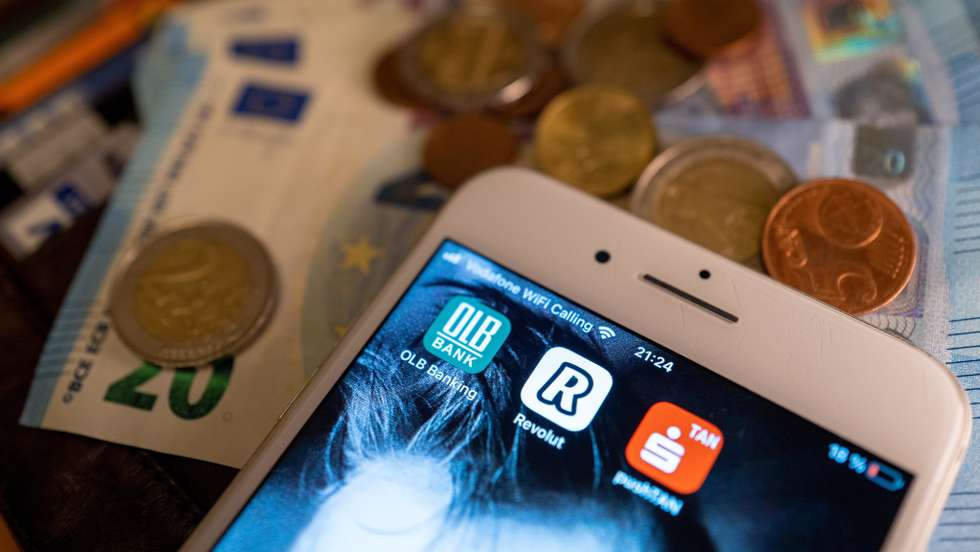
Na entrega da declaração de IRS os contribuintes têm de informar o Fisco sobre as contas bancárias que tenham fora do país. Mesmo naqueles casos de instituições financeiras que atuam em Portugal mas que estão registadas fora, como é o caso (mais comum) da Revolut, da N26, do OpenBank, do Bunq, entre outras. Em caso de dúvida, o melhor é declarar ou esclarecer a questão junto do banco.
A obrigatoriedade da declaração dessas contas (que abrange os bancos digitais) não é nova, mas muitos contribuintes não têm preenchido o respetivo campo.
A declaração é obrigatória só pela existência da conta, mesmo que não tenha havido movimentos nela. E não é preciso indicar os valores depositados. Só terá, num outro campo diferente, de declarar eventuais mais-valias com vendas de ativos nessa conta.
As contas de depósito ou de títulos em instituições financeiras ou sucursais no estrangeiro têm de ser declaradas. Para tal, no quadro 11 do anexo J, há que identificar essas contas através do IBAN (Número Internacional de Conta Bancária, que identifica a conta) e do BIC (Códigos de Identificação de Empresas, que identifica o banco e a geografia). Este anexo não está pré-preenchido, e tem de ser colocado pelo contribuinte quando entregar a declaração de IRS referente a 2024. De qualquer forma, o contribuinte pode optar pela declaração pré-preenchida para fazer a simulação (verificando todos os campos já integrantes), e antes de fazer a submissão preencher o anexo J.
O que está em causa neste momento e até final de junho — as declarações que estão agora a ser preenchidas e entregues respeitam a rendimentos e a património referente a 2024.
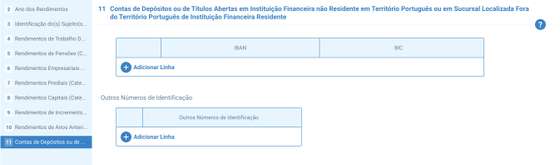
Os números do IBAN e BIC podem ser verificados nas plataformas online das instituições ou podem ser requeridos a esses prestadores de serviços financeiros.
Esta é apenas uma obrigação declarativa, sem impacto no imposto a pagar ou a receber. E, por isso, a declaração é obrigatória mesmo que não haja movimentação de valores, até mesmo se a conta estiver a zeros. Além disso, mesmo na entrega conjunta da declaração, se cada um dos elementos tiver uma conta há que entregar um anexo por cada contribuinte.
Conforme discrimina a Lei Geral Tributária, para efeitos desta obrigação declarativa entende-se que tem de a cumprir o contribuinte que “controle, direta ou indiretamente, e independentemente de qualquer título jurídico mesmo que através de mandatário, fiduciário ou interposta pessoa, os direitos sobre os elementos patrimoniais depositados nessas contas”.
Em relação ao incumprimento na entrega do anexo J (quadro 11), com a indicação das contas, a sociedade de advogados de Rogério Fernandes Ferreira (RFF) esclarece ao Observador que, “no limite e em abstrato, poderá incorrer numa contraordenação fiscal e ficar sujeito a uma coima fiscal que poderá variar entre os 25,00 euros e os 5.625,00 euros, admitindo que não existem outras circunstâncias que permitam a existência de ocultação para efeitos de crime de fraude fiscal”. Não foi possível apurar, junto do Ministério da Finanças, se houve, nos últimos anos, algum tipo de fiscalização ou de coimas por incumprimento da obrigação declarativa. Se a entrega da declaração já foi feita pode entregar uma substituição.
[Já saiu o quarto episódio de “O Misterioso Engenheiro Jardim”, o novo PodcastPlus do Observador que conta a história de Jorge Jardim, o empresário que, na verdade, era um agente secreto que liderou missões perigosas em todo o mundo, tentou criar um país e deu início a um clã de mulheres aventureiras. Pode ouvir aqui, no Observador, e também na Apple Podcasts, no Spotify e no YoutubeMusic. E pode ouvir aqui o primeiro episódio, aqui o segundo e aqui o terceiro episódio]

Há outra consequência da não declaração de contas no caso de serem instituições fora da União Europeia. O prazo de caducidade do IRS aumentará para 12 anos, ou seja, a prescrição em vez de quatro anos passará a ser de 12, podendo em qualquer altura, durante esses 12 anos, ser verificada (e liquidada) pela Autoridade Tributária.
Se a declaração da conta não tem qualquer impacto no valor a pagar ou a receber de imposto (ainda que possa demorar mais a verificação da declaração por incluir um anexo), as vendas de ativos, especialmente com mais-valias, podem gerar alterações, mas essas contas têm de ir, em alguns casos, para um outro quadro no anexo J, ou no anexo G, ou ainda no E.
Na declaração deste ano, referente a 2024, há outra novidade. O anexo G1 foi incluído na declaração para declarar os ativos detidos em países, territórios ou regiões com regime fiscal mais favorável, vulgo offshores. Além das contas bancárias nesses países, há que declarar outros ativos como imóveis, barcos, automóveis, etc.
Impressos do IRS com campo para detalhar ativos detidos em ‘offshores’