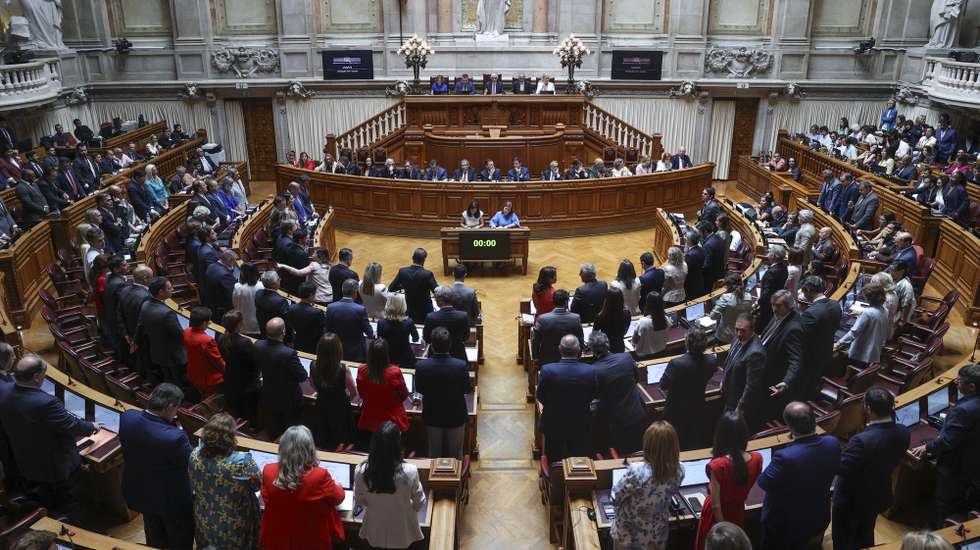
O parlamento aprovou esta sexta-feira, na generalidade, a proposta de lei do Governo para reduzir a taxa do IRC até 17% em 2028, com os votos favoráveis do PSD, CDS-PP, Chega, IL, PAN e JPP.
As bancadas do PS, Livre e PCP votaram contra. O Bloco de Esquerda não está presente na votação, pelo facto de a deputada única Mariana Mortágua se encontrar na missão da flotilha de ajuda humanitária a Gaza.
O Governo propõe reduzir a taxa geral de IRC ao longo dos próximos três anos, até ficar nos 17% em 2028. A iniciativa aponta para uma descida da taxa dos atuais 20% para 19% no próximo ano, para uma taxa de 18% em 2027 e para uma taxa de 17% a partir de 2028.
A iniciativa será agora debatida na especialidade.
Foi chumbada uma proposta da IL destinada a eliminar a primeira sessão da derrama estadual, uma sobretaxa que se aplica aos lucros dos grupos económicos superiores a 1,5 milhões de euros. O PSD, o CDS-PP, o PS, o Livre e o PCP votaram contra a alteração, fazendo com que a derrama continue a ter três escalões. O Chega e o PAN abstiveram-se. Só a IL e o JPP votaram a favor.
Foi também rejeitado um outro projeto de lei, do Chega, para baixar a taxa de IRC a um ritmo mais rápido do que a trajetória proposta pelo Governo. O PSD, o CDS-PP, o PS, o Livre e o PCP votaram contra e o PAN absteve-se. O Chega, a IL e o JPP votaram a favor.
Ainda na área do IRC foram chumbadas duas iniciativas do PAN para criar dois novos incentivos fiscais às empresas. O partido propunha que, a partir de 2026, as empresas pudessem deduzir ao imposto os gastos com a atribuição de apoios sociais aos trabalhadores destinados ao pagamento das creches ou do pré-escolar dos filhos, bem como os gastos com os “contratos de seguros de saúde em benefício dos animais de companhia dos trabalhadores”. O PSD, o CDS-PP e o PCP votaram contra, o que ditou a rejeição das iniciativas.
O PSD, o CDS-PP, o Chega, a IL e o PCP chumbaram um projeto de resolução do PS, que recomenda ao Governo uma redução da carga fiscal de forma diferente, privilegiando a redução dos impostos indiretos, designadamente o IVA.
Durante o debate da proposta do Governo para desagravar o IRC, na quinta-feira, o ministro das Finanças, Joaquim Miranda Sarmento, considerou o desagravamento como uma “escolha estratégica” para o país, não apenas para promover o crescimento e os salários, mas também a “coesão social”.
“Esta proposta não é apenas uma alteração técnica ao código IRC. É uma afirmação política, é uma escolha estratégica, é um passo firme na construção de uma economia mais competitiva, mais justa e mais preparada para os desafios do futuro”, afirmou o ministro.
Além da descida da taxa geral, a iniciativa inclui uma redução da taxa que se aplica à primeira fatia dos lucros das pequenas ou médias empresas e das empresas de pequena média capitalização, para 15% a partir de 2026.
Neste momento, a taxa que se aplica aos primeiros 50 mil euros da matéria coletável das PME já é mais baixa do que a taxa geral de IRC, situando-se em 16%.
Alterações ao incentivo no IRC ao aumento dos salários aprovadas na generalidade
O parlamento aprovou, também, esta sexta-feira, na generalidade, uma alteração às regras do incentivo fiscal à valorização salarial, para que as empresas possam aceder à dedução do IRC sem a obrigação de reduzir as desigualdades salariais entre trabalhadores.
A mudança foi proposta pelo Governo e recebeu os votos favoráveis do PSD, CDS-PP, Chega, IL, JPP. O Livre e o PCP votaram contra, enquanto o PS e o PAN decidiram abster-se. O BE não esteve presente na votação.
Em causa, está uma alteração do Estatuto dos Benefícios Fiscais, ao artigo no qual está consagrado, com efeitos desde 2023, um incentivo fiscal à valorização salarial.
Neste momento, para poderem deduzir ao IRC os custos com os aumentos salariais dos trabalhadores, as empresas têm de reduzir o “leque salarial” entre os trabalhadores. Essa condição obriga as entidades patronais a reduzirem as desigualdades nos vencimentos entre a base dos 10% de trabalhadores mais bem remunerados e os 10% pior remunerados.
Na proposta de lei, o Governo retira essa obrigação, mantendo as restantes já previstas na legislação, que implicam, entre outros, que as empresas façam um aumento anual acima de um determinado valor percentual, de 4,7%.
Na quinta-feira, durante o debate parlamentar da iniciativa, o deputado do PS Miguel Cabrita, ex-secretário de Estado do Trabalho, desafiou o ministro das Finanças a dizer como combaterá as desigualdades remuneratórias nas empresas após estas mudanças. Na resposta, Joaquim Miranda Sarmento afirmou que “o prémio salarial, aplicando-lhe a regra do leque salarial, pura e simplesmente não vai funcionar”, não revelando se o executivo pretende, ou não, tomar alguma outra medida separada para combater as desigualdades.
Durante o debate, Miranda Sarmento considerou ser “importante que o prémio salarial” tenha um benefício no IRC, mas sem aquela obrigação. “Um acordo com os parceiros sociais tem como objetivo incentivar a valorização salarial sem impor condicionalismos que dificultam a sua aplicação”, sinalizou.
O Governo comprometeu-se perante os parceiros sociais, no Acordo Tripartido 2025-2028 celebrado a 1 de outubro de 2024, a revogar este critério e fê-lo ainda na proposta de lei do Orçamento do Estado para 2025. No entanto, a iniciativa foi chumbada durante a discussão na especialidade, tendo o executivo decidido apresentar a medida de novo mais tarde pelo facto de esse ter sido um compromisso assumido na Concertação Social.
Essa iniciativa acabou por ser apresentada, entretanto, pelo segundo executivo de Luís Montenegro, a 10 de julho.