O Bankinter, banco espanhol que há exatamente 10 anos comprou as operações do Barclays em Portugal, tem como objetivo nos próximos cinco anos ultrapassar o Montepio e o Crédito Agrícola e passar a ser o sexto maior a operar no país. O banco quer atingir essa meta crescendo de forma “orgânica“, mantendo a trajetória positiva dos resultados que teve em todos estes 10 anos – mas, perante notícias de que o Banco CTT estará à venda, o Bankinter admite que está “atento” a oportunidades de aquisição que possam surgir. E, aos olhos do country manager, qualquer iniciativa desse género será bem vista pelo Governo.
Esta foi a resposta dada por Alberto Ramos, o country manager do banco que, em Portugal, funciona como uma sucursal da casa-mãe espanhola (em contraste, por exemplo, com o Santander Portugal ou com o BPI, que são autónomos dos acionistas espanhóis).
Questionado pelo Observador, num encontro com alguns jornalistas em Lisboa nesta segunda-feira, o gestor garantiu que, durante o processo de venda do Novo Banco, “não houve qualquer contacto por parte do Banco de Portugal ou do Governo” que desse a entender ao Bankinter que não seria bem visto que o Novo Banco fosse comprado por alguma entidade do país-vizinho (que já tem uma posição grande no mercado português). O Bankinter, embora inicialmente não tenha excluído interesse no Novo Banco, acabou por não participar na fase final desse processo de venda.
“Ninguém nos disse ‘esqueçam, que isto não é para espanhóis’“, afirmou Alberto Ramos. O Novo Banco acabou por ser vendido aos franceses do BPCE e não aos espanhóis do Caixabank (donos do BPI), que também tinham interesse. “Eu creio que a intenção dos reguladores e do Governo português é que, acima de tudo, os bancos a operar em Portugal sejam bancos bons e que os bancos estrangeiros tragam valor para o mercado português”, afirmou Alberto Ramos, garantindo que não “sente que a banca espanhola tenha sido desconsiderada” naquele processo de venda do Novo Banco.
O negócio fez-se com quem apresentou a melhor proposta, tenho a certeza absoluta disso – se a melhor proposta tivesse sido de um banco espanhol, teria sido esse a comprar, desde que fosse um banco espanhol de qualidade”, conclui Alberto Ramos.
Segundo notícia recente da Bloomberg, os CTT contactaram nos últimos meses várias empresas de consultoria com o objetivo de explorar “opções” para o futuro do Banco CTT – o que pode passar por uma venda de pelo menos parte do capital da instituição financeira.
A prioridade do Bankinter é continuar a aumentar as quotas de mercado nos vários segmentos, de forma orgânica, mas se surgirem oportunidades de fusões e aquisições o banco “não deixará de olhar para elas”, afirmou Alberto Ramos.
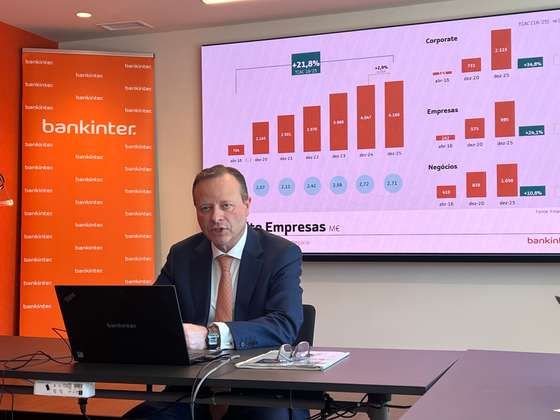
Alberto Ramos tornou-se “country manager” do Bankinter em Portugal em setembro de 2017.
A compra de uma instituição como o Banco CTT poderia dar maior escala ao Bankinter e tornar o banco espanhol mais conhecido em Portugal. Um estudo feito pela Marktest revelou que em abril de 2016, quando foram compradas as operações do Barclays, menos de 10% dos portugueses tinha ouvido falar deste banco – hoje o cálculo de “notoriedade” ascende a 68,1%, segundo esse mesmo estudo.
Setor bancário fechou agências? Bankinter aumentou-as
↓ Mostrar
↑ Esconder
Numa década em que os bancos, de um modo geral, fecharam agências e dispensaram colaboradores, o Bankinter fez o contrário: tinha 81 agências em 2017, hoje tem 82. Em 2016 tinha 134 mil clientes e no final de 2025 já tinha o dobro: 278 mil.
O volume de negócio aumentou a um ritmo médio de 12,6% nos últimos 10 anos, de forma consistente, o que no ano passado resultou em 210 milhões de euros em lucros (antes de impostos) da atividade. A carteira de crédito em Portugal ascende a 12 mil milhões, com 10 mil milhões em depósitos.
O Bankinter foi fundado em 1965 como uma “joint venture” entre o Banco Santander e o Bank of America – em Espanha é o quinto maior banco em ativos, com operações também em Portugal, Luxemburgo e Irlanda.
A análise da Marktest revelou que o banco tem maior notoriedade entre a “classe alta e média-alta” (84,9%) mas é menos conhecido pelas pessoas classificadas no estudo como “classe média”. Menos de três em cada quatro (74,3%) conhecem o banco, nesse segmento populacional, segundo o estudo.
“Prudência”. Bankinter deu menos crédito com garantia do Estado do que o restante setor
“Temos tido um crescimento do volume de negócios sempre de dois dígitos”, destacou Alberto Ramos, admitindo que “se pudesse assinar já que nos próximos cinco anos irá manter o mesmo ritmo de crescimento dos últimos 10 anos, assinava já, sem sombra de dúvidas“.
O banco garante que vai continuar a tentar crescer “fazendo as coisas de forma diferente dos outros“, afirmou o country manager, salientando que o Bankinter foi um pioneiro das taxas fixas em Portugal, no crédito à habitação, e ainda hoje os clientes não têm qualquer dificuldade em encontrar “opções de taxa fixa de 15, 20 ou até 30 anos” – ao passo que outros bancos se limitam a dois, três ou cinco, no máximo.
Muitas coisas que fizemos foi em contraciclo com o mercado português e vamos continuar a fazê-lo, o que nos vai permitir chegar ao top 6 da banca a operar em Portugal, com base no volume de negócios – é um desafio mas achamos que vamos conseguir”, afirmou Alberto Ramos.
Onde o Bankinter também está em contraciclo com o resto do setor é na aposta no crédito à habitação aos jovens com garantia do Estado. A generalidade dos bancos fez uma aposta forte nesse produto, aproveitando a medida pública, e segundo dados do Banco de Portugal, cerca de 20% do crédito à habitação que os bancos deram no ano passado foi com garantia pública. No Bankinter foi apenas 10% em 2025, uma grande diferença sobre a qual o Observador também questionou Alberto Ramos.
“Eu creio que [a justificação] tem a ver com a prudência com que olhamos para este tema”, respondeu Alberto Ramos, notando que o Bankinter é, “do ponto de vista do risco, um banco conservador – o que não tem impedido de crescer de forma significativa – e temos muito presente aquilo que é a responsabilidade que temos quando concedemos crédito, que é ter a certeza absoluta do que estamos a fazer, embora nunca seja 100% porque sinistralidade haverá sempre. Mas procuramos muito fazer este papel de sermos muito conservadores na forma como ajudamos os clientes a perceber se certo crédito faz sentido ou não faz sentido para eles”.
Um em cada quatro clientes que compraram casa em 2025 pediu ao banco entre 90% e 100% do valor
Isso significa que, se o Bankinter se afirma mais “prudente” e por isso deu menos crédito com garantia do Estado, os outros bancos estão a ser “imprudentes”? “Não diria imprudentes, diria que terão regras diferentes das nossas, não as conheço”, afirmou Alberto Ramos, acrescentando que o Bankinter tem “o melhor rácio de non-performing loans [créditos em incumprimento] do mercado português“: 1,4%.
Temos uma política agressiva em termos de preço, mas isso permite-nos ser muito criteriosos e muito seletivos na concessão de crédito”, afirmou o gestor.
Alberto Ramos destacou os dados recentes do Banco de Portugal que dizem que uma em cada quatro pessoas que pediram crédito para compra de casa em 2025, especificamente para habitação própria e permanente, obteve dos bancos um financiamento entre 90% e 100% do valor da casa – algo que só foi possível graças à garantia pública que o Estado passou no final de 2024/início de 2025 a dar às pessoas com até 35 anos de idade.
Com a introdução dessa garantia, a percentagem de clientes que excedem o máximo dos 90% é já maior do que era em 2018, quando o Banco de Portugal sentiu necessidade de introduzir um limite. O “perfil de risco dos mutuários deteriorou-se” em 2025, avisou o supervisor, referindo-se ao impacto de uma medida que, recorde-se, apenas cobre 15% do valor do crédito durante 10 anos (muito menos do que dura a generalidade dos créditos à habitação).
A garantia pública permite “contornar” o limite máximo de 90% de financiamento, face ao valor da casa, imposto pelo supervisor. Mas os clientes, ao pedirem um financiamento maior, acabam por ter prestações mais altas e com taxas de esforço maiores, ao longo de mais anos.
Ainda assim, o Bankinter consumiu até ao final de fevereiro 44% do plafond que lhe foi atribuído pelo Ministério das Finanças, para dar crédito com garantia pública, o que corresponde a 175 milhões de euros em crédito. O plano é “chegar ao final de 2026 tendo consumido a totalidade” do plafond, que foi de 60 milhões (valor que se traduz em cerca de 400 milhões de euros em nova produção, já que a garantia só cobre 15%, no máximo, do valor total do financiamento”.
Primeiro líder do Bankinter saiu para o Novo Banco (e acabou a ser investigado pela Justiça)
↓ Mostrar
↑ Esconder
Alberto Ramos é “country manager” do Bankinter em Portugal desde setembro de 2017, tendo sucedido ao primeiro líder da instituição: Carlos Brandão – que já vinha do Barclays. Ao que o Observador apurou na altura da notícia das investigações a esse banqueiro, ao cabo de poucos meses após o Bankinter comprar o Barclays decidiu fazer um acordo de saída com o então country manager – o banco espanhol nunca fez comentários públicos sobre esse caso nem sobre as razões que levaram à dispensa do gestor.
Questionado pelo Observador na conferência de imprensa desta segunda-feira, Alberto Ramos não quis fazer mais comentários sobre a polémica em torno do seu antecessor. “O Carlos foi um colaborador do banco, foi CEO do banco durante alguns meses, não quero fazer comentários sobre esse processo, apenas posso dizer que o banco analisou com todo o detalhe a situação e estamos tranquilos relativamente a essa matéria“, respondeu Alberto Ramos.