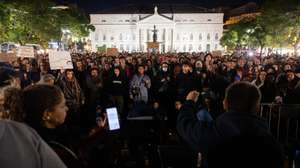
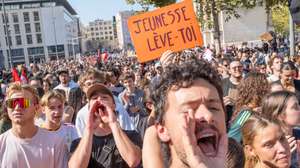
Aumento do custo de vida, perda de poder de compra e descontentamento com os serviços públicos. Os protestos em várias cidades francesas, que se tornaram violentos em vários locais, foram justificados pela insatisfação de um grande número de cidadãos em relação à situação económica e à resposta dada pelo Estado francês. Mas o efeito prático foi um aumento do desconforto dos investidores que financiam o crónico défice das contas públicas francesas, que exigem juros mais elevados para continuar a emprestar ao país. Isso, alertam analistas, reduzirá, ainda mais, a margem orçamental do Governo para apoiar as populações – e um possível corte de rating pela Moody’s, nesta sexta-feira, pode atirar ainda mais achas para a fogueira.
Mais de meio milhão de pessoas manifestaram-se nas ruas de várias cidades francesas e, em muitas delas, os protestos transformaram-se em tumultos violentos: cerca de 1.500 lojas e empresas foram danificadas ou saqueadas e foram feitas mais de duas mil detenções. Os distúrbios, que levaram a uma mobilização massiva de forças de segurança, fizeram subir de tom as dúvidas dos investidores em relação à sustentabilidade da dívida francesa, cujos títulos intensificaram a trajetória de perda de valor – e subida dos juros implícitos – que já tem colocado, nos últimos meses, França em maus lençóis nos mercados financeiros.
Na quarta-feira, 21 de outubro, a taxa de rendibilidade das obrigações do Tesouro francês a dez anos ultrapassou os 5%, o que aconteceu pela primeira vez desde 2002, quando a moeda única europeia ainda dava os primeiros passos na sua circulação física e a atual arquitetura financeira da zona euro estava longe de estar consolidada. E, nesta quinta-feira, a pressão intensificou-se, com a taxa a 10 anos a atingir os 5,14% num dia em que os investidores pediam apenas 3,38% para emprestar à Alemanha a 10 anos (e 3,95% a Portugal).
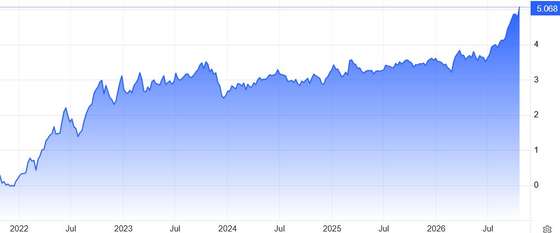
Juros a 10 anos da dívida francesa chegaram a atingir os 5,14% durante a sessão, um máximo desde 2002. FONTE: TradingEconomics
As manifestações “fazem lembrar o movimento dos Coletes Amarelos, mas surgem numa fase em que França tem significativamente menos margem de manobra orçamental, política e financeira“, sublinha John Plassard, responsável pela estratégia de investimento da Cité-Gestion, em comentários partilhados com os clientes da gestora de patrimónios suíça.
A convicção deste economista é que, apesar da gravidade dos protestos, ainda não se pode considerar inevitável que eles resultem numa crise económica no país, como se pode dizer que aconteceu com o movimento dos Coletes Amarelos, que durou vários meses em 2018 e se alastrou mais, geograficamente. “No entanto, esta intranquilidade já representa um aviso político que os investidores simplesmente não se podem dar ao luxo de ignorar“, afirma John Plassard.
“O custo direto é difícil de calcular: entre danos físicos, perdas de stocks de produtos, fechos temporários de empresas, menor atividade de consumo e mais despesas com segurança que ainda não foram quantificadas – mas os custos mais significativos podem ser custos indiretos“, afirma o economista da Cité-Gestion. Isto porque “se os protestos continuarem, podem pesar no consumo, atrasar decisões de investimento, penalizar o turismo e, além de tudo isso, limitar a capacidade do Governo de fazer aprovar um orçamento credível”.
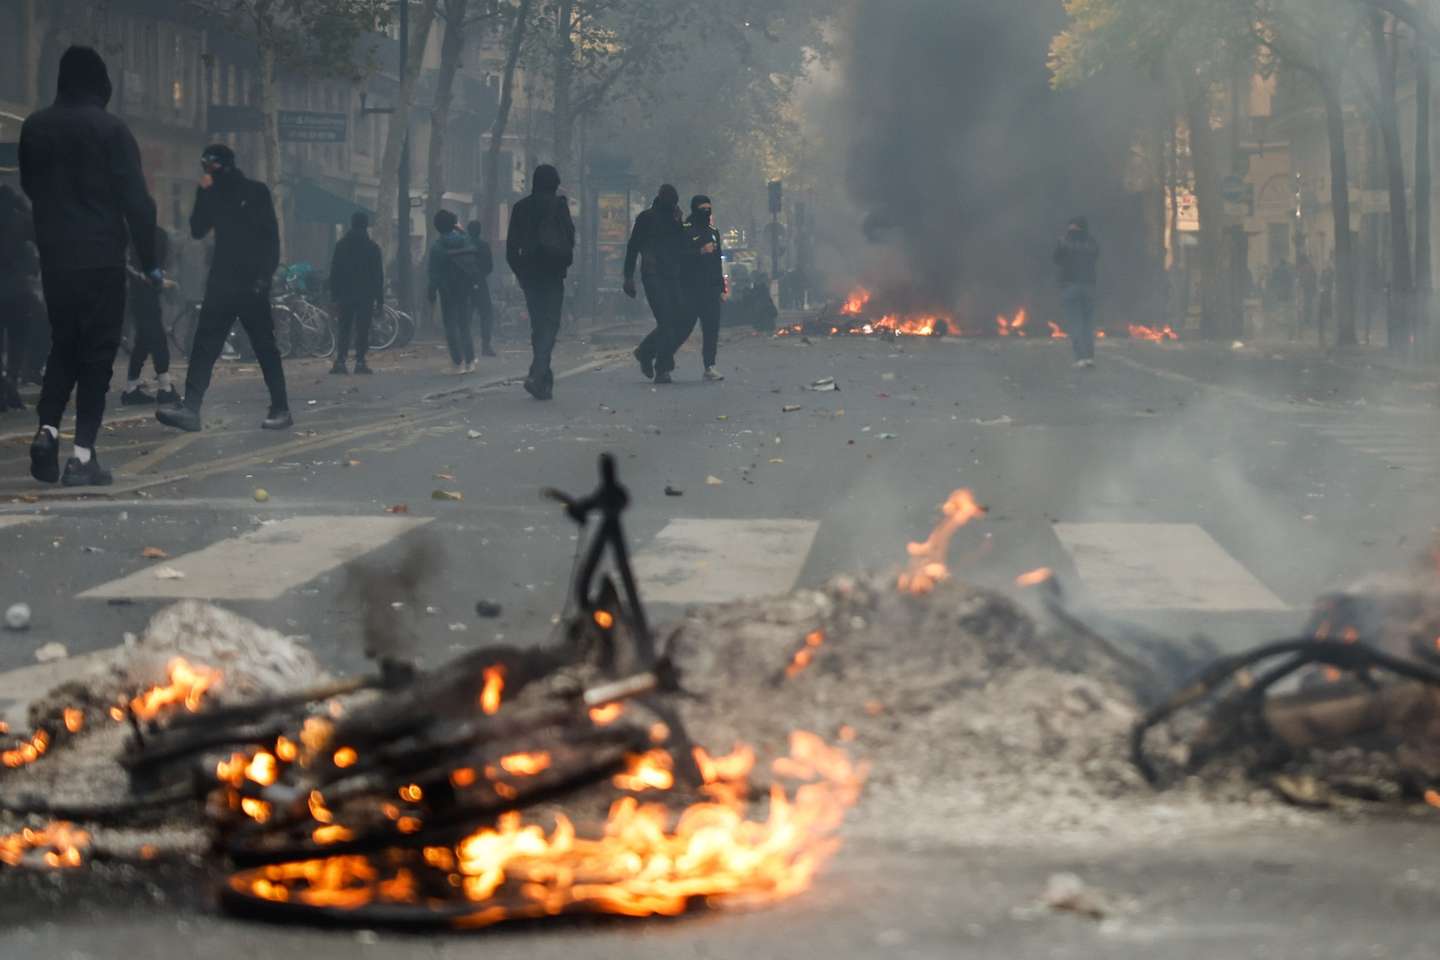
▲ "Esta intranquilidade já representa um aviso político que os investidores simplesmente não se podem dar ao luxo de ignorar", diz analista.
MOHAMMED BADRA/EPA
Embora se acautele que não se devem traçar paralelismos diretos com a crise dos Coletes Amarelos, John Plassard comenta que “essa crise [de 2018] não chegou a provocar uma recessão mas afetou as prioridades políticas, atrasou certos ajustamentos necessários e enfraqueceu a capacidade dos sucessivos governos de defenderem trajetórias orçamentais saudáveis”.
Foi isso que contribuiu para levar as contas públicas para a situação periclitante que existe hoje: um défice que supera largamente os 5% do produto interno bruto (PIB), e a dívida pública está perto dos 120% em proporção do PIB. E se o numerador desse rácio (a dívida) não parou de crescer, o denominador (o PIB) também não dá uma grande ajuda: o FMI antecipa um crescimento de apenas 0,4% da economia francesa em 2026.
“A violência e a perturbação social já causaram danos significativos, mas o impacto negativo no crescimento irá depender da duração da instabilidade e se origina, ou não, uma perda generalizada de confiança”, afirma o banco holandês ING, numa nota de análise sobre os impactos desta crise. “O timing desta situação não podia ter sido pior“, atira o banco holandês.
John Plassard complementa que “os mercados financeiros já não estão disponíveis para dar à França o benefício da dúvida que deram em 2018″. Além disso, acrescenta o especialista da Cité-Gestion, “o ambiente político também era muito diferente em 2018: Macron gozava de uma maioria absoluta na Assembleia Nacional e tinha a capacidade de, rapidamente, aplicar medidas” que podiam atenuar a tensão nas ruas. “Hoje, qualquer resposta tem de ser negociada num parlamento fragmentado, a poucos meses de haver eleições presidenciais”, remata o economista.
Investidores exigem 175 pontos-base de rentabilidade extra
Na altura dos protestos dos Coletes Amarelos, a dívida pública era inferior a 100% do PIB e o défice orçamental rondava os 2,5%, numa fase em que não havia uma grande diferença entre os custos de financiamento de França e da Alemanha – até porque, nessa altura, estava em curso uma intervenção intensa do BCE na compra de dívida pública, que contribuía decisivamente para comprimir as taxas de juro das obrigações soberanas.
A preocupação especial com França comprova-se quando se analisa a diferença face à dívida alemã com a mesma maturidade. Apesar de ter os seus próprios desafios económicos, a Alemanha continua a ser a principal referência de segurança no mercado obrigacionista europeu. E a diferença entre a rendibilidade das obrigações francesas e a dos títulos alemães — conhecida como spread soberano — permite medir o prémio adicional que os investidores exigem para deter dívida francesa em vez de dívida alemã.
Na quinta-feira, esse diferencial atingiu os 175 pontos base, ou seja, 1,75 pontos percentuais. É um valor que se aproxima dos níveis observados durante os períodos de maior tensão na crise da dívida soberana europeia, em 2011. Para comparação, o spread de Portugal face à Alemanha está, nesta fase, na casa dos 50 pontos-base.
As taxas soberanas têm subido em várias economias desenvolvidas, num contexto de pressões nos preços da energia, expectativas de juros oficiais mais elevados e aumento das necessidades de financiamento dos Estados (e de empresas, nomeadamente aquelas ligadas ao filão da Inteligência Artificial). A diferença é que a França está a ser penalizada de forma particularmente intensa pela combinação entre estas condições internacionais e as suas vulnerabilidades internas.
▲ Emmanuel Macron gozava de uma maioria no parlamento quando houve a crise de 2018. Agora, o cenário é bem diferente.
TERESA SUAREZ / POOL/EPA
No caso de França, a dimensão do problema não se resume ao volume da dívida. Importa, também, a trajetória do défice, o crescimento económico, a evolução das despesas com juros e a capacidade de gerar excedentes orçamentais suficientes para estabilizar o rácio da dívida.
Em termos simples, a sustentabilidade da dívida depende da relação entre a taxa de juro efetiva paga pelo Estado, o crescimento nominal da economia e o saldo orçamental primário — isto é, o saldo das contas públicas antes do pagamento de juros. Quando o custo de financiamento aumenta e o crescimento é fraco, o esforço necessário para estabilizar a dívida torna-se mais exigente.
França, que tem eleições presidenciais marcadas para abril e maio (possível segunda volta), está numa posição desconfortável porque precisa de corrigir as contas públicas sem pôr em risco a coesão económica e social. Como demonstrou a experiência com a crise das dívidas soberanas europeias na década passada, cortes na despesa, alterações fiscais e reformas estruturais podem contribuir para reduzir o défice, mas também podem encontrar resistência política e produzir efeitos negativos sobre o consumo, o investimento ou a atividade económica.
Mas a alternativa — adiar continuamente o ajustamento — também tem custos. Se os investidores concluírem que os governos franceses não conseguem estabelecer uma trajetória credível para as finanças públicas, poderão continuar a exigir taxas mais elevadas. O aumento dos encargos com juros absorverá, então, uma parcela maior das receitas fiscais, tornando ainda mais difícil reduzir o défice. E forma-se, assim, um mecanismo de retroalimentação: a ausência de consolidação orçamental alimenta a desconfiança dos mercados, a desconfiança aumenta os custos de financiamento e os custos mais elevados tornam o equilíbrio das contas públicas mais difícil.
O risco de a Moody’s cortar a notação financeira
O grande risco, no imediato, é que esse spread da dívida francesa se alargue ainda mais se a agência Moody’s revir a classificação de crédito soberano do país nesta sexta-feira, 23 de outubro. Aos olhos desta agência, o país mantém uma classificação Aa3, que ainda é considerada uma notação de crédito elevada, com perspetiva “negativa”, o que indica o risco de um eventual corte, mas não significa que este seja iminente.
No início de outubro, a Moody’s salientou que não antevia uma resolução rápida da fragmentação política francesa e considerou altamente incerta a aprovação do orçamento de 2027. A agência identificou a capacidade das instituições francesas para enfrentarem os principais problemas de política económica, apesar da fragmentação parlamentar, como um fator central para a evolução da perspetiva negativa.
Basta que a notação baixe um só degrau na escala dos ratings da Moody’s para França poder deixar de ter uma notação considerada de alta qualidade (isto é, com “muito baixo” risco de incumprimento). A partir do momento em que a notação baixasse em pelo menos um nível, já cairia para as categorias A (A1 a A3), o que já só traduz uma qualidade média-alta, com risco “baixo” de default na dívida pública.
▲ Agência Moody's deve publicar uma atualização ao "rating" de França nesta sexta-feira, 23 de outubro.
AFP via Getty Images
A descida de patamar, para esses níveis, ainda não seria suficiente para considerar a dívida francesa um investimento de risco elevado. Porém, já poderia levar alguns dos investidores mais conservadores, como fundos de pensões e seguradoras, a serem impedidos de comprar mais dívida francesa (ou, mesmo, vender a que têm nas suas carteiras).
Em termos práticos, uma descida da notação não desencadearia automaticamente uma crise aguda, nem retiraria necessariamente ao país a capacidade de se financiar nos mercados. Mas poderia agravar a pressão se fosse interpretada pelos investidores como uma confirmação de que a fragmentação política está a impedir a adoção de medidas suficientes para estabilizar as contas públicas – o que não deixaria de se refletir em custos de financiamento mais elevados.
“Uma agência de notação de crédito não corta o rating de um emitente soberano apenas porque existem protestos, mesmo quando eles se tornam violentos”, salienta John Plassard. As agências tendem a focar-se em quatro aspetos: estabilidade política, capacidade de passar orçamentos, credibilidade de reformas e trajetória da dívida pública, pelo que “instabilidade social só é relevante quando provoca uma deterioração em um ou mais destes fatores”.
BCE pode vir em socorro de França, comprando a sua dívida?
O BCE tem instrumentos que pode utilizar para intervir no mercado de dívida soberana, o que tendencialmente seria muito eficaz na redução das taxas de juro de França. Mas o risco é que essa ação se confunda com um sinal dado pelo BCE de que os governos vão sempre poder financiar-se a taxas reduzidas independentemente da política orçamental que seguirem.
Ciente desse risco moral, a presidente da instituição, Christine Lagarde, defendeu recentemente que a solução para as dificuldades da dívida francesa deve começar em Paris, através de uma política orçamental credível, reduzindo as expectativas de uma intervenção imediata do banco central.
O principal instrumento que poderia ser utilizado é o Transmission Protection Instrument (TPI), criado pelo BCE em julho de 2022 para combater dinâmicas de mercado consideradas “injustificadas e desordenadas” que ameacem a transmissão da política monetária na zona euro. O mecanismo permite ao Eurosistema comprar, no mercado secundário, obrigações públicas de países sob pressão financeira.
Porém, para ativar o TPI e comprar dívida francesa, o BCE teria de concluir que a deterioração das condições de financiamento é “injustificada e desordenada”, ameaça a transmissão da política monetária e justifica uma resposta proporcional. A instituição teria, ainda, de avaliar a sustentabilidade da dívida, o cumprimento das regras orçamentais europeias e a qualidade das políticas económicas do país.
E aqui reside o principal obstáculo: França está sujeita a um procedimento por défice excessivo da União Europeia, circunstância que torna especialmente relevante a avaliação do cumprimento dos critérios do TPI, sendo que a decisão final caberia sempre ao Conselho do BCE, após uma avaliação global das circunstâncias.
Aí, o banco holandês ING lembra que, neste tema, existe “alguma margem de discricionariedade“, porque está previsto nas regras do instrumento que, em caso de necessidade, “serão ajustadas dinamicamente aos riscos e condições a abordar”.
“Isto faz lembrar a famosa frase do ex-presidente da Comissão Europeia Jean-Claude Juncker”, recorda o ING, quando foi questionado em 2016 acerca da flexibilidade concedida a Paris no cumprimento das regras orçamentais da União Europeia: “Porque é a França“.
[Em dezembro de 2009, uma mulher é encontrada assassinada a tiro no estado do Rio de Janeiro. A polícia brasileira há-de confirmar que o corpo é de Rosalina Ribeiro, a herdeira de um milionário português, que tinha sido dada como desaparecida. A última pessoa conhecida a vê-la com vida tinha sido o advogado português dela, o ex-deputado e antigo líder parlamentar do PSD Domingos Duarte Lima. Já pode ouvir, em antestreia, o primeiro episódio de “As Sombras de Duarte Lima”, o novo Podcast Plus do Observador. Está disponível no site do Observador, na Apple Podcasts, no Spotify e no Youtube.]