Siga aqui o liveblog sobre o anúncio do vencedor da privatização da TAP
O Governo escolheu a Lufthansa para comprar até 49,9% do capital da TAP por 1,2 mil milhões de euros. A proposta alemã supera em termos financeiros a concorrente Air France-KLM que ofereceu 1,038 mil milhões de euros, considerando ajustes temporais e eventual compra dos 5% que estão destinados aos trabalhadores. É uma diferença de 163 milhões de euros, ainda que a Air France-KLM prometesse pagar mais 100 milhões se a TAP atingisse bons resultados.
O investimento proposto para a TAP, em particular na renovação da frota, com mais 117 aeronaves até 2035, e outros projetos para Portugal ajudaram a valorizar a proposta da companhia alemã. Um dos fatores valorizados é a prometida instalação de uma escola de aviação militar na base de Tancos que terá a renovação da pista permitindo a utilização para voos civis, a par dos militares. Há pouca informação sobre este projeto que poderá criar 200 postos de trabalho e mobilizar investimentos de centenas de milhões de euros.
O plano industrial apresentado prevê a integração da manutenção da TAP na Lufthansa Technik, cujas instalações em Santa Maria da Feira têm investimentos programados de 300 milhões de euros. A Lufthansa prevê ainda modernizar a frota da Portugália e transferir até oito aviões A350-900 após 2030.
A avaliação das ofertas finais melhoradas considerou que as duas propostas eram equivalentes em termos técnicos e das condições contratuais oferecidas, mas concluiu que a Lufthansa apresentou uma proposta financeira mais alta em todas as fases e com um menor grau de incerteza.
Os dois concorrentes apresentaram propostas para chegar a 100% do capital da TAP e também nesta perspetiva, a proposta alemã supera a da Air France-KLM, podendo chegar aos 2,5 mil milhões de euros, que correspondem aos fundos injetados pelo Estado na TAP a título de ajuda de Estado durante o processo de reestruturação (os restantes 570 milhões de euros foram pagos a título de compensação pelos danos causados pela pandemia). A companhia alemã abre ainda a porta à entrada do Estado português no capital do grupo, com 5% do capital. Portugal passaria assim a ser o segundo maior acionista do grupo Lufthansa, atrás da Fundação Kuhne Aviation, com um lugar no conselho de administração. Mas este é um cenário que ultrapassa o decreto-lei de privatização da TAP e que só avançaria com um acordo político alargado que envolvesse particularmente o PS.
No modelo que está aprovado para a venda de 49,9% (a percentagem dos 49,9% só será atingida se os trabalhadores não comprarem os 5% de ações que lhes estão destinadas), o Estado garante um encaixe até 1,201 mil milhões de euros, considerando o efeito dos ajustes temporais (preço é atualizado com o tempo) e os 188 milhões de euros que a companhia alemã terá de pagar se os trabalhadores não comprarem as ações que estão reservadas.
O Estado garante a nomeação de cinco dos nove administradores do conselho de administração da TAP, incluindo o chairman. A Lufthansa terá três administradores executivos, incluindo o CEO, que farão a gestão operacional. O Estado irá nomear um gestor executivo. Ao conselho de administração, onde o Estado tem mais força, caberão os temas de estratégia, frota e operações de maior valor.
O Governo espera que o fecho da venda da TAP fique concluído no primeiro semestre de 2028, um calendário que será sobretudo condicionado pelo tempo de avaliação por parte da Concorrência europeia. Até lá, a Lufthansa não pode entrar na companhia portuguesa, mas irá acompanhar a gestão.
Do ponto de vista comercial, a Lufthansa garante à TAP a entrada na lucrativa joint-venture que opera nos voos para a América do Norte e que inclui também a United e a Air Canada.
A entrada da TAP vai fazer do grupo Lufthansa o quarto maior do mundo em receitas e permitir que a quota de mercado na América Latina mais do que duplique, passando de 9% para 20%.
A Lufthansa assume as contingências laborais com os tripulantes que estão já provisionadas nas contas da TAP. O Estado fica responsável pelo passivo reclamado pela companhia brasileira Azul e que foi transferido pela Siavilo, holding que está em insolvência.
Os dois candidatos melhoraram as ofertas na fase final de negociação na componente financeira e nas garantias contratuais. A oferta da Lufthansa para 49,9% valoriza a totalidade da TAP em pouco mais de 2,4 mil milhões de euros, enquanto a da Air France-KLM pressupõe um valor de 2,280 mil milhões pelos 100%.
Estes valores superam a avaliação de referência dos assessores financeiros do Estado e que foi atualizada com dados de setembro de 2024. A TAP era valorizada em apenas 350 milhões de euros. É uma queda acentuada face à avaliação de 2022 encomendada no tempo de António Costa que apontava para um intervalo entre os 700 e os 1700 milhões de euros e que se justifica com as contingências do lado da TAP e a degradação da conjuntura mundial devido aos conflitos internacionais.
Para valorizar a TAP aos olhos dos dois candidatos contribuíram vários fatores destacados por Miguel Pinto Luz durante o briefing do Conselho de Ministros — o fecho da decisão política de avançar com a construção do novo aeroporto de Lisboa. Só este cenário permite à Lufthansa propor uma renovação de frota total de 130 aviões. A expansão do aeroporto atual de Lisboa para 42 movimentos por hora e o reforço do Porto e a melhoria operacional do controlo aéreo no espaço português. O Governo também acredita que o modelo adotado para escolher o comprador permitiu maximizar a concorrência entre os dois candidatos, melhorando as ofertas finais.
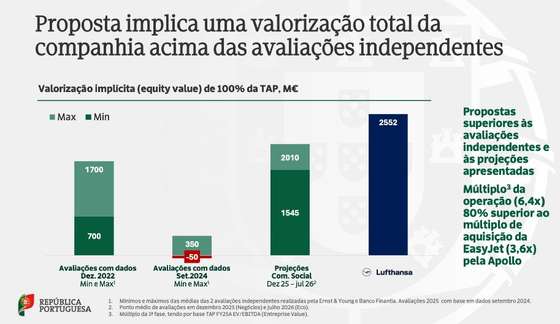
A oferta financeira pela TAP assenta num múltiplo de 6,4 vezes o EBITDA, superior ao que foi usado na aquisição da Easyjet pelo fundo Apollo (3,6 vezes o EBITDA).