
Alex Brazier diz estar tão “entusiasmado” com as “oportunidades” que está a ver nos mercados acionistas – associadas, direta ou indiretamente, à crescente adoção da Inteligência Artificial pelas empresas – que nem consegue lembrar-se, com facilidade, de qual é que foi o mês em que Trump abalou as bolsas mundiais com os anúncios de enormes aumentos nas taxas alfandegárias (foi em abril).
Para o diretor global de estratégia de investimento e consultoria de portfólio da “gigante” BlackRock, a maior gestora de ativos do mundo, temas como as tarifas (entre outros como a instabilidade política em França) não passam de “ruído” que, embora tenha algum impacto macroeconómico, não é comparável ao potencial que têm, para os investidores, as “mudanças profundas que estamos a ver nas nossas economias”.
Em entrevista durante uma visita a Lisboa, este alto responsável da BlackRock – que já no ano passado tinha partilhado a sua análise dos mercados com o Observador – elogia Portugal pelo excedente orçamental, pela redução da dívida e, também, pelo crescimento económico “invejável”. “Portugal está de parabéns”, afirma.
Quem é Alex Brazier?
↓ Mostrar
↑ Esconder
Alex Brazier, formado em Cambridge, trabalhou mais de 20 anos no Banco de Inglaterra, foi chefe de gabinete do governador e acabou como diretor-executivo na área da estabilidade financeira.
Em 2021 passou, porém, para a BlackRock, a maior gestora de ativos do mundo, como diretor global de Estratégia de Investimento e de Consultoria de Portfólio.
A BlackRock é uma empresa multinacional de investimentos fundada nos EUA em 1988. Inicialmente, era uma empresa de análise de riscos empresariais e geria carteiras de investimento em obrigações. Mas hoje é a maior gestora de ativos financeiros do mundo, com quase 10 biliões de dólares em ativos sob gestão.
Tivemos uma entrevista no ano passado em que, corretamente, previu que o BCE iria reduzir as taxas de juro mais do que a Reserva Federal dos EUA. Mas este é um mundo muito diferente daquele em que vivíamos naquela altura… Donald Trump ainda nem sequer tinha sido reeleito e isto foi antes de termos a questão das tarifas. Portanto, estava certo na sua previsão, mas ficou surpreendido com os motivos que levaram a sua previsão a concretizar-se?
Penso que, no que diz respeito à Europa e às taxas de juro europeias, as coisas evoluíram mais ou menos como esperávamos. A inflação desceu na Europa, o crescimento manteve-se e o BCE conseguiu um resultado razoavelmente bom, na verdade. Por isso, não acho que nada disto tenha sido surpreendente. Do lado dos EUA, porém, passámos por um período de grande volatilidade com os primeiros anúncios de tarifas, mas penso que isso contribuiu para deixar algumas coisas bastante claras. A primeira é que há limites para o quão coisas como a política comercial podem ser alteradas repentinamente. É, se quiser, uma restrição natural. Em segundo lugar, mesmo com todo o ruído diário vindo da política, este tem sido um momento bastante entusiasmante para investir. E penso que isto se deve ao facto de, à margem de todo este ruído, haver algumas mudanças realmente profundas a acontecer, particularmente na economia dos EUA, em torno da Inteligência Artificial. O investimento manteve-se muito forte nos EUA, durante todo este período, e o crescimento dos lucros das empresas manteve-se razoavelmente forte. E, assim, a Reserva Federal não cortou as taxas de juro de forma agressiva.
Voltando ao que estava a dizer sobre as tarifas e sobre como não é assim tão fácil mudar a política comercial repentinamente. O que quer dizer com isso?
As economias cresceram, principalmente desde a integração da China no sistema comercial mundial por volta de 2000, e tornaram-se muito integradas umas nas outras. Interromper repentinamente essas ligações é bastante prejudicial para as economias. A política comercial [dos EUA] quer trazer a indústria transformadora de volta para os EUA, gradualmente; este é o objetivo dessa política. Mas há limites na rapidez com que isto pode ser feito sem causar uma perturbação económica mais ampla, uma vez que se interrompem algumas das cadeias de abastecimento que se estabeleceram. Isto significa que, quando o anúncio inicial das tarifas aconteceu, em…
Abril…
Sim… Quando isso aconteceu, a resposta inicial do mercado foi muito negativa. Mas, na verdade, acabou por ser um bom momento para investir, porque a resposta dos mercados sobrestimou o quanto a política poderia mudar tão repentinamente e sobrestimou o efeito macroeconómico dessas mudanças. Por outro lado, subestimou o que estava a acontecer por detrás de tudo isto, que era uma profunda mudança estrutural na economia, que está a mudar a forma como as pessoas trabalham, a mudar a eficiência e a criar um boom de investimento.
Houve um período de grande volatilidade, em que muitos investidores pensaram que o caos se estava a instalar… Mas, se olharmos para os índices de mercado, eles estão acima dos níveis em que estavam naquela altura…
Com certeza. Sim, houve volatilidade, pois o mercado estava a tentar perceber que decisões seriam realmente tomadas e quais seriam as tarifas, no final de contas. Aparentemente, estamos a estabilizar numa tarifa efetiva média, nos EUA, de cerca de 17%. Este é o nível mais elevado em quase um século, pelo que é uma mudança significativa na política comercial dos EUA. Mas, em muitos aspetos, isto não é mais do que uma continuação da tendência a que temos assistido nos últimos anos, de os EUA erguerem cada vez mais barreiras comerciais, especialmente no comércio com a China. Estas tarifas terão um efeito significativo, aumentarão – e já estão a aumentar – a inflação nos EUA. A inflação dos bens nos EUA ronda, neste momento, os 2,5%. Mas não é uma inflação ao estilo da Covid. Como disse, temos diante de nós uma mudança estrutural que está a gerar um crescimento muito forte dos lucros nos EUA. A lição para os investidores é que há sempre muito ruído à volta da política, ruído do dia a dia, o que por vezes cria muita volatilidade, mas, olhando para além dessa volatilidade, vemos que há oportunidades realmente entusiasmantes. E se puder investir a longo prazo, as oportunidades são agora entusiasmantes como não eram há muito tempo.
Alemanha chega a acordo histórico para alterar limites constitucionais à dívida
Falaremos mais sobre estas oportunidades, mas antes gostaria de lhe perguntar sobre o BCE e o facto de, no ano passado, ter pensado que Christine Lagarde iria reduzir ainda mais as taxas de juro devido aos ventos contrários na economia europeia. Vê alguma evidência de que a Europa ainda enfrenta estes ventos contrários, ou outros?
Pensei, comparativamente, que a economia dos EUA tinha– e ainda tem – grandes ventos favoráveis, da política orçamental, que tem sido bastante expansionista, e deste boom de investimento amplamente associado ao desenvolvimento de capacidades de IA. A Europa não tinha, nessa altura, ventos favoráveis como estes. Mas algumas coisas importantes mudaram ao longo do último ano. A primeira foi que, na Europa, ficámos realmente surpreendidos, como a maioria das pessoas, com a expansão orçamental alemã. E, mais uma vez, isto remete-nos para o meu tema de este ser um momento entusiasmante para investir – porque algo que era impensável há quase um ano foi, na verdade, muito bem aceite pelos investidores. Em resposta às mudanças na política comercial e de defesa dos EUA, a Alemanha desapertou a sua atitude orçamental muito repentinamente. E, na verdade, isso trouxe parte do vento favorável que havia nos EUA também para a Europa. Criaram-se grandes oportunidades associadas às empresas de defesa, com a expansão dos setores industriais na Europa, com o setor financeiro europeu. Portanto, nesse sentido, tem sido um momento entusiasmante para investir também na Europa. E os nossos clientes dizem-nos que continuam a ver oportunidades na Europa.
Também existem oportunidades em IA na Europa? Ou apenas nos EUA e noutros locais?
Acho que sim. Desde logo, há oportunidades na construção de infraestruturas digitais e também na construção de energia. É interessante verificar que as ações das empresas de energia solar ou de fontes de energia mais tradicionais permaneceram relativamente estáveis, mas os preços das empresas ligadas à energia nuclear aumentaram para o triplo. Isto porque as pessoas entendem que irá haver um grande aumento da procura de energia. Na Europa, vemos oportunidades específicas associadas à IA principalmente no setor energético.
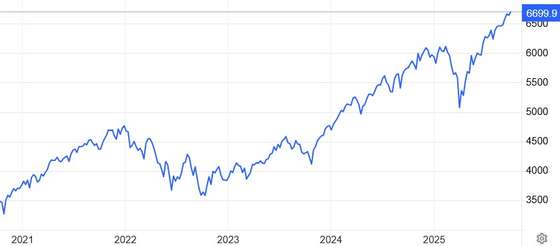
Tarifas de Trump abalaram a bolsa norte-americana (contagiando também a Europa) na primavera. Mas já recuperou o “terreno” perdido – e bastante mais. FONTE: TradingEconomics
Onde acha que o mercado está mais longe de se ajustar às oportunidades e ao potencial que existe, na Europa ou nos EUA? Onde é que acha que o mercado tem mais potencial, tendo em conta as avaliações que já existem nos mercados, que estão em máximos históricos?
Nos EUA, obviamente, as avaliações das empresas associadas à transformação da IA parecem, à primeira vista, muito elevadas. Mas, de acordo com os nossos cálculos, têm implícito um crescimento futuro dos lucros destas empresas na ordem dos 15%, o que, na verdade, representa um abrandamento em relação ao crescimento dos lucros que têm tido até agora. Portanto, parece-nos que ainda há alguma oportunidade aqui. Por outro lado, também achamos que o tema da IA está a alargar-se – e uma das coisas impressionantes, penso eu, no meio de todo o ruído do último ano, foi que as taxas de adoção da IA duplicaram nos EUA.
Refere-se a empresas que estão a começar a usar a IA?
Exatamente. Utilização real. Há um ano, as pessoas diziam que as grandes tecnológicas, as hyperscalers, estavam a investir montanhas de dinheiro e perguntava-se se isso iria gerar um bom retorno. Bem, a evidência tem sido de que está, de facto, a gerar esse retorno. Está a gerar lucros e a resultar numa maior adoção real, na economia. E isto é algo que está a crescer exponencialmente. Tanto os preços [das ações] das empresas que são, no fundo, as implementadoras como, também, as cotações das empresas que estão a aplicar a IA nos seus próprios negócios, para gerar ganhos de produtividade – tanto umas como outras têm boas perspetivas de valorização. Este é um exemplo de como esperamos ver, neste momento, uma mudança estrutural e muitas oportunidades para procurar quais vão ser os vencedores. É semelhante à década de 1990, quando a revolução da Internet começou.
É engraçado que fale nos anos 90, quando se formou a bolha das dotcom, porque nessa altura tudo girava à volta de descobrir quais empresas seriam as vencedoras e quais iriam rebentar quando a bolha estoirasse, certo? Já deu a entender que definitivamente não vê uma bolha na IA…
Sim… Falei com alguns chief investment officers (CIO) de empresas de investimento em Portugal nos últimos dias e falámos exatamente sobre esta questão. A questão é que, se pensarmos nos anos 90, as empresas tinham muito aquela resposta que era “sim, não tenho lucros, mas tenho muitos cliques”. Na verdade, agora, os lucros existem e as taxas de adoção estão a aumentar. E isso torna esta situação diferente dos anos 90, quando não havia crescimento dos lucros. Na verdade, temos cada vez mais pessoas que adotam a tecnologia, cada vez mais pagam por utilizá-la e utilizam-na para obter ganhos de produtividade.
Referiu que existem oportunidades tanto nas empresas que desenvolvem IA, ou de alguma forma a viabilizam, como na economia em geral… Quais?
O mais interessante, do ponto de vista do investimento, será na economia em geral. Seja no sector dos serviços jurídicos ou noutros sectores, quem for capaz de utilizar primeiro esta tecnologia e adoptá-la para realmente aumentar a sua produtividade, em relação a outras empresas. E é por isso que, mais uma vez, é um ambiente promissor, porque para os gestores de investimento qualificados, veremos mais diferenciação nos lucros de diferentes empresas relacionadas com a IA. E é isso que nos permitirá tentar gerar retornos acima do mercado em geral, espero.
E na Europa? Onde estão as oportunidades?
Na Europa, creio que vamos ver a continuação de alguns dos temas que se desenvolveram ao longo do ano, vemos oportunidades no setor financeiro e no setor industrial. Vamos ver este investimento público, particularmente na defesa, a concretizar-se e a expandir-se. Já assistimos à valorização de alguns títulos mais obviamente ligados a este setor, no primeiro semestre do ano, mas cada vez mais veremos mais investimentos em tecnologia de aviação, tecnologia marítima e nas cadeias de abastecimento de que a Europa necessita para desenvolver as suas próprias capacidades de defesa. Também na Europa, vemos oportunidades na energia e na construção de infraestruturas energéticas. Em Portugal, por exemplo, somos investidores em quatro centrais solares, que geram uma produção equivalente às necessidades energéticas de 37.000 habitações. O desenvolvimento da IA, a nível global, irá exigir enormes exigências energéticas, e alguns investimentos no fornecimento de energia estão a ser ainda, acreditamos, bastante subestimados.
Mas está preocupado com a turbulência social e económica que isto pode gerar na economia como um todo, esta transição para a IA? Quero dizer, percebo o que está a dizer sobre o potencial a longo prazo, em termos de ganhos de produtividade, mas, a curto ou médio prazo, está preocupado que tudo isto possa ser desestabilizador para as nossas economias?
Creio que todas estas grandes mudanças estruturais nas economias resultam em alguma instabilidade, num certo sentido, por definição. Ou seja, coisas que venceram no passado podem não vencer no futuro, e coisas que não venceram no passado podem vencer no futuro. E isso significa que, dentro das economias, os recursos tendem a ser realocados. Temos visto muitos exemplos disso, ao longo dos séculos, e sabemos que isso pode provocar alguma volatilidade – e, como disse, forças desestabilizadoras. Mas se observarmos como as economias se adaptaram nos últimos anos, como na pandemia, etc., a maioria das economias, particularmente na Europa, demonstrou um elevado grau de adaptabilidade e capacidade de realocar capital e mão de obra entre setores e empresas.
Voltando à ideia do “ruído” e da volatilidade nos mercados, outra intervenção de Donald Trump, além da política comercial, tem sido pressionar diariamente a Reserva Federal para que baixe significativamente as taxas de juro. Tivemos há poucas semanas o primeiro corte de juros por parte da Reserva Federal, acha que foi justificado ou foi Powell a ceder à pressão?
Penso que o que a Reserva Federal fez ao longo do último ano foi, na verdade, justificado em grande parte pelos dados. Eu não vejo nenhuma evidência de reação ao ruído em torno desta matéria.
Mas preocupa-o ver um Presidente a falar sobre política monetária de uma forma que leva a crer que o banco central poderá não ser independente no futuro, quando Trump tiver oportunidade de nomear um substituto para Jay Powell?
Se olharmos para a história, houve episódios repetidos de presidentes a falar sobre a Reserva Federal e o que deve fazer…
Mas não a este nível, não com este nível de pressão…
Bem, nos mercados, o que isto significou até agora foi o aumento da volatilidade nas obrigações do Tesouro dos EUA e, para alguns dos nossos clientes, isso levou-os a preferir títulos europeus. Há mais apetite por estes títulos europeus e, já agora, parabéns a Portugal, que se destaca pelo seu excedente orçamental e tem visto os seus spreads (prémios de risco) a estreitarem-se. Portugal é um exemplo de como, em particular na Europa, os países que costumavam ser chamados de periferia têm sido, na verdade, uma fonte de estabilidade nos últimos anos. O desemprego diminuiu, os défices orçamentais foram eliminados e o crescimento económico manteve-se. E, em comparação com alguns países do centro da Europa, este desempenho económico tem sido bastante invejável. Por isso, continuamos a ver oportunidades em países como Portugal, que têm apresentado um melhor desempenho económico. Contudo, de um modo mais geral, na Europa, o que importa é essa grande mudança estrutural em torno do fornecimento de energia, das infraestruturas energéticas e das despesas com defesa. E Portugal está muito bem posicionado nesse aspeto.
Então, disse que precisamos, até certo ponto, de ignorar o ruído diário sobre as tarifas de Trump. Devemos também ignorar o ruído diário sobre a política francesa, por exemplo?
França, tal como outros países, está a enfrentar um desafio orçamental num mundo de taxas de juro globais mais elevadas, perante a necessidade de ajustar o seu défice orçamental – e isso gera muito ruído diário. Mas a grande mudança estrutural aqui foi a expansão orçamental alemã, o aumento das despesas de defesa na Europa e a expansão da IA nas economias globais. Portanto, para mim, o foco está menos nas questões macroeconómicas do dia a dia e deve estar mais nestas mudanças estruturais de longo prazo que são, realmente, as oportunidades de investimento do futuro.