
Nas horas que se seguiram à sua primeira subida das taxas de juro, na semana passada, Kevin Warsh foi elogiado pela generalidade dos analistas. O presidente da Reserva Federal, que está no cargo há poucos meses, sabia que o atual inquilino da Casa Branca gosta de pressionar publicamente os líderes do banco central para que mantenham as taxas de juro baixas. Ainda assim, Warsh manteve a mão firme, subiu os juros e mostrou que está disposto a fazer o que for preciso para contrariar a ameaça da inflação demasiado elevada.
Se não o tivesse feito, muito provavelmente teriam aumentado de imediato os receios de uma desestabilização dos mercados de dívida, um dos riscos associados aos surtos inflacionistas e uma das razões pelas quais os bancos centrais têm de os combater. As obrigações – dívida emitida por Estados ou empresas – são tipicamente investimentos de rendimento fixo, pelo que uma inflação mais intensa reduz a rentabilidade “real” daqueles títulos. Os investidores exigem, por isso, contrapartidas mais elevadas para comprar esses títulos, potencialmente gerando uma espiral de aumento dos custos de financiamento dos Estados e das empresas.
Porém, apesar da mão firme de Kevin Warsh, poucos dias depois voltou a instalar-se o alvoroço nos mercados de dívida pública. A rentabilidade implícita (yield) da dívida americana a 10 anos atingiu os 5,225%, pela primeira vez em 19 anos, e as obrigações de maturidade mais longa também estão a negociar com os juros implícitos mais elevados em várias décadas.
Esta semana, o movimento de subida das taxas da dívida pública intensificou-se, num sinal de que, apesar do efeito tranquilizador da subida de juros anunciada por Kevin Warsh, os mercados financeiros acreditam que será necessário fazer mais. Isto porque os investidores estão coletivamente a rever em alta as expectativas para a inflação, para a trajetória dos juros e para o ritmo de crescimento económico – que tem demonstrado uma robustez surpreendente nos EUA.
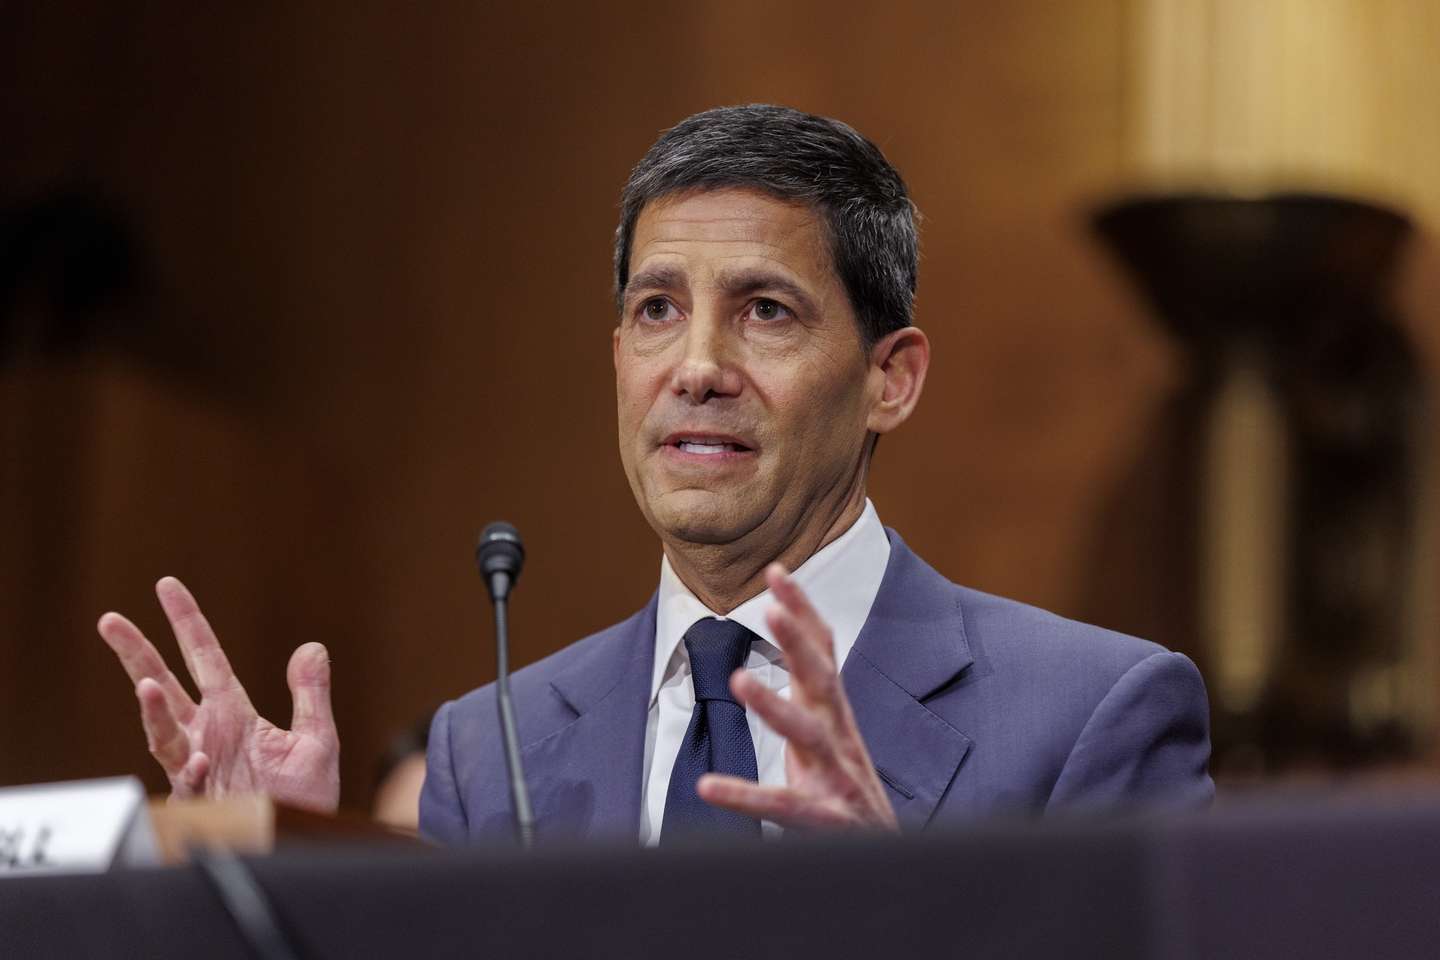
▲ Kevin Warsh subiu as taxas de juro mas os mercados estão a apostar que será necessário fazer mais – e já nas próximas semanas.
WILL OLIVER/EPA
Na quarta-feira, saíram dados económicos que mostraram que a atividade empresarial nos EUA estava a crescer ao ritmo mais rápido em mais de cinco anos. Neste caso, boas notícias podem ser más notícias: aos olhos dos investidores, com uma economia em situação robusta será mais difícil para o banco central baixar a taxa de inflação. Isto porque os preços encontram, numa economia a crescer (mais do que numa recessão, por exemplo), terreno fértil para subirem mais rapidamente. E o mesmo acontece com o crescimento dos salários, que pode acelerar e tornar-se, ao mesmo tempo, uma consequência e uma causa de inflação excessiva.
“Investir num título a 10 anos acarreta o risco de a inflação ou as taxas de juro de mercado subirem mais acentuadamente do que o esperado ao longo destes dez anos. Se este risco aumentar, os investidores exigem um rendimento mais elevado como compensação“, explica Jörg Krämer, economista do banco alemão Commerzbank, num relatório onde se tenta perceber qual pode ser o impacto desta instabilidade.
Ao mesmo tempo, o petróleo voltou a subir e a superar os 105 dólares por barril (Brent), fruto do menor otimismo de que poderá ser encontrada, a breve trecho, uma solução diplomática para a guerra no Médio Oriente.
O risco é que um choque energético prolongado possa transmitir-se aos custos de transporte, produção e distribuição e, se persistir, afetar as expectativas de inflação – pelo que, neste contexto, restam poucas alternativas à Reserva Federal que não voltar a subir ainda mais as taxas de juro. E foi isso mesmo que reconheceu, na quarta-feira, um dos membros do conselho da Fed, Michael Barr: “ajustes adicionais na política [monetária] serão, provavelmente, necessários“.
Os mercados de contratos futuros de taxas de juro estão a atribuir uma probabilidade de 71% a que a Fed volte a subir as taxas de juro já em outubro, em mais 25 pontos-base, para 4,25%. No início da semana, a probabilidade de isso acontecer, aos olhos dos investidores, era de cerca de 50%.
5%. Qual é o significado de um número redondo?
O risco mais estrutural está no volume de dívida que os governos têm de vender aos investidores nos próximos anos – sobretudo num contexto de inflação elevada que limita o investimento em obrigações do Tesouro. No caso dos EUA, o Tesouro federal precisa de financiar défices anuais elevados (quase 6% do PIB, em cada ano) num momento em que as taxas de juro já estão muito acima dos níveis a que o país se habituou a financiar durante a década de 2010.
O secretário do Tesouro dos EUA, Scott Bessent, reconheceu perante o Congresso que a subida da taxa de juro das obrigações refletia, entre outros fatores, “a necessidade de resolver o défice”. Vários especialistas têm apontado outros fatores que explicam os juros mais elevados da dívida, incluindo a concorrência do boom de investimento na Inteligência Artificial (IA), mas a própria Casa Branca admite, assim, que as contas públicas são uma das razões pelas quais os EUA estão a ter de pagar mais para se financiar.
A Reuters calculou que, durante os primeiros 19 meses do segundo mandato de Donald Trump, a despesa federal continuou a crescer, contrariando a promessa inicial da administração de reduzir a dimensão do Estado. A deterioração das contas públicas americanas não começou, porém, com Trump: a dívida pública dos EUA tem vindo a aumentar há décadas, atravessando administrações democratas e republicanas.
Há risco de os EUA falirem?
↓ Mostrar
↑ Esconder
O aumento das taxas de juro não significa que exista um risco iminente de incumprimento dos EUA com a dívida, isto é, uma bancarrota. Na definição clássica, o país não arrisca entrar em bancarrota “no sentido de se tornar insolvente”, dado que “têm a possibilidade de emitir a sua própria moeda, embora com efeitos de perda de valor real dessa moeda”.
Os EUA continuam a emitir dívida na sua própria moeda, o dólar, e têm capacidade para cumprir as obrigações financeiras denominadas em dólares – mesmo que, para isso, seja necessário desvalorizar a moeda. “De certa forma, a subida das taxas de juro de longo prazo já está a incorporar um pouco desse cenário de debasement“, isto é, desvalorização da moeda, diz Filipe Garcia.
O risco de incumprimento que historicamente provocou maiores receios está relacionado com o limite legal da dívida, o chamado “debt ceiling“. Essa é uma questão diferente da sustentabilidade económica da dívida. Um incumprimento provocado pelo “debt ceiling” seria uma decisão política e institucional, não uma consequência automática de uma yield a dez anos acima de 5% ou qualquer outro nível.
“Um default técnico pontual, devido à falta de acordo político para subir o teto da dívida, isso pode acontecer”, afirma Filipe Garcia. O que poderia ter consequências relevantes, porque “os títulos de dívida dos EUA são o ativo mais relevante para os mercados financeiros mundiais – as reservas de bancos centrais e comerciais, aplicações de fundos de pensões públicos e privados e colateralização de praticamente todas as atividades a nível global assentam na confiança nos Treasuries”.
Apenas quatro anos e meio depois de os EUA cruzarem a fasquia dos 30 biliões de dólares em dívida pública, há poucas semanas superou o patamar dos 40 biliões. Ainda assim, Scott Bessent refutou a ideia de que as taxas de juro de 5% sejam um sinal de que os mercados financeiros estejam a perder confiança no país. E essa é uma ideia partilhada por vários analistas que acreditam que, no caso dos EUA, e também de outros países, a justificação mais plausível para a pressão no mercado de obrigações não está em eventuais dúvidas sobre a solvência.
“Não vemos quaisquer evidências de que o aumento das taxas de juro esteja a ser provocado por um aumento do risco de crédito na dívida soberana”, afirma James Bilson, especialista em obrigações soberanas da Schroders. “Os EUA têm uma das piores trajetórias de dívida pública entre as principais economias”, mas as “taxas de longo prazo estão a subir menos do que os de curto prazo”, o que contraria o que normalmente aconteceria num problema de solvência. Por outro lado, os seguros contra incumprimento (os credit default swaps, que são transacionados em mercado), têm estado a tornar-se mais baratos – e não mais caros.
“Nada disto corrobora a explicação de que a subida das taxas de juro esteja a ser impulsionada por uma crescente preocupação com a credibilidade orçamental dos EUA”, reforça o especialista. No entanto, apesar da mensagem de tranquilidade transmitida por Scott Bessent, nas últimas semanas, o Tesouro dos EUA anunciou um reforço das recompras que faz no mercado de dívida, num esforço de conter a subida dos juros sobretudo nos prazos mais longos.
O plano, porém, funcionou apenas temporariamente: gastar seis mil milhões de dólares na recompra de dívida pública (um mecanismo comum para reduzir os títulos em circulação, impulsionando o seu valor) tem um valor simbólico importante mas é apenas uma “gota no oceano” tendo em conta que os EUA já têm mais de 40 biliões de dólares em dívida.
▲ Durante os primeiros 19 meses do segundo mandato de Donald Trump, a despesa federal continuou a crescer.
BONNIE CASH / POOL/EPA
O “poder de fogo” do Tesouro dos EUA, na intervenção nos mercados, é limitado, pelo que se colocou a hipótese de a Reserva Federal também poder intervir nos mercados financeiros. Mas Kevin Warsh, numa declaração tão ou mais importante do que os sinais que deu sobre os juros, repetiu que não considera, de modo algum, que exista uma instabilidade nos mercados que obrigasse a Fed a intervir.
Facilmente o tiro poderia sair pela culatra: uma intervenção robusta da Fed para baixar “artificialmente” os juros para tornar a dívida mais barata poderia aumentar as expectativas de inflação e, por essa razão, abalar a credibilidade e independência do banco central e, a partir daí, provocar uma subida das taxas de longo prazo para níveis até superiores aos atuais 5%.
Esse é um número redondo que, quando se fala em juros dos Treasuries a 10 anos, sempre foi visto como um nível psicológico importante cuja ultrapassagem significava, necessariamente, tensões nos mercados de dívida. Mas Mike Bell, da BlueBay Asset Management, foi um dos analistas a alertar que não é bem assim. Nestas coisas, disse o especialista à Reuters, “não existem números mágicos” e 5% é “um número relativo, não absoluto”.
A realidade é que, embora os patamares psicológicos sejam importantes, não existe um nível matemático a partir do qual um título do Tesouro deixe de ser seguro ou o mercado entre automaticamente em crise. Uma taxa de juro de 5% pode ser compatível com uma economia que cresce ou que está com inflação elevada, mas o mesmo valor poderia ser muito mais preocupante se existisse uma economia em recessão e com inflação baixa.
Como a “revolta” dos investidores em obrigações está a chegar à Europa
Em poucas palavras, para se avaliar se o tal número redondo dos 5% é, ou não, um limiar simbólico importante, é preciso perceber porque é que se chegou a esse número.
“A interpretação de muitos analistas é a de que o mercado está apenas a incorporar as expectativas mais altas de juros e de uma inflação mais alta, mas parece-me que podem estar em negação relativamente a algumas dinâmicas de mercado”, afirma Filipe Garcia, economista do IMF – Informação de Mercados Financeiros, contrariando a análise que é feita, por exemplo, pelo analista da Schroders que não acredita que estejam em causa receios sobre solvência.
Ao Observador, Filipe Garcia salienta que “há muita oferta de dívida de longo prazo e pouca confiança nas contas públicas a nível geral”. E este economista não é o único a colocar a tónica neste fator da credibilidade das contas públicas. Arif Husain, diretor de investimentos em obrigações da norte-americana T. Rowe Price, disse em entrevista à Reuters: “até que os governos de todo o mundo, incluindo os EUA, apresentem um plano credível para resolver os défices enormes e crescentes, o mercado obrigacionista está a dizer: ‘Desculpem, não podemos emprestar-vos; ou, se o fizermos, vai custar-vos muito mais’.”
Mas, como indica o especialista da T. Rowe Price, este está longe de ser um problema apenas dos EUA. Reino Unido, Japão e a generalidade dos países da zona euro – incluindo Portugal – estão, também, a enfrentar taxas de juro mais elevadas nos mercados de dívida pública – embora, no contexto europeu, este fenómeno esteja a afetar mais uns países do que outros.
As taxas de juro a 10 anos em Portugal aproximaram-se, nos últimos dias, dos 4% – um nível que não se via desde 2017, nos primeiros anos da governação da “geringonça”, que foram marcados por negociações orçamentais tensas com a Comissão Europeia e alguma pressão das agências de rating. As taxas de juro da dívida de Portugal já superaram, mesmo, os valores registados no surto inflacionista mais súbito que existiu em 2022/2023, que obrigou o BCE a elevar os juros de referência até 4% (hoje estão em 2,5%).
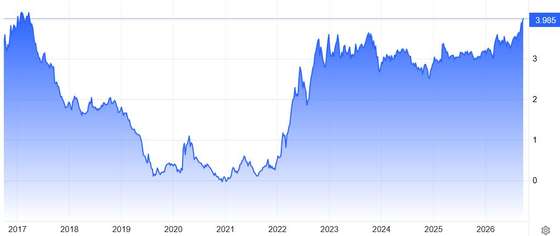
Taxas de juro de Portugal a 10 anos aproximaram-se dos 4%, valor absoluto mais elevado desde 2017. FONTE: TradingEconomics
O cenário é mais preocupante, porém, noutros países: os juros a 10 anos de França estão perto de 4,7%, Grécia tem 4,6%, Itália cerca de 4,5% e Espanha vende dívida a 10 anos a troco de dar aos investidores uma rentabilidade de 4,08%. Até a Alemanha, cuja dívida é a referência de segurança no contexto europeu, está a financiar-se com uma taxa de 3,6%.
“Está a existir um contágio dos EUA, mas também há motivos válidos [que justificam a subida dos juros] que são específicos da Europa, começando pela evolução da inflação e da política monetária mas, também, a perspetiva de necessidade de gastos relevantes em defesa”, afirma o especialista da IMF – Informação de Mercados Financeiros. Mas “também há temas mais idiossincráticos em alguns países, como em França, que não consegue conter o défice e a dívida e tem eleições presidenciais em 2027, e na Alemanha, com riscos associados à transição económica em curso e tensões políticas”, destaca Filipe Garcia.
Mercados de dívida pública mundiais em alvoroço e “Portugal não está imune”
Nos mercados de obrigações, os Estados não refinanciam toda a dívida num único momento. À medida que as obrigações atingem a maturidade (10 anos, por exemplo) são reembolsados os investidores (que também estiveram a receber os juros anuais) e, aí, é necessário substituí-las por novas emissões. Isso significa que uma mudança nos custos de financiamento não se faz sentir imediatamente no custo médio da dívida – é como deitar um balde de água a ferver numa banheira com água morna: a temperatura não sobe subitamente, mas se forem lançados muitos baldes de água a ferver o efeito começa a notar-se.
Os especialistas da Oxford Economics, numa análise partilhada com o Observador, reconhecem que “o aumento das taxas de juro cria uma pressão orçamental adicional na zona euro, numa fase em que as finanças públicas já estão numa situação difícil“. “Porém, os nossos cenários mostram que, com algumas importantes exceções, os orçamentos serão capazes de absorver as taxas de juro, embora possam obrigar, ao longo do tempo, a alguns cortes de despesa ou aumentos de impostos”, afirma a consultora britânica.
Entre essas “importantes exceções” estão países como “França e, em menor medida, Itália“, diz a Oxford Economics, salientando que esses países, que têm das economias europeias de maior dimensão, estão a registar custos de financiamento cada vez mais longe do custo das obrigações alemãs – o chamado spread de risco que no caso de Portugal é de 38 pontos-base mas no caso de França são mais de 100 pontos (um ponto percentual).
▲ Emmanuel Macron, que enfrenta eleições em França em 2027, lidera o país que é visto como o caso mais preocupante na zona euro neste momento.
OLIVIER MATTHYS/EPA
Na perspetiva da Oxford Economics, “o aumento das taxas de juro, é um efeito maioritariamente temporário, uma resposta a mudanças na política monetária em reação a um aumento dos preços da energia”. A consultora salienta que a generalidade dos governos aproveitou os últimos anos para emitir dívida com prazos médios mais longos, o que reduz a pressão financeira sobre o curto prazo e faz com que “o aumento dos custos do financiamento vai ser gradual e com efeito retardado“.
Ainda assim, os “elevados níveis de dívida pública” e as eleições presidenciais que se avizinham tornam França “mais vulnerável a choques nas taxas de juro, o que já se verifica nos spreads consideravelmente mais alargados, sobretudo em França”, salienta a Oxford Economics. De acordo com as suas estimativas, “no cenário mais severo, França e a Itália precisam de apertar a política orçamental em mais de um ponto percentual do PIB para compensar os aumentos sustentados dos custos dos juros”.
Neste contexto, “Espanha, a Grécia e Portugal estão em melhor posição para suportar taxas mais elevadas”, destacam os economistas.
Miranda Sarmento já sabe que vai gastar mais com juros da dívida
No documento pré-orçamental entregue pelo Governo à Assembleia da República, conhecido como o “Quadro de Políticas Invariantes“, Joaquim Miranda Sarmento já revelava que na proposta de Orçamento do Estado para 2027 deverá estar previsto um aumento de 776 milhões de euros da despesa com juros da dívida, o que significa um aumento de 10% naquilo que o Estado tem de pagar aos investidores (e deixa de poder gastar noutras áreas).
Mas pode ser ainda pior, tendo em conta que essa previsão foi feita antes da recente subida das taxas de juro por parte do BCE, que poderá não ter sido a última deste ano.
Mesmo que o diferencial de risco de Portugal (versus a dívida alemã) não esteja a subir de forma significativa, o aumento do custo absoluto das novas emissões de dívida importa – sobretudo porque é necessário fazer emissões de dívida para substituir outros títulos mais antigos e que, em muitos casos, tinham sido emitidos em períodos em que as taxas de juro eram muito baixas (na segunda metade da década passada até ao pós-pandemia).
De acordo com os dados mais recentes do organismo que gere a dívida pública portuguesa, o IGCP, que trabalha na dependência do Ministério das Finanças, a taxa de juro média de todo o stock de dívida pública portuguesa era no final de 2025 de 2,1% – um nível no qual se mantém desde 2024. Porém, desde 2022 o custo da nova dívida emitida a cada ano supera os 3%, o que, gradualmente, acaba por influenciar o custo médio de todo o stock, à medida que os títulos mais antigos vão sendo reembolsados e os novos são emitidos.
A taxa de juro de 3,9% que se verifica no mercado secundário, onde os investidores transacionam entre si títulos já emitidos, supera já a previsão do Governo para o custo médio da nova dívida de longo prazo emitida neste ano. No Orçamento do Estado para 2026, estava previsto um custo de 3,4% nas novas emissões, o que ilustra a pressão que começa a ser colocada por uma rubrica orçamental que durante os últimos anos tinha deixado de ser uma grande preocupação.
“A pressão é grande nesta matéria”, afirmou na quinta-feira a líder do Conselho das Finanças Públicas, Nazaré da Costa Cabral, porque se “está a assistir à elevação das taxas de juro em todas as curvas – sinal de que temos de estar muito atentos à elevação dos custos de financiamento”. Os encargos com juros serão mais elevados, agravando a despesa corrente do Estado português.
Esta é uma das vias através das quais este aumento dos juros das obrigações afeta o bolso dos cidadãos (contribuintes). Os governos estão a ser avisados pelo BCE de que não devem avançar com apoios generalizados à economia, designadamente para fazer face ao aumento dos preços do petróleo (sob pena de contribuírem, ainda mais, para enraizar a inflação na economia) – mas com maiores encargos com juros reduz-se a margem para avançar com descidas de impostos ou outros apoios.
Assim, os cidadãos ficam mais expostos às subidas dos preços da energia e, ao mesmo tempo, às subidas das taxas de juro que os bancos centrais – incluindo o BCE – promovem com a intenção de conter a pressão inflacionista. Não estando ao alcance dos bancos centrais imprimir barris de petróleo ou metros cúbicos de gás natural, estes apenas podem apertar a política monetária na esperança de que isso limite a forma como estes custos mais elevados se enraizam na economia e nas expectativas de inflação futura.
E é isso que os mercados financeiros estão a prever que será o comportamento não só na Reserva Federal dos EUA mas, também, do BCE. As taxas Euribor têm renovado máximos plurianuais – acima de 3% dos dois principais prazos – contribuindo para agravar a pressão sobre os orçamentos das famílias com créditos com taxa variável (ou que tenham contratado créditos com taxa mista mas em que o período de taxa fixa já tenha terminado).
Mesmo para quem não tem créditos, se os juros elevados persistirem isso tenderá a afetar as empresas que precisam de financiar investimentos, travar atividades como a construção e, no limite, penalizar o mercado de trabalho. Mas Christine Lagarde, a presidente do BCE, deixou claro na última conferência de imprensa que a subida das taxas de juro – que não terá sido a última – serve para tentar controlar uma taxa de inflação que, se for demasiado alta, vai penalizar, sobretudo, os cidadãos com menos recursos.
Ataque da Fed à inflação nos EUA “inspira” BCE a subir mais os juros na zona euro
[Dois meses após o desaparecimento, e já depois de o genro, Raymond Quendoz, lhes ter anunciado que ia divorciar-se dela, os Silva Pais recebem finalmente notícias da filha. Annie está bem. Recusa dar detalhes sobre o seu paradeiro mas há cada vez mais evidências de que fugiu do marido para se juntar à revolução cubana. E, se isso aconteceu, uma coisa é certa: Annie tem de ter tido a ajuda e o aval do próprio Fidel Castro. Resta apenas saber porquê. Já pode ouvir o segundo episódio de “Os Escândalos de uma Revolucionária”, o novo Podcast Plus do Observador. Está disponível no site do Observador, na Apple Podcasts, no Spotify e no Youtube.]