Os bancos portugueses receberam do Banco de Portugal mais de 1.600 milhões de euros apenas depositando no banco central – sem risco – a liquidez excedentária que, em 2024, voltou a ser remunerada com taxas mais elevadas (devido à subida dos juros determinada pelo BCE). Esse desembolso é uma das principais explicações para os prejuízos “operacionais” apresentados pelo Banco de Portugal na última quarta-feira – que foram cobertos por uma “almofada” antiga que, tal como já tinha acontecido no ano anterior, evitou que o banco central fechasse o ano com prejuízos “oficiais” na conta de resultados.
No relatório do conselho de administração do Banco de Portugal, revelado esta semana, o supervisor financeiro reporta ter gasto 1.604.433 euros em “responsabilidades para com instituições de crédito da área do euro”, o que, em termos simples, reflete o valor em juros que foi entregue aos bancos quando estes usam as plataformas de depósito do Banco de Portugal.
A taxa de juro a que esses depósitos são remunerados é, precisamente, a taxa que é definida pelo BCE a cada seis semanas, nas suas reuniões de política monetária. Essa taxa entrou em 2024 no “pico” recente de 4% e, a partir de junho, foi sendo reduzida até aos 3% com que terminou o ano passado. Entretanto, já voltou a descer mais três vezes, um total de 75 pontos-base, para os atuais 2,25%.
No ano anterior, 2023, que foi o ano de subida mais intensa da taxa de juro, o Banco de Portugal já tinha gastado 1.274 milhões de euros nesta rubrica que está muito dependente do valor a que o conselho de governadores do BCE define a taxa de juro. Os depósitos dos bancos são remunerados à taxa que existe em cada momento – e, para os bancos, esta é uma receita (sem risco) que entra nas suas contas como margem financeira, que é a rubrica que tem levado os bancos a terem lucros recorde nos últimos dois anos. Só os cinco maiores bancos tiveram, em 2024, quase cinco mil milhões de euros em resultados líquidos.
Os juros a pagar relativos a responsabilidades para com IC [instituições de crédito] ascenderam a 1.604 milhões de euros (2023: 1.274 milhões de euros) e registaram uma subida que decorre do aumento do volume médio destas operações em 2024 e do acréscimo da taxa de juro média de remuneração da facilidade de depósito”, escreve o Banco de Portugal no relatório do conselho de administração de 2024.
Os 1.604 milhões de euros pagos pelo Banco de Portugal aos bancos foram determinantes para os resultados “operacionais” negativos que o banco teve em 2024. Esses resultados “operacionais” foram negativos em 1.142 milhões de euros – levando a um consumo da “provisão para riscos gerais” que, assim, permitiu fechar as contas com um resultado praticamente nulo.
O gasto do Banco de Portugal com a remuneração destes depósitos dos bancos é algo que surge no âmbito da execução da política monetária do BCE. E é, também, uma alteração drástica em relação ao que chegou a acontecer em vários dos últimos anos: quando a taxa dos depósitos esteve em níveis negativos (-0,5%, no máximo) os bancos, em vez de receberem por estas aplicações, tinham de pagar.
Daí que, nesses anos, o Banco de Portugal tenha tido lucros invulgarmente elevados, permitindo acumular essa “almofada” que agora está a ser consumida – a “provisão para riscos gerais”.
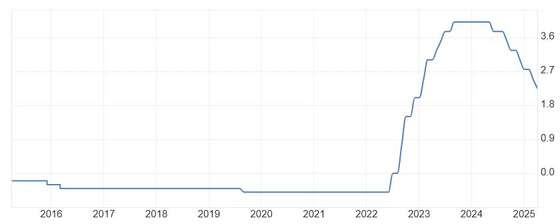
O BCE teve a taxa de juro dos depósitos em território negativo mas esta subiu rapidamente até 4% em 2023.