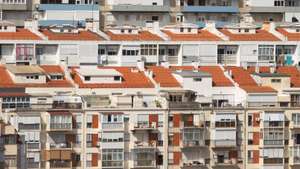
Os preços do mercado imobiliário português “parecem” estar em níveis “esticados“, considera o FMI, mas os riscos de uma correção negativa no curto prazo são “contidos“. A opinião do FMI surge no âmbito da análise aprofundada da banca portuguesa que foi concluída em junho e cujos resultados foram debatidos nesta terça-feira numa conferência em Lisboa, no Banco de Portugal (Museu do Dinheiro).
Em causa está o trabalho de escrutínio da banca portuguesa que foi feito recentemente em colaboração com o Fundo Monetário Internacional (FMI). O Programa de Avaliação do Setor Financeiro (FSAP – Financial Sector Assessment Program) em Portugal foi feito entre maio de 2025 e junho de 2026, tendo o respetivo relatório sido apreciado pelo conselho de administração do FMI em 17 de junho de 2026, concluindo formalmente a avaliação.
Durante a conferência, nesta terça-feira, Michaela Erbenova, diretora-adjunta do departamento de mercados de capitais do FMI, mostrou uma apresentação que se focou no mercado residencial como um dos possíveis riscos para o setor bancário – tendo em conta que o crédito à habitação é um dos principais negócios dos bancos e as casas cuja compra financiam são, tipicamente, os ativos que são dados pelos clientes como garantia do próprio crédito.
A conclusão é que os bancos portugueses manteriam a solidez mesmo em “cenários muito adversos”, com fortes desvalorizações dos preços no mercado imobiliário. “Os bancos são altamente resilientes a [eventuais] choques no mercado imobiliário“, conclui o FMI, numa conclusão que já era conhecida desde que foi comunicado o final do exercício do FMI.
Ainda assim, salientou a responsável do FMI na sua apresentação, “o ciclo do crédito está a virar e as ‘almofadas’ podem estreitar-se“. Ainda assim, o FMI sublinha que os “riscos no imediato são contidos“, ou seja, não é opinião do FMI que esteja iminente a concretização dos tais choques adversos que foram testados.
FMI dá força ao Banco de Portugal na conversão da recomendação para créditos em medida vinculativa
No relatório que foi conhecido em traços gerais em finais de junho, o FMI já tinha feito alguns alertas por causa do imobiliário: “o aumento rápido dos preços do imobiliário justifica uma monitorização atenta, dado que a concessão de crédito à habitação está agora a acelerar”.
Embora as medidas macroprudenciais [os limites ao endividamento] “ajudem a limitar os riscos sistémicos”, os riscos do mercado habitacional exigem uma monitorização estreita. Ainda assim, o FMI tinha notado que os riscos relacionados com a habitação para a estabilidade financeira “estão atualmente contidos” e “o impacto de uma eventual correção extrema nos preços das casas no setor bancário é atualmente gerível”.