Este artigo é da responsabilidade do Doutor Finanças
A inflação voltou a acelerar em 2026 e atingiu 3,3%, em maio – o valor mais alto desde setembro de 2023. Rendas, combustíveis, alimentação: para muitas famílias, a soma de pequenas subidas reduz a folga no orçamento mensal. Perante este cenário, há despesas que não se conseguem adiar, mas existem encargos fixos que se podem, e devem, rever.
A prestação do crédito habitação é, para muitos, a despesa mensal mais pesada. Mas, olhando para o copo meio cheio, também permite revisão das condições. E é aqui que entra o Doutor Finanças. Leia o artigo na íntegra e descubra como este intermediário de crédito ajuda no processo.
Compensa transferir o crédito habitação?
Transferir o crédito habitação para outro banco permite, em muitos casos, obter condições mais vantajosas do que as do contrato atual. Na prática, é uma forma de baixar a prestação da casa e ganhar previsibilidade.
Importa esclarecer: renegociar o crédito não significa pedir mais dinheiro ao banco, mas sim rever as condições do empréstimo que já tem.
Pedir a transferência do crédito habitação, é importante considerar:
- O tipo de taxa (fixa, variável ou mista);
- O spread atual e o indexante (Euribor a 3, 6 ou 12 meses);
- O prazo que falta cumprir;
- Os seguros associados (de vida e multirriscos), e que o Doutor Finanças também ajuda a tratar;
- As comissões e os produtos bancários associados ao contrato.
Cada proposta deve ser analisada de acordo com o seu perfil financeiro e os seus objetivos familiares.
Taxa mista: Previsibilidade enquanto a Euribor não dispara
A par da poupança, existe uma segunda razão para rever o seu crédito agora: a previsibilidade. A Euribor está, este ano, em tendência de subida: a taxa a 6 meses, a mais comum nos créditos habitação em Portugal, abriu o ano em 2,105% e, em maio, encontrava-se perto de 2,5%, tendo subido expressivamente.
É neste contexto que a taxa mista ganha força: a prestação fica fixa durante um período inicial (habitualmente dois anos), oferecendo estabilidade face a eventuais subidas da Euribor. Finalizado esse período, o contrato passa a taxa variável.
A vantagem é dupla: sabe exatamente quanto vai pagar nos primeiros anos e fixa uma taxa enquanto o mercado ainda não a empurra para cima. Significa que está a prevenir o impacto no orçamento e a procurar ganhar folga para os anos que se seguem.
Além da prestação: Onde mais se pode reduzir?
Numa transferência de crédito, não se deve olhar apenas para a prestação, porque o que conta é o custo total do empréstimo, e é aí que muitas vezes existe margem para poupar.
Os seguros associados ao crédito são um bom exemplo. O seguro de vida e o seguro multirriscos pesam no orçamento mensal e nem sempre têm as coberturas mais ajustadas ao preço pago. A par destes, há comissões e outros custos que importa não esquecer.
Uma análise integrada a todos os encargos permite identificar oportunidades de redução de despesas:
- Renegociação dos seus seguros de vida e multirriscos;
- Revisão de comissões e produtos associados;
- Ajuste do tipo de taxa ao seu momento financeiro;
- Maior previsibilidade na sua prestação mensal.
Numa altura em que cada encargo tem um peso, olhar para o crédito na sua totalidade faz toda a diferença.
Um caso real: Poupança mensal de mais de 130 euros
Os números reais ajudam a perceber o verdadeiro impacto. Veja-se o caso de uma família que transferiu o seu crédito habitação com 180 mil euros em dívida. Antes da renegociação, a família pagava cerca de 795 euros mensalmente. Depois, passou a pagar cerca de 663 euros mensais.
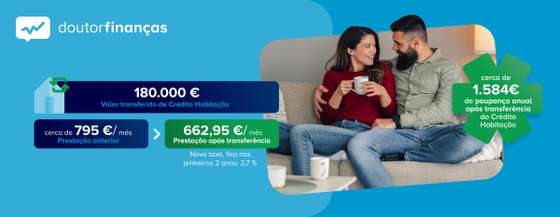
Na prática, esta família poupou cerca de 1.584 euros/ano e fixou a taxa nos dois primeiros anos, ganhando previsibilidade. Cada caso é um caso, mas este é um exemplo que ilustra que uma análise completa ao crédito ajuda a poupar.
Como o Doutor Finanças ajuda a encontrar as melhores condições
Negociar com vários bancos, ler propostas, comparar seguros e tratar de documentação leva o seu tempo, e nem sempre é fácil saber por onde começar. É aqui que entra o Doutor Finanças, como intermediário de crédito que trata do processo do início ao fim:
- Fazem um diagnóstico do seu crédito atual (spread, indexante, prazo, seguros e comissões);
- Negoceiam e consultamos propostas junto de várias instituições;
- Comparam e otimizamos os seguros de vida e multirriscos;
- Validam custos e esclarecemos cada documento, incluindo a FINE;
- Acompanham todo o processo, da primeira análise até à formalização, caso decida avançar.
O nosso propósito é simples: ajudar cada família a conhecer as suas opções, decidir com clareza e avançar com segurança. Além disso, o serviço de intermediação de crédito é gratuito.
Quer começar a tratar da transferência do seu crédito habitação ainda hoje?