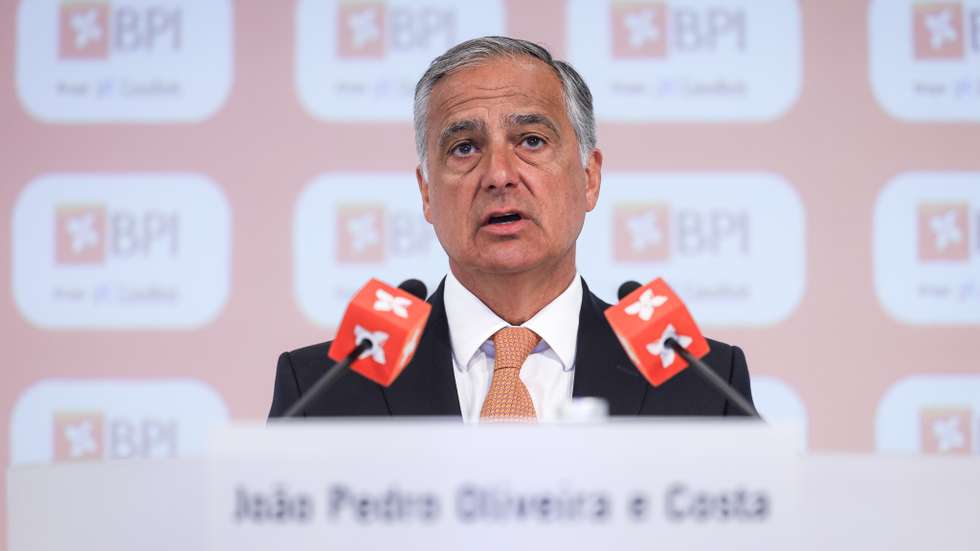
O Banco BPI lucrou 239 milhões de euros no primeiro semestre deste ano, uma queda homóloga de 13% ou 35 milhões. O que o banco explica pela reversão, no primeiro semestre do ano passado, das contribuições do adicional de solidariedade sobre o setor, que foram consideradas inconstitucionais e devolvidas pelo Estado. Além disso, a participação no BCI levou, no semestre deste ano, a um impacto negativo de 35 milhões de euros.
João Pedro Oliveira e Costa explicou que o BCI tem agora um novo registo contabilístico, assumindo em definitivo que o BPI está disponível para vender a participação. No entanto diz que “não estou a conversar com a Caixa para vender a participação no BCI. Temos uma excelente relação com a CGD e a sua administração, a liderança é da Caixa” e o BPI já assumiu a predisposição de venda. “As operações em África não são estratégicas para o BPI, como não o são, temos vindo a atuar sistematicamente”.
Dos 239 milhões de lucros, Portugal contribuiu com 221 milhões, menos 8% em termos homólogos, anunciou o banco liderado por João Pedro Oliveira e Costa que começa a conferência de imprensa a falar de crescimento no negócio. O presidente executivo do BPI salienta os resultados estáveis do sistema “não apenas no BPI”. E reforça, respondendo a alguns críticos: “A concorrência está mais forte, é um mercado muito competitivo”.
O crédito e os recursos totais aumentaram ambos 8%. O crédito à habitação aumentou 11%, o crédito a PME 12% e fundos e seguros 22%. João Pedro Oliveira e Costa critica o foco mediático que se coloca sobre o crédito aos jovens envolvido por garantia pública. O gestor até aposta que essas garantias, na maior parte dos casos, não vão ser acionadas. “Estou disponível para fazer uma aposta em como quase nada dessa garantia vai ser utilizada pelo Estado”. O BPI já utilizou mais de metade (52,9%) da sua quota de cerca de 450 milhões de euros para os créditos com garantia pública. O BPI tem 1,6 mil milhões de créditos abrangidos pela garantia jovem, num total de 8 mil contratos.
“Não existe nenhum problema, não antecipo problema com o crédito à habitação jovem. O tema principal é a segunda palavra habitação. Não há casas para comprar. Não acredito em nenhuma medida que faça estabilizar os preços da habitação se não for o aumento da oferta, mais construção. Temos de encontrar mecanismos para construir muito mais habitação”. “É tão estratégico ter habitação como ter defesa, saúde. É preciso falar menos e fazer mais”.
As regras macroprudenciais no crédito vão mudar no sábado. João Pedro Oliveira e Costa diz que vai cumprir, mas não vê fundamento real. “Percebo que a supervisão olhe para níveis da subida do preço das casas, que coloque regras e medidas que de certa maneira possam aumentar prudência. Mas não era a prioridade que daria, mas entendo e iremos cumpri-la”. O impacto para o BPI será de mais de 10%.
Mas no crédito à habitação, o BPI realça a necessidade de os clientes pensarem mais em contratarem a taxa fixa, para ter maior previsibilidade.
No crédito ao consumo, o BPI assume que mudou a estratégia, estando agora mais empenhado em conseguir clientes neste negócio. “Perdemos quota e tivemos a carteira a cair”, mas “nunca deixámos de ter o crédito ao consumo como fundamental, mas precisávamos de fazer o trabalho de casa”. Com o mesmo ou menos risco e investimento tecnológico, para ter crédito mais rápido e pré-aprovações, o BPI está agora a apostar mais na aquisição de crédito. “A performance não estava a agradar, o risco-retorno não estava a agradar e conseguimos fazer esse trabalho, e agora está a prosseguir a bom ritmo”.
A margem financeira caiu no semestre 2%, mas caminha para a estabilização, diz o BPI. Há sempre um repricing, mas é pequeno, por via da subida da Euribor. Mas João Pedro Oliveira e Costa admite que a margem dos bancos é pequena para fazer subidas grandes no preço dos créditos, já que diz que o mercado é muito concorrencial. “O mercado é estreito, qualquer pequena subida de taxa será absorvida pelo sistema”. E recusa qualquer dificuldade na mobilidade dos clientes bancários, respondendo à Autoridade da Concorrência que recomendou várias medidas para aumentar esta mudança.
Em relação às receitas com comissões, estas subiram 8%, mas o BPI também diz que não mudou preços.
BPI acelera no crédito a preparar o futuro
“Não estou a ver capacidade de competirmos em preço, aumentando-o, tenho de aumentar os volumes”, salienta o presidente do BPI, assumindo que a estratégia é “crescer com uma rentabilidade objetiva, que temos acima dos dois dígitos e acima dos 14%, que é o ponto que queremos alcançar, sem nunca hipotecarmos o futuro”. É uma preparação para o futuro o crescimento que o BPI está a tentar fazer em crescer em quota. “Resolvemos acelerar e é totalmente estratégico com aquilo que vem pela frente”. Ou seja, o BPI está a crescer na produção de créditos, habitação, à empresa e ao consumo, dizendo ter margem na rentabilidade para o fazer. “Nós não temos amortecedores da margem no nosso balanço, não temos carteiras de títulos que possam contrabalançar. Só temos o negócio corrente. A nossa perspetiva é que, mantendo-se tudo igual, os resultados do banco irão manter-se estáveis neste nível, mantendo a nossa competitividade, qualidade de serviço e capacidade de investimento”.
O BPI assume que financia o balanço com os depósitos dos seus clientes. O rácio de transformação (depósitos convertidos em crédito) superou os 100%, mas isso não deixa o BPI intranquilo. “É o que pretendemos ter, nem mais nem menos. É equilibrado. Temos conseguido encontrar uma forma equilibrada de balanço do banco”, mas lembra a dimensão do seu acionista, o CaixaBank, que “é um descanso”. O presidente do banco assume que “nunca contámos nem contamos com a utilização do funding do CaixaBank, mas o BPI é marginal no CaixaBank e não haveria tema”. Por isso, diz, “estamos bastante tranquilos com estes valores, há muita margem para crescer, não temos vontade de voltar a tempos do passado”.
Quando foi da crise que trouxe a Portugal a troika, “éramos dos menos alavancados. Agora estaremos em segundo lugar porque os outros tiveram de fazer trabalho de casa. Nós estamos parecidos com o que éramos e não mudámos de figura”.
Prosseguindo a estratégia de crescer, este será por via orgânica. João Pedro Oliveira e Costa assume não estar interessado no Banco CTT. “Estamos completamente focados com o plano que temos em curso, e está a correr bem. Nota-se pelo crescimento dos volumes e estamos focados. Neste momento não temos nenhuma outra estratégia”. E assume: “Não estamos interessados e não estamos a olhar mesmo para o banco”. Ainda que diga que há bancos a mais.