
Índice
Índice
O Tribunal da Relação de Lisboa é a última chance do Ministério Público (MP) para tentar recuperar a acusação de fraude fiscal ao empresário Paulo Lalanda e Castro e à sociedade Convida, com o recurso da decisão instrutória de não pronúncia dos dois arguidos a chegar a esta instância ainda antes das férias judiciais.
O ex-presidente da Octapharma (e antigo patrão do ex-primeiro-ministro José Sócrates naquela empresa farmacêutica) tinha sido acusado em julho de 2024 pelo Departamento Central de Investigação e Ação Penal (DCIAP) de fraude fiscal qualificada, num processo extraído do caso “O-Negativo” e no qual o Estado teria sido lesado em 7,65 milhões de euros, em sede de IRS e IRC.
Contudo, em março deste ano, o Tribunal Central de Instrução Criminal (TCIC) acabou por ilibar Lalanda e Castro e a sociedade Convida da prática de qualquer crime. Na decisão, a que o Observador teve acesso, o juiz de instrução Nuno Dias Costa indicou até várias lacunas à acusação, visando sobretudo a omissão de determinados factos e requisitos para suportar os factos imputados aos arguidos.
Ministério Público acusa ex-presidente da Octapharma e empresa Convida de fraude fiscal qualificada
Agora, o MP devolve as críticas ao magistrado, a quem aponta “uma certa ingenuidade” e “excessiva candura na apreciação dos factos” da acusação, defendendo que a mesma estava suficientemente sustentada. Considerando que a atuação dos arguidos resultou num “empobrecimento direto do Estado” e que o juiz violou o Regime Geral das Infrações Tributárias (RGIT) — ao não remeter Lalanda e Castro e a sociedade Convida para julgamento por fraude fiscal —, o MP apela ao provimento do recurso, com a consequente revogação da decisão instrutória de 10 de março e a substituição por uma “decisão de pronúncia”.
Os 7.429.760,75 euros que terão ficado por declarar e o ‘chumbo’ na instrução
A acusação do MP apurou que Lalanda e Castro recebeu cerca de 17,4 milhões de euros numa conta na Suíça da entidade ‘offshore’ Ruby Capital (sediada nas Ilhas Virgens Britânicas e controlada pelo arguido), pagos pela Octapharma. Sobre este valor, o MP considerou que o empresário devia ter declarado em sede de IRS um total de 7.429.760,75 euros em rendimentos entre 2007 e 2010, salientando que o antigo presidente da Octapharma “atuou de forma livre, deliberada e consciente, bem sabendo que a sua conduta era proibida e punida por lei”.
Em paralelo, o MP visou também Lalanda e Castro por um segundo crime de fraude fiscal, através da sociedade Convida (da qual era administrador único), com base num negócio no qual intermediou a cobrança em 2016 de uma percentagem do passe do jogador brasileiro Walter Silva, então pertencente à SAD do FC Porto. Em causa estava a dedução de 218.750,25 euros na declaração de IRC de 2016 sem declarar os proveitos estimados em 875 mil euros.
As defesas do empresário e da sociedade, a cargo dos advogados Ricardo Sá Fernandes e Inês Rogeiro, respetivamente, requereram a abertura de instrução em outubro passado, rebateram os factos da acusação e viram o TCIC atender em março aos seus argumentos na decisão instrutória.
O MP sustentava a existência de um conluio entre Lalanda e Castro e a Octapharma, argumentando que tal era visível pelos pagamentos através de uma conta na Suíça. Porém, o juiz Nuno Dias Costa esvaziou a argumentação. “A acusação pública é omissa no que tange à descrição de (…) uma situação de conluio entre o arguido Joaquim [Paulo Lalanda e] Castro e a Octapharma AG”, lê-se.
“Se por um lado a alegação daquele pagamento através de conta sediada na Suíça não permite, sem mais, concluir que a Octapharma AG quis auxiliar o arguido a atingir aquela finalidade, por outro lado ficaram por alegar na acusação pública factos que integrassem tal auxílio doloso”, acrescentou o magistrado do TCIC, descartando dessa forma a autoria do crime de fraude fiscal qualificada. Considerou ainda que o enquadramento do suposto crime não estava previsto na lei à data dos factos e que, mesmo com outra qualificação jurídica, o procedimento criminal relativamente a Lalanda e Castro estaria prescrito.
Já sobre o negócio de cobrança de uma percentagem do passe do futebolista Walter Silva, do FC Porto, é preciso explicar que a Convida surge apenas neste universo por ter assumido a intermediação na recuperação de um crédito que era de outra entidade. A decisão instrutória concluiu que o MP não conseguiu obter o “valor da vantagem patrimonial ilegítima”, ao notar que a acusação “é omissa na alegação de todos os factos que permitiriam extrair a conclusão de que a conduta atribuída ao arguido (com a consequente responsabilidade da sociedade arguida) se revelou adequada à diminuição da receita tributária em valor superior a 200.000,00” euros.
“Não basta a alegação de que houve lugar a uma dedução de 218.750,25 euros e que ficou por declarar um lucro de 875.000,00 euros para, a partir daí, se considerar que a vantagem patrimonial ilegítima corresponde a 218.750,25 euros”, reiterou o juiz de instrução, concluindo: “Terá necessariamente de ser proferido despacho de não pronúncia”.
[Um homem desobedece às ordens dos terroristas e da polícia e entra sozinho na embaixada. Momentos depois, ouve-se uma enorme explosão. “1983: Portugal à Queima-Roupa” é a história do ano em que dois grupos terroristas internacionais atacaram em Portugal. Um comando paramilitar tomou de assalto a embaixada turca em Lisboa e uma execução sumária no Algarve abalou o Médio Oriente. É narrada pela atriz Victoria Guerra, com banda sonora original dos Linda Martini. Ouça o quarto episódio no site do Observador, na Apple Podcasts, no Spotify e no Youtube Music. E ouça o primeiro episódio aqui, o segundo aqui e o terceiro aqui]

MP censura “ingenuidade” e “excessiva candura” do juiz
No recurso submetido em abril, mas que só terá sido distribuído na Relação de Lisboa em junho passado, a procuradora Inês Martins não esconde a sua discordância com os fundamentos invocados por Nuno Dias Costa na decisão instrutória e não se coíbe de censurar o magistrado do TCIC pela “ingenuidade” e “excessiva candura”. Foi até mais longe e, perante o entendimento manifestado em relação aos factos da acusação, notou que o juiz validou a ideia de que o crime compensa.
“A transferência das comissões devidas pela Octapharma AG para conta sedeada na Suíça, titulada pela Ruby Capital Corporation, nada tem de inócuo, o que obviamente só ocorreu a pedido do arguido, revelando uma certa ingenuidade, com o devido respeito, considerar-se o contrário”, pode ler-se no recurso.
Insistindo na existência de um conluio para suportar a fraude fiscal, por força da “proximidade inquestionável” entre Lalanda e Castro e a Octapharma, o MP lembra que a empresa farmacêutica “exigia que fosse o arguido, e apenas o arguido, a prestar os serviços, não aceitando por isso que fossem prestados por um terceiro”. Nesse sentido, com o recurso a uma offshore das Ilhas Virgens Britânicas, o MP considera que o antigo patrão de José Sócrates “teve intenção de ocultar a sua identidade e rendimentos obtidos perante terceiros (Administração Fiscal)”.
Sem deixar de criticar também Lalanda e Castro e a sociedade Convida por não terem contribuído para o esclarecimento dos factos, ao não terem prestado declarações nos autos, o MP reforça o seu desacordo sobre a decisão instrutória por, supostamente, a acusação não ter apurado o valor da vantagem patrimonial ilegítima no IRC de 2016.
“O direito ao reembolso só surgiu na esfera dos arguidos, porque os mesmos declararam um prejuízo fiscal na declaração de IRC que apresentaram junto da Administração Fiscal. A vantagem patrimonial obtida pelos arguidos corresponde, pois, ao valor do reembolso obtido”, frisa a procuradora Inês Martins.
Nesse sentido, o recurso do MP invoca que a apreciação feita pelo juiz de instrução tem “duas consequências negativas, e que não podem subsistir na ordem jurídica, sob pena de se poder afirmar que o crime compensa”. E quais são essas consequências? Em primeiro lugar, a permanência no património dos arguidos da “dedução indevida” da retenção na fonte do valor do negócio de recuperação do crédito sobre o passe do antigo jogador portista Walter Silva; e, em segundo lugar, a de que os arguidos tinham direito àquela dedução sem terem apresentado o correspondente lucro na declaração de IRC.
“Omissão que apenas é imputável à atuação (dolosa) dos arguidos”, reforça, prosseguindo o raciocínio crítico sobre a decisão instrutória: “Dúvidas não subsistem de que o crime provocou o empobrecimento direto do Estado, por via do reembolso, causado pela omissão deliberada do lucro obtido, com a inscrição de um prejuízo na declaração de IRC que os arguidos apresentaram em nome da Convida SA”.
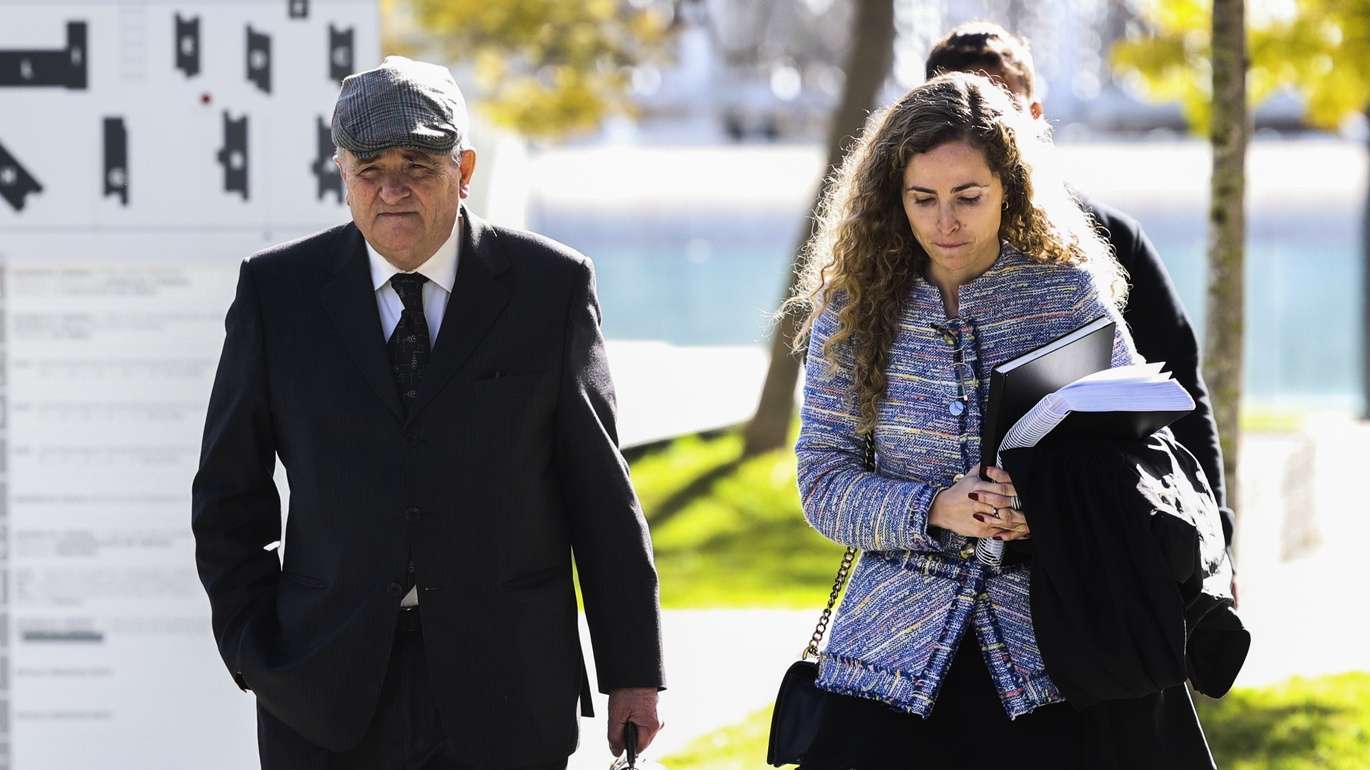
▲ Ricardo Sá Fernandes e Inês Rogeiro, advogados de Lalanda e Castro e da sociedade Convida
ANTÓNIO COTRIM/LUSA
Defesas visam MP por argumentação “insubsistente e até contraditória”
As defesas de Paulo Lalanda e Castro e da sociedade Convida apresentaram já as respetivas respostas ao recurso do MP para o Tribunal da Relação de Lisboa, nas quais subscrevem, sem surpresa, a decisão instrutória que culminou na não pronúncia dos seus clientes para julgamento.
Argumentando que não houve qualquer conluio, relações especiais entre o arguido e terceiros, dolo ou sequer a existência do crime de fraude fiscal, o advogado Ricardo Sá Fernandes considerou inclusivamente a argumentação que consta do recurso do MP como “manifestamente insubsistente e até contraditória”.
“Não procedem (…) as conclusões do Ministério Público que, emaranhado numa teia de onde não consegue sair, não foi sequer capaz de identificar concretamente qual foi a prestação tributária que não foi entregue ao Estado — e porque é que o devia ter sido — nem qual é que foi o dever declarativo que foi ocultado ou deficientemente prestado, ademais com uma intenção fraudulenta”, refere a defesa de Lalanda e Castro.
Por isso, sustenta que o recurso não deve ter provimento. Caso esse desfecho se confirme, a decisão será definitiva e já não haverá nova hipótese para o MP de recurso ou reclamação, sendo apenas possível invocar a existência de eventuais nulidades num prazo de 10 dias junto da Relação de Lisboa.
Caso O-Negativo aguarda ainda pelo julgamento
Se esta acusação de fraude fiscal que foi extraída do processo O-Negativo se arrisca a não chegar a julgamento, o processo principal aguarda há mais de oito meses para atingir essa fase. Com efeito, o Tribunal da Relação de Lisboa confirmou em dezembro de 2024 a pronúncia de Lalanda e Castro para ser julgado por um crime de falsificação de documento e quatro crimes de concessão/recebimento indevido de vantagem.
Pelo caminho ficou a imputação do crime de corrupção ativa, que foi declarada prescrita. Ou seja, o antigo líder da Octapharma não será julgado por alegadamente ter corrompido o ex-presidente do INEM Luís Cunha Ribeiro (que esteve também à frente da Administração Regional de Saúde de Lisboa e Vale do Tejo) para ganhar o domínio de um negócio de mais de 120 milhões de euros relacionado com o plasma sanguíneo.
Operação “O Negativo”. Como Lalanda e Castro se livrou do crime de corrupção ativa
A responder em tribunal nesse processo estarão igualmente Luís Cunha Ribeiro, pronunciado por um crime de corrupção passiva para ato lícito, um de falsificação e dois de recebimento indevido de vantagem, bem como a médica Maria Manuela Carvalho, visada por um crime de recebimento indevido de vantagem.
O Observador apurou que o processo O-Negativo só deverá descer à primeira instância após as férias judiciais, que terminam no dia 31 de agosto, e então será finalmente enviado para distribuição a um coletivo de juízes para o julgamento.