O Trumpismo tem razão noutros factos, corroborados por dados estatísticos e estudos económicos.
Primeiro, o mundo mudou radicalmente em 2012-14. Do ponto de vista geoestratégico, passou de uni a tripolar. E foi Trump o primeiro a reconhecer os problemas que esta nova ordem levantava para a segurança do Ocidente.
Segundo, os factos corroboram o problema levantado por Trump da acentuada desindustrialização dos EUA, e que é um fenómeno comum a todas as economias desenvolvidas e, em particular, aos países da OCDE. A China passou a ser a grande fábrica do mundo.
Terceiro, os factos também confirmam que o “choque da China” é provavelmente o maior fator de desindustrialização dos países desenvolvidos”, embora também tenham contribuído o progresso tecnológico mais acentuado na indústria e a maior procura de serviços.
Quarto, existe evidência que a desindustrialização e o “choque da China” afetaram de forma mais intensa um conjunto de municipalidades e Estados, do chamado Rust Belt, onde o desemprego e o bem-estar das populações se agravaram seriamente, não tendo havido mecanismos de compensação nem do mercado nem de apoio social para estas populações, que são uma parte importante do eleitorado de Trump.
Quinto, o problema principal de Trump é o impacto da desindustrialização na segurança. A produção de metais como o ferro e o aço, ou os semi-condutores, são essenciais para a produção de armamento. As tecnologias avançadas permitem manter a liderança militar. Os produtos farmacêuticos e agrícolas estão ligados à segurança humana e sanitária das populações. Estas questões levantam problemas da resiliência das cadeias de produção e do reshoring e near-shoring. Há também outros problemas como a proteção da Propriedade Intelectual e dos segredos industriais, bem como do Investimento Direto Estrangeiro e transferência de tecnologia, que estão intimamente ligados ao problema da segurança.
Sexto, o problema da desindustrialização e o desafio de segurança que coloca aos EUA é comum aos outros países da OCDE e, em particular, à UE, que nada ou pouco têm feito para o resolver. E falta uma aproximação coordenada de todos estes países a este problema.
Sétimo, quanto à defesa militar, não existe, segundo Trump, uma distribuição equitativa dos custos da defesa do Ocidente e, em particular, da NATO.
Vamos seguidamente analisar estes fatores e corroborar com dados estatísticos, sempre que possível.
1 Do ponto de vista geoestratégico, o mundo mudou radicalmente nas duas últimas décadas: o mundo tripolar
Podemos afirmar que 2012-2014 marca o fim do mundo quasi-unipolar dominado geo-estrategicamente pelos EUA. Entramos numa era de confrontação tripolar, em que o Ocidente se confronta com a China, uma potência mundial em ascensão, e a Rússia, uma potência militar de dimensão económica regional. Esta nova realidade é fundamental para a compreensão das políticas iniciadas por Trump, tanto no primeiro mandato de 2017 a 2021, como no segundo, de 2025 a 2029. Foi, talvez, o Presidente Obama, que esteve no poder entre 2009 e 2017, quem não reagiu atempadamente a esta alteração de paradigma, enquanto George W. Bush esteve dominado pela guerra no Afeganistão. Na União Europeia, foram presidentes da Comissão José Manuel Barroso (2010-2014, segundo mandato), Jean-Claude Juncker (2015-2019), e Ângela Merkel dominava a política europeia, que mostrou sempre um certo apaziguamento em relação à Rússia, e uma atitude de relação comercial na relação com a China.
A Rússia desafia o Ocidente e a segurança da União Europeia
O período dos anos 1980 até à década de 2000 é muitas vezes caraterizado pelo hegemonismo económico e militar dos EUA, o que constituía um mundo unipolar. A desagregação da União Soviética no período Gorbachov-Yeltsin de 1985 a 1999 levou à eclosão da USSR. Durante este período o Ocidente lançou vários programas de ajuda e assistência técnica à Rússia para introdução de uma economia de mercado e democracia, que tiveram um impacto limitado. Mas o grande feito foi a integração dos países de Leste da Europa na UE, que levou a um dos maiores sucessos de expansão económica dos últimos 50 anos, e à introdução da democracia nestes países.
Mas a Rússia iria rapidamente tentar voltar a afirmar-se como potência militar regional, confrontando o Ocidente e ameaçando a UE, levantando o problema da segurança desta, até aí protegida pelo “escudo” da NATO. Foi com Putin, que assumiu o poder em 2000, que se verificou a recuperação económica, e recomeça a asserção da Rússia como potência militar-nuclear. Instaurou um regime político autoritário/ditadura e económico baseado numa oligarquia.
Profere em Munique, em fevereiro de 2007, um discurso que mostra um grau sério de beligerância contra o Ocidente, ao lamentar a expansão da NATO para os países do Leste da Europa. Em agosto de 2008 lança uma guerra contra a Geórgia, que se tentava aproximar da UE, ocupando uma parte do seu território. Em fevereiro de 2014 inicia uma guerra contra a Ucrânia, que também revelava aproximação à UE e, por revolta popular, expelido o governo pró-russo, tendo conquistado a Crimeia e ocupado alguns oblasts da parte oriental.
Finalmente, em fevereiro de 2022 lança uma invasão em larga escala contra a Ucrânia, que devido à forte resistência deste país e do apoio dos países da orla Ocidental, resultou até agora na expansão dos territórios ocupados a Leste. Estas ações levaram à entrada da Suécia e Finlândia para a NATO, e a sucessivas ameaças contra a Europa, incluindo a ameaça nuclear. Terminava, assim, a boa relação entre o Ocidente e a Rússia.
A China afirma-se como potência mundial
Com a ascensão de Deng Xiaoping ao poder em 1976 a China inicia um processo rápido e maciço de industrialização, que originou o “choque da China” que vamos estudar. A sua política de crescimento baseada na expansão das exportações, seguindo o sucesso dos Tigres Asiáticos, culminou na entrada na OMC em dezembro de 2001. Mas foi com Xi Jinping, que ascendeu a presidente em março de 2013, e que levou a China a expandir a sua política externa à escala global. A China é um país comunista, de partido único, mas com uma economia de mercado com um elevado setor estatal, e fortemente regulada pelo Partido Comunista Chinês.
Lançou a Belt and Road Initiative para investir em infraestruturas para construir rotas de comércio, apropriar-se de recursos naturais e estabelecer ligações comerciais (de dependência da dívida com estes investimentos) à escala mundial (investimento de 1 bilião de dólares). Ao mesmo tempo cria o Asian Infrastructure Investment Bank, com sede em Beijing, para rivalizar com o Banco Mundial. Com 84 membros, que inclui muitos países ocidentais, entre os quais Portugal, tem um capital de 95 mil milhões de dólares contra 285 mil milhões do Banco Mundial. Em 2016 forma-se uma organização entre os países emergentes BRICS, com a finalidade de defender os interesses destes países dentro das organizações internacionais. Em 2016 é estabelecido o banco New Development Bank, com sede em Shangai, e capital de 100 mil milhões de dólares.
Em maio de 2015 anuncia o programa Made in China 2025 para avançar a tecnologia em 10 áreas, incluindo IT, robótica, aero-espaço, veículos elétricos, transporte ferroviário de alta velocidade, geração de energia (solar). Em 2017 lança outra iniciativa para a Artificial Inteligence. O sucesso destas iniciativas é comprovado pelos avanços na sua dominância em muitas destas áreas a nível mundial. E a concorrência geoestratégica intensifica-se com o primeiro confronto comercial (tarifas) com Trump em 2017.
Aos avanços económico e tecnológico juntam-se as suas ambições militares: acelera a produção de armamento e a evolução tecnológica na área militar, e em especial na construção da sua armada. Intensifica as ações militares contra Taiwan, e estabelece o domínio no Mar do Sul da China. Lança a estratégia String of Pearls para domínio do Oceano Índico e Estreito de Malaca.
Uma das grandes preocupações de Trump é o apoio que a China tem dado à Rússia na guerra contra a Ucrânia, e que aquele pretende romper através das negociações com estes dois últimos países, aproximando-se de Putin. Esta estratégia é contrária aos interesses de defesa da Europa, e entra em conflito com a NATO.
2 A desindustrialização dos EUA e da OCDE e o “choque da China”
A investigação e os dados estatísticos corroboram o problema levantado por Trump da acentuada desindustrialização dos EUA, que é um problema comum a todas as economias da OCDE. A China passou a ser a grande fábrica do mundo. E, de facto a investigação confirma que cerca de 59.3% da queda de emprego na indústria manufatureira dos EUA entre 2000 e 2009 foi devido ao “choque da China”, com o restante a ser atribuído ao progresso tecnológico mais acentuado na indústria e a maior procura de serviços por parte dos consumidores.
O Quadro 1 mostra a evolução do VAB da Indústria Manufatureira a nível mundial. Entre 1992 e 2024, o VAB da China passou de 203 para 5 047 mil milhões de dólares, a preços de 2015, passando de 3,8 para 28,7% do VAB mundial.
Quadro 1
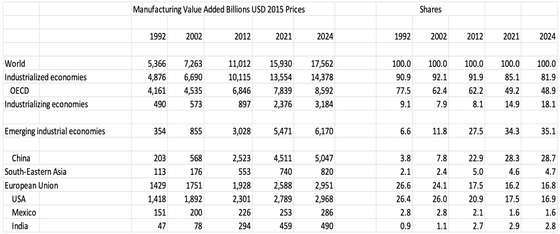
Fonte: UNIDO Data Base. A unidade de medida é o bilião anglo-saxónico, ou seja, mil milhões no sistema português. Os dados para 2024 são estimação do autor, exceto para as “industrializing economies”
Este quadro mostra que a OCDE perdeu 28,3 pontos percentuais (p.p.) na sua quota de produção mundial, sendo 10,4 p.p. da União Europeia, 9,6 dos EUA e os restantes dos outros membros da OCDE, dos quais se destaca a Austrália. Canadá e Noruega. Considerando a estimativa do choque da China e o VAB mundial de 2024, estimamos uma transferência da indústria manufatureira dos países da OCDE para a China equivalente a 3 732 mil milhões de dólares, a preços de 2024, de VAB anual,[1] equivalente a 16,5% da produção mundial.
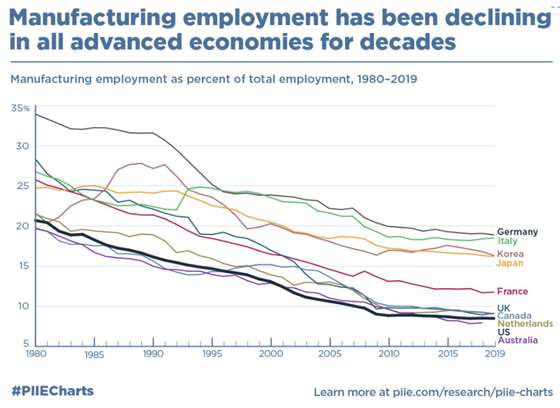
A Figura 1 mostra que esta queda no peso da indústria manufatureira no PIB é comum a todos os países desenvolvidos. Mesmo o Japão e a Coreia do Sul começaram a registar em meados dos anos 1990, altura em que o país da UE com a maior indústria, a Alemanha, também registava uma forte queda. Os EUA estão entre os países desenvolvidos em que o peso da indústria manufatureira no PIB é menor, já em 1980, e que acompanharam também os outros países desenvolvidos na queda. Aliás, esta queda já se verificava desde os finais dos anos 1950. Durante o período de Bretton Woods (1947 a 1977) o peso da indústria caiu de 28 para 21% do PIB, e no período neo-liberal (1977 a 2017) caiu para 9%!
Figura 1
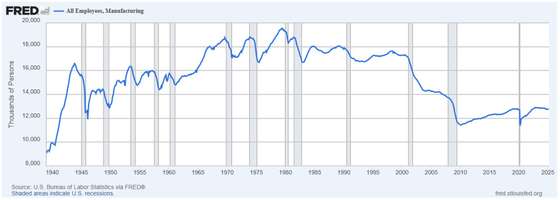
É também muito interessante olhar para a Figura 2, que mostra a evolução do emprego na indústria manufatureira dos EUA. Depois do forte acréscimo durante a II Guerra Mundial, o emprego continua a subir até aos 19 milhões em 1980. É a partir desta data que começa a descer. A quebra é brutal entre 2000 e 2010, altura em que a China entra para a OMC e intensifica o esforço de industrialização. Houve uma redução de 17,3 milhões no início de 2000 para 12 em finais de 2013,[2] ou seja, uma quebra de 5,3 milhões em apenas 14 anos (média de 379 mil por ano). A partir daquela data a recuperação foi de apenas 770 mil trabalhadores até março de 2025.
Figura 2
É no período 2000 a 2010 que os estudos sobre o choque da China se têm concentrado. Os estudos nos EUA começavam por mostrar um reduzido impacto. Com o aperfeiçoamento das metodologias, há hoje um quase consenso que aquele choque teve uma enorme importância (Autor, Dorn and Hanson, On the Persistence of the China Shock), e uma análise extensiva aos outros países da OCDE confirma que esta importância se estende aos outros países da OCDE (Thewissen and Vliet, Competing with the Dragon).[3]
O estudo americano chegou às seguintes conclusões: (i) o choque da China é responsável por 59,3% da redução do emprego na industria manufatureira nos EUA entre 2001 e 2019, sobretudo nas indústrias intensivas em trabalho com trabalhadores de qualificações abaixo do ensino superior; (ii) a maioria destes trabalhadores sofreram desemprego de longa duração; (iii) os efeitos adversos do choque da China duraram duas décadas a seguir ao choque inicial e uma década depois do pico da intensidade em 2010; e (iv) apesar da redução dos preços das importações de bens de consumo da China, cerca de 6.3% da população americana sofreu queda dos rendimentos reais.
O estudo europeu, menos conhecido, abarcou 18 países, e aborda o efeito simultâneo do choque da China e do progresso tecnológico. Para além da substituição de produção local por importações chinesas, também estuda a concorrência que as exportações chinesas colocam às dos países da OCDE no mercado internacional. A principal conclusão é que a redução do emprego na indústria manufatureira da OCDE, no curto prazo, se atribui 50.5% à substituição por importações, 20,6% à concorrência nas exportações e 28,8% ao progresso tecnológico. Assim, 71% da redução do emprego se deve ao choque da China. No modelo de longo prazo, com efeitos de persistência, a redução do emprego é devida 62,6% ao choque da China e os restantes 37,4% ao progresso tecnológico, desaparecendo o efeito da concorrência das exportações. Esta última conclusão está muito próxima do estudo americano.
3 O problema do Rust Belt e as zonas de desertificação económica
Os EUA têm uma distribuição pessoal do rendimento bastante mais desigual do que a UE. Em 2022, o índice de Gini que mede esta desigualdade depois dos impostos e transferências do Estado – sendo 0 o mais igual e 1 o mais desigual – era de 0,396 para os EUA, contra 0,297 em França e 0,30 na Alemanha, com os países nórdicos e do Leste abaixo dos 0,26. Por outro lado, a Figura 3 mostra uma deterioração na distribuição do rendimento entre os escalões de rendimento pessoal entre 1967 e 2018, com o quintil de mais elevado rendimento a subir cerca do dobro do quintil mais baixo.
Figura 3
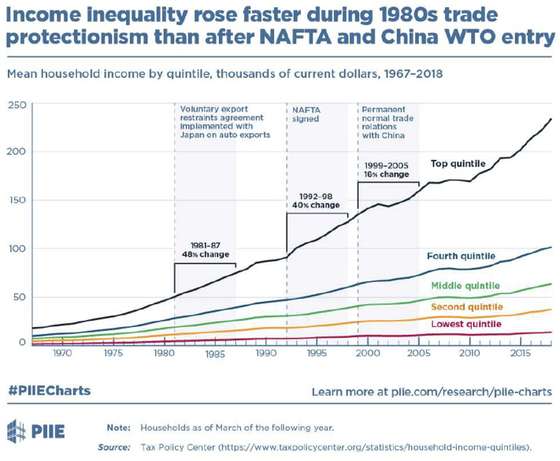
A figura chama a atenção de que foi em períodos de maior protecionismo, como dos anos 1980, que o rendimento do quartil mais elevado cresceu a ritmo mais elevado.
Nas vésperas das eleições americanas de novembro de 2024 escrevíamos num ensaio do Observador, que “… as famílias confrontam-se com a elevada subida dos níveis de preços, que desde dezembro de1999 atinge 22%. Mas a fonte de insatisfação é a evolução dos salários reais, o que efetivamente representa o poder de compra do trabalhador médio. Durante a administração Biden-Harris deverá cair 5,2%, enquanto na administração Trump cresceu 12.8%!” Este mal-estar foi um dos grandes fatores que contribuiu para a vitória de Trump.
Mas a base eleitoral de Trump tem raízes mais profundas nas chamadas áreas “left behind” da sociedade e economia americanas. Existe evidência que a desindustrialização e o “choque da China” afetaram de forma mais intensa um conjunto de municipalidades e Estados, do chamado Rust Belt (que compreende os Estados de Illinois, Ohio e Pensilvânia), e os Estados do mid-West do Sul, onde o desemprego e o bem-estar das populações se agravaram seriamente com o choque da China.
Numa comunicação ao Congresso Internacional de Ciência Política de junho de 2021 afirmávamos que o choque da China “led to de-industrialization and disease in left behind areas, with decrease in employment, no compensation by good jobs, youth unemployment, cultural detachment and social and health malaise. There has been a five-fold increase in populist governments around the world in the last two decades, and a large increase in votes for populist parties both in Europe and North America. And this increase has the roots in the “left behind areas”.
A Figura 4 mostra o mapa destas áreas, bem como das indústrias mais afetadas, desde os jogos e brinquedos às componentes eletrónicas.
Figura 4
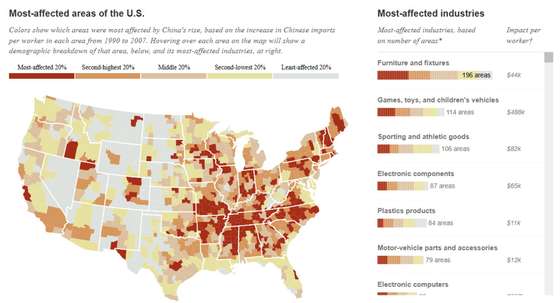
Áreas dos EUA mais afetadas pelo choque da China. Graphic by Andrew van Dam and Jessia Ma, WSJ, August 11, 2016
Também, em termos demográficos, foram os trabalhadores blue-collar, não hispânicos, de baixos rendimentos, com educação abaixo do ensino superior e de mais de 50 anos de idade, os mais afetados.
Figura 5
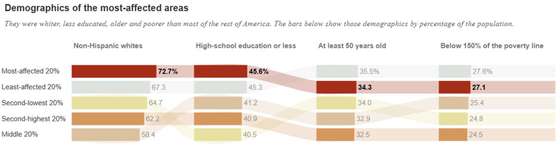
Grupos demográficos e educacionais mais afetados pelo choque da China
A persistência dos efeitos do choque da China é visível no mapa do desemprego (Figura 6), onde o Rust Belt continua com as taxas mais elevadas.
Figura 6
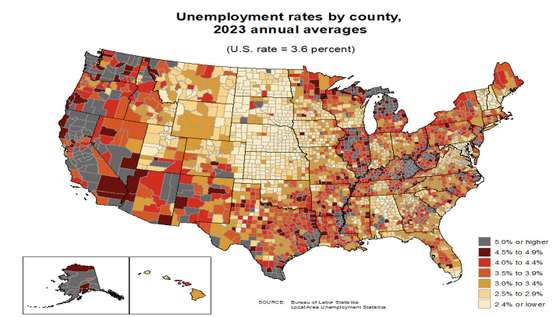
Taxas de desemprego nos EUA por municipalidade (2023)
Um estudo da Universidade de Harvard mostra a malaise que persiste nas zonas “left behind” (eastern heartland) nas três ultimas décadas: não houve convergência do rendimento entre as municiplalidades mais pobres para as mais ricas, as taxas de não-emprego entre estes persistem e pararam as migrações para as regiões mais ricas: a taxa de não-emprego (desemprego mais inatividade)[4] em 2016, para os homens de 25 a 64 anos, era de mais de 35% em Flint, Michigan, enquanto que em Alexandria, Virginia, próximo da capital, era de 5%. Outro resultado interessante é que a pobreza e os problemas sociais (opióides, drogas e crime) estão intimamente ligados com esta taxa de não-emprego, o que indica que as políticas apropriadas para resolver estes problemas devem ser de criação de empregos e dirigidas às regiões “left behind”.
Finalmente, os autores provam que as políticas de assistência social e reconversão profissional do Governo americano tiveram resultados muito reduzidos no bem-estar destas populações. Este facto está por trás do sentimento de defranchising e de “contestação do establishment” destes votantes e do apoio a políticas populistas.
4 O impacto da desindustrialização na segurança
Outro problema crítico apontado por Trump é o impacto da desindustrialização na segurança. Por exemplo, a produção de metais como o ferro e aço, ou os semi-condutores, são essenciais para a produção de armamento. Mas as quantidades de produção internas, de fontes seguras (aliados), ou com elevado grau de incerteza, bem como as qualidades e nível tecnológico dos produtos é algo que só a programação das capacidades militares pode determinar.
As tecnologias avançadas permitem manter a liderança militar, pelo que são necessários elevados investimentos em I&D. As indústrias duais são também fundamentais para a produção simultânea de bens com fins de defesa e destinados aos consumos gerais das populações.
Mas a segurança abrange mais áreas do que a militar. Os produtos farmacêuticos e agrícolas são essenciais para a segurança humana e sanitária das populações. Estas questões levantam problemas da resiliência das cadeias de produção e do reshoring e near-shoring ainda mais vastos.
Há também outros problemas como a proteção da Propriedade Intelectual e dos segredos industriais, bem como do Investimento Direto Estrangeiro e transferência de tecnologia, que estão intimamente ligados ao problema de segurança.
Mas os problemas de segurança não devem ser confundidos com a autarcia nas indústrias manufatureiras em geral. Por exemplo, a produção de brinquedos ou vestuário tem um impacto muito mais reduzido na segurança do que a produção de semicondutores ou aço. É, por isso, que a imposição de tarifas uniformes às importações são um instrumento “bruto” para elevar o nível de resiliência na defesa e segurança.
O novo regime tarifário visa indiscriminadamente não só todos os países, mas também praticamente todos os produtos, independentemente de ser desejável o on-shoring ou não. Procurar o on-shoring de semicondutores não é a mesma coisa que relocalizar ténis, brinquedos ou móveis. Na verdade, esta política pode ser negativa se as atividades realocadas competirem com sectores de maior produtividade por recursos, especialmente mão-de-obra. Se uma parcela crescente de produção de baixa produtividade for adicionada ao mix de produção dos EUA, a produtividade média baixa e o potencial económico diminui. Não é do interesse dos EUA ver sectores de menor produtividade a suplantar os de maior produtividade.
Este resultado representa um risco importante porque o mercado de trabalho dos EUA já está estruturalmente sem excedentes. O desemprego está perto de níveis historicamente baixos e assim tem sido desde 2017 (com a interrupção da forte, mas breve, recessão da Covid). Num mundo com bastante desemprego (como no início da década de 2010), qualquer produção adicional (e emprego) seria bem-vinda, mas num mundo de escassez isso significa competir por recursos escassos. De onde virão os trabalhadores para a manufatura a ser relocalizada?
A Figura 7 dá uma ideia das cadeias de produção e das tecnologias emergentes identificadas como críticas para a segurança nos EUA. De facto, a guerra da Rússia contra a Ucrânia e a rápida evolução tecnológica como na AI, drones, cibersegurança e os mísseis hipersónicos, vêm alterar radicalmente os tipos de armamento necessários para a dissuasão e conflitos no futuro.
Os EUA são o país que mais gasta com a defesa, tanto como a China, Rússia, Índia, Arábia Saudita, Japão, Reino Unido, Alemanha e França juntos. Dos 916 mil milhões gastos em 2023, cerca de 32% destina-se ao exército, 20% destinam-se à força aérea e a mesma proporção à força naval. Com o restante dedicado ao espaço e outros setores. Os EUA possuem oito entre as 20 maiores empresas produtoras de armamento. As cinco maiores são: Lockheed Martin, Raytheon Technologies, Boeing, Northrop Grumman e General Dynamics, com uma produção total de 191 mil milhões de dólares em 2022.
As indústrias mais importantes para a segurança são: de defesa (armas e munições, mísseis), aeroespacial, naval, química, metalúrgica, eletrónica (radares, robótica, drones) e de tecnologias de informação (AI, ciber-segurança) e indústrias de armas nucleares.
Por exemplo, cerca de 47% da produção do setor aeroespacial comercial contribui para a defesa e segurança nos EUA. O subsetor da aeronáutica é o subsetor com mais emprego, com 462 mil trabalhadores.
Figura 7
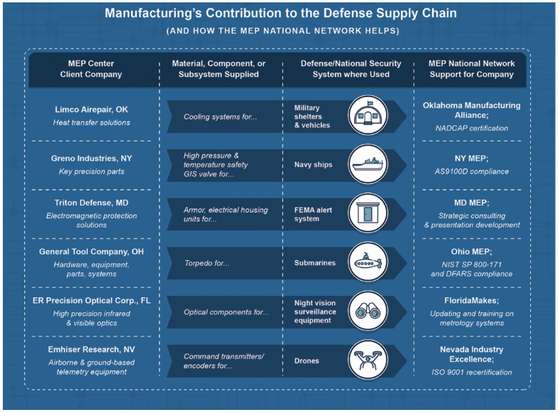
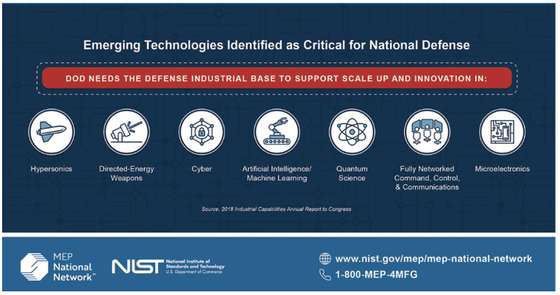
O relatório do Departamento da Defesa dos EUA “National Defense Industrial Strategy (NDIS)” de 2023 é o primeiro documento que reflete a preocupação de refletir na política industrial as orientações estratégicas sobre segurança. Para além da manutenção da base industrial tradicional, a estratégia consiste em acelerar o crescimento de uma base industrial de defesa mais dinâmica e resiliente. Entre outros objetivos, a estratégia pretende: (i) assegurar cadeias de produção resilientes nas indústrias de defesa, não só pelo reshoring mas também assegurando-se que existe capacidade de produção suficiente, que as pequenas e médias empresas de subcontratação têm financiamento assegurado, e que existem stocks apropriados; (ii) que existe mão-de-obra e qualificações adequadas às necessidades de produção para defesa, (iii) que existe acesso e stocks de materiais críticos (por exemplo, terras raras) essenciais, (iv) reforçar a estabilidade dos sistemas de compras e contratos para assegurar as produções necessárias, e (v) reforçar as alianças com aliados e proibições de compras e investimentos, para proteger a segurança.
No que respeita às cadeias de produção, o Plano de Implementação da Estratégia estabelece: “To ensure that the United States on-shores or friend-shores critical parts and materials, the Department has developed a Prohibited Sourcing Policy, which calls for OUSD(A&S) and the Military Services to identify adversarial sourcing risks and propose policy adjustments to further reduce the risk of adversarial sourcing, particularly relating to the People’s Republic of China and the Russian Federation.” E acrescenta: “To onshore critical production capacity, the U.S. must revitalize domestic manufacturing strength. The Department is already increasing investments to expand domestic capacity and capabilities of critical materials through Army and DPA Title III programs and plans to materially expand these efforts. “ Um plano mais detalhado será publicado este ano.
Análises mais finas são naturalmente documentos reservados. Mas resta saber se a nova administração Trump vai rever esta estratégia.
5 Conclusões
Trump distorce e nega a realidade de que os EUA não só são o bloco económico mais próspero do planeta, como ainda são o mais avançado tecnologicamente e com o maior crescimento do PIB e da produtividade. À semelhança de todos os países desenvolvidos, os EUA perderam peso tanto no PIB como no comércio internacional por causa da emergência espetacular da China como potência industrial e económica, e que hoje já é a maior economia do mundo.
Trump interpreta este reordenamento internacional como um “roubo” da sua riqueza pelo Resto do Mundo devido às relações comerciais (maior proteção das outras economias) e financeiras (sobrevalorização do dólar), e militares (EUA garantem a defesa dos países da sua orla) desiguais e contra os EUA. Estas afirmações são falsas no que se refere às relações comerciais e financeiras, e verdadeiras quanto às relações de defesa.
O principal problema do Trumpismo é como re-industrializar os EUA e fazer o reshoring das cadeias de produção necessárias para a segurança do País. Até agora estas políticas tiveram pouco sucesso apesar de terem sido inciadas no primeiro mandato de Trump.
Outro problema básico de Trump e do partido Republicano é como satisfazer a sua base eleitoral do Rust Belt. Estas áreas desertificadas sofreram de forma desproporcional com o choque chinês, e os tradicionais mecanismos de migração e de reafectação de recursos setoriais, ou de atração de capitais para zonas menos desenvolvidas não funcionaram. Nem os EUA dispõem de instrumentos como as políticas ativas de emprego, como existem na Dinamarca e alguns outros países europeus. Infelizmente este é um dos instrumentos apropriados para estas regiões que a equipe de Trump desconhece.[5]
Em termos externos, os problemas de Trump são como atrair mais investimento externo para a re-industrialização e fazer os países da sua orla (NATO) aumentar a sua contribuição para a defesa do bloco ocidental e sobretudo frente à China.
Clarificados os factos, vamos ver num próximo ensaio se as políticas propostas são as mais eficientes para atingir os objetivos expostos, do ponto de vista teórico, e os problemas com a sua implementação.
[1] Ou, no sistema numérico anglo-saxónico, 3,5 triliões de dólares, por ano.
[2] Mesmo depois da recuperação da Grande Recessão de 2007-2009.
[3] Um dos mais reputados Prémios Nobel de Economia, Angus Deaton, afirmava num symposium do FMI: “ I also no longer defend the idea that the harm done to working Americans by globalization was a reasonable price to pay for global poverty reduction because workers in America are so much better off than the global poor.”.
[4] Esta taxa para todos os EUA triplicou nos últimos 50 anos.
[5] Na nossa comunicação ao Congresso de Ciência Política de 2021 também demos evidência de que as políticas estruturais de transferências de fundos da EU também não contribuíram para resolver o problema similar nos países europeus. Se não houver boa governação e politicas apropriadas de desenvolvimento central e boas instituições, estes fundos deixam de ter o impacto para que se destinavam.