(os primeiros artigos desta série aqui e aqui)
3 Reforma das Políticas de Investigação e Desenvolvimento Públicas e Novos Incentivos à I&D Privada
O desenvolvimento tecnológico está no centro da capacidade de defesa de qualquer potência económica ou militar mundial. Como se afirmou no ensaio anterior, a corrida militar entre as grandes potências é hoje, mais do que nunca, a corrida no desenvolvimento tecnológico. Imagine-se o que teria acontecido na II Grande Guerra se a Alemanha tivesse produzido a primeira bomba atómica e não os EUA. Mesmo assim, aquela guerra baseou-se na produção de ferro e aço, a guerra fria nas armas atómicas, hoje a capacidade militar baseia-se nas tecnologias digitais e na produção de semicondutores.[1]
E este desenvolvimento tecnológico exige um grande esforço em I&D e inovação. Chris Miller afirma no seu já celebre livro Chip Wars, Scribner, 2023, “there is a symbiosis between military investment and cutting-edge technology, since innovative military applications often seed early-stage innovation.” Foi isso que a China e o Partido da República da China (PRC) descobriram, em particular com Xi Jinping, com a sua estratégia de defesa e de fronteira tecnológica em AI, quantum e outras áreas, com o programa China 2030.
O Quadro 4 mostra os gastos em I&D dos três grandes blocos e países. Em 2023 os EUA gastavam cerca de 883 mil milhões de Euros, correspondentes a 3,5% do PIB, seguido pela China com 435 mil milhões de Euros.[2] A União Europeia vem em terceiro lugar com 385 mil milhões, equivalentes a 2,24% do PIB.
Quadro 4 — Despesas em I&D (2023)
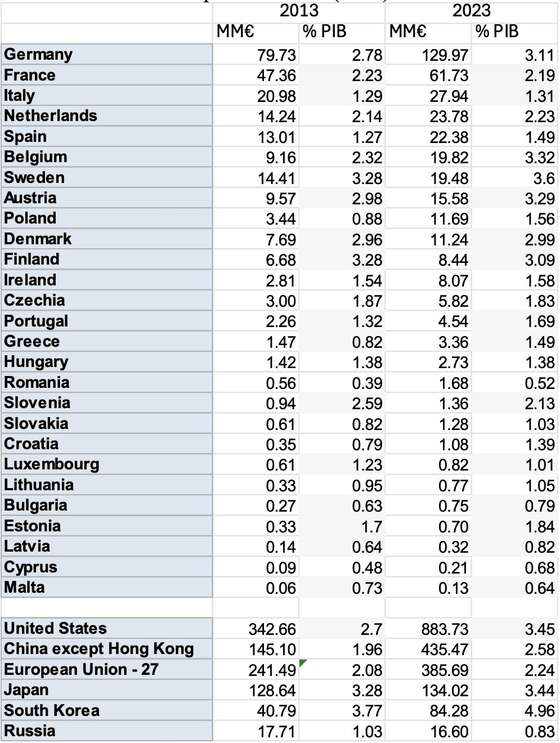
Fonte: Eurostat
Em termos de setor de origem do financiamento, nos EUA o setor empresarial gastava cerca de 75% do total de I&D, enquanto na UE era de 66%. Nos EUA dominam as grandes tecnológicas digitais como a Amazon, Google, Apple e Meta, assim como as grandes farmacêuticas (Pfizer) e aeroespacial (Boeing, RTX, Lockheed). O setor do Estado gasta cerca de 20% com defesa, saúde (NHI), energia (DOE), e espaço (NASA). O setor das Universidades e Instituições de Investigação gastam cerca de 5% em investigação fundamental ou projetos colaborativos.
Na UE, o setor empresarial gasta cerca de 66% (253 mil milhões de Euros em 2023, segundo o Eurostat) com uma elevada proporção no setor automóvel (Alemanha). O setor do Estado gasta 22% (82 mil milhões de Euros), incluindo a nível nacional e comunitário, com ênfase nas transições climáticas e digital. O setor das Universidades com 11% (41 mil milhões de Euros) em investigação fundamental, mas com baixa produtividade.
Em termos dos Estados-membros, os 7 países com um gasto superior a 19 mil milhões de Euros, representam cerca de 80% dos gastos totais da UE. Só a Alemanha tem uma quota de 33,7% do total da UE. E a Alemanha, Áustria, Finlândia, Suécia e Bélgica gastam mais de 3% do PIB em I&D.[3]
Segundo o Politico de 12.19.2024, em comentário ao relatório Draghi, “Europe’s investment in R&D “is not just too little, but a substantial amount is flowing into the wrong areas. The dirty little secret of European R&D spending is that half of it comes from Germany. And most of that investment flows into one sector: automotive. While that might seem obvious given the sector’s size (the German auto industry’s annual revenue is nearly half a trillion euros), it’s not where you can get the most bang for your buck (or euro). That’s because innovations in the auto sector, such as improving an engine’s fuel efficiency, are incremental. In other words, the companies are literally reinventing the wheel, instead of whole new products, like an iPhone or Instagram, that would create a whole new market”. [4]
Não se deve iniciar nenhum processo de rearmamento sem haver uma visão clara do desenvolvimento tecnológico, e em especial como este determina as estratégias futuras de armamentos e indústrias de defesa.
As experiências nos teatros de guerra da Rússia-Ucrânia e no Médio Oriente Israel-Irão mostram a importância crescente dos veículos telecomandados, de baixo custo, facilmente replicáveis, como os drones. Bem assim como dos mísseis teleguiados.
O exemplo dos EUA mostra a importância da I&D com fins duais (civil e militar). A DARPA (Defense Advanced Research Projects Agency) possui uma longa história de I&D militar que se expandiu para o mundo civil com tecnologias transformadoras. Algumas das aplicações civis mais notáveis nascidas dos investimentos da DARPA incluem: (i) A Internet: Originalmente desenvolvida como ARPANET no final da década de 1960 para permitir uma comunicação robusta e descentralizada entre computadores militares, lançou as bases para a internet moderna; (ii) GPS: Embora inicialmente um sistema de navegação militar, o GPS tornou-se indispensável na vida civil — dos smartphones e dos automóveis à agricultura e à logística; (iii) Assistentes de Voz e Processamento de Linguagem Natural: O trabalho da DARPA em reconhecimento de fala e IA contribuiu para o desenvolvimento de tecnologias que impulsionam o Siri, o Alexa e outros sistemas baseados em voz; (iv) Veículos Autónomos: O Grande Desafio da DARPA, no início dos anos 2000, impulsionou a inovação na tecnologia dos carros autónomos, influenciando empresas como a Google e a Tesla; (v) Próteses Avançadas: Os investimentos da DARPA em neuro tecnologia e robótica resultaram em próteses altamente sofisticadas que restauram a mobilidade e a destreza dos amputados; (vi) Inovação em Semicondutores: A DARPA investiu no desenvolvimento de processadores multichiplets integrados em 3D, permitindo eletrónica mais compacta e com maior eficiência energética.
Não se deve, pois, considerar que a I&D para fins militares é um desperdício “na guerra”, mas sim um instrumento poderoso no desenvolvimento tecnológico de um país.
Algumas das inovações recentes mais promissoras nas tecnologias de utilização dupla estão a surgir na interseção entre a defesa, a ciência e a tecnologia comercial. Destacamos alguns exemplos:
- Inteligência Artificial (IA) – A IA está a ser utilizada para a tomada de decisões militares, drones autónomos e vigilância, além de impulsionar aplicações civis como diagnósticos de saúde, logística, gestão e marketing, e tradução de línguas.
- Tecnologias Quânticas – A computação quântica e a criptografia quântica estão a ser exploradas para comunicações militares seguras e decifração de códigos, mas também prometem avanços nas indústrias farmacêutica, financeira e de materiais.
- Semicondutores Avançados – São essenciais para sistemas de orientação de mísseis e drones, mas também essenciais para smartphones, veículos elétricos e computação em nuvem.
- Biotecnologias – Originalmente desenvolvidas para a biodefesa e medicina de campo de batalha, a biotecnologia está agora a revolucionar a agricultura, a medicina personalizada e a resposta a pandemias.
- Ferramentas de Cibersegurança – As inovações na ciberdefesa estão a proteger tanto as infraestruturas nacionais como as empresas privadas de ameaças cada vez mais sofisticadas.
- Satélites e Tecnologia Espacial – Os satélites de dupla utilização apoiam o reconhecimento militar e o GPS, além de permitirem o acesso global à internet e a monitorização do clima.
Estas tecnologias estão a transformar a segurança global e os cenários económicos, e os governos estão a investir cada vez mais em estruturas que apoiem o seu desenvolvimento responsável.
4 Reforma profunda das políticas industriais europeias: visão estratégica e orientada
Necessidade de reformular a estratégia de desenvolvimento industrial com base no duplo objetivo de fins civis e militares (indústrias duais)
A reindustrialização da UE deve ser feita em simultâneo com o desenvolvimento das indústrias de defesa. As indústrias de dupla utilização são setores onde as tecnologias ou produtos podem ser aplicados tanto em contextos militares como civis. Alguns exemplos interessantes:
- Aeroespacial – As aeronaves e os satélites servem tanto propósitos de defesa (por exemplo, drones de vigilância) como civis (por exemplo, aviões comerciais, satélites meteorológicos).
- Telecomunicações – Tecnologias como o GPS, originalmente desenvolvido para a navegação militar, são hoje indispensáveis na vida quotidiana, desde os smartphones à agricultura.
- Energia nuclear – Os reatores nucleares podem produzir energia para as cidades ou abastecer submarinos e porta-aviões; a investigação nuclear também contribui para tratamentos médicos e para o desenvolvimento de armas.
- Cibersegurança e computação – A criptografia, a IA e a computação avançada surgiram ou expandiram-se rapidamente devido às necessidades de defesa, mas são agora vitais nas finanças, na saúde e na tecnologia pessoal.
- Ciência dos materiais – Inovações como o Kevlar (utilizado em coletes à prova de bala) surgem também em equipamentos desportivos e na construção civil. Os compósitos de carbono servem tanto aeronaves à prova de radar como carros elétricos.
- Construção naval – A engenharia naval em grande escala é utilizada tanto em navios de guerra como em embarcações comerciais, como cargueiros e navios de cruzeiro.
A importância da indústria dos semicondutores
Uma das indústrias duais mais importantes das tecnologias do futuro é a de semicondutores (chips), que está no core de qualquer estratégia de autonomia. Os também chamados microprocessadores são usados no fabrico de computadores e periféricos (31%), produtos eletrónicos para os consumidores (20%), equipamento de telecomunicações (16%), produtos eletrónicos para a indústria (13%), indústrias da defesa e espaciais (11%) e tecnologia dos transportes (9%).
A manufatura de semicondutores encontra-se dividida por diferentes tipos de fábricas e funções. Primeiro, temos empresas que se dedicam apenas à investigação, desenvolvimento e design dos chips, como a ARM inglesa.[5] Segundo, temos empresas que se dedicam ao desenvolvimento, à conceção e fabrico de aparelhos que permitem fabricar os chips, como a ASLM holandesa.[6] [7]Terceiro, temos as empresas que se dedicam ao fabrico dos wafers dos chips (foundries), como a TSMC de Taiwan. Quarto, temos as empresas que se dedicam à assemblagem dos circuitos integrados nos wafers. Quinto, temos empresas que se dedicam à incorporação dos chips em máquinas e equipamentos. E, finalmente, têm algumas destas funções e fazem o outsourcing das restantes.
Figura 2 – A cadeia de produção dos semicondutores e sua localização geográfica
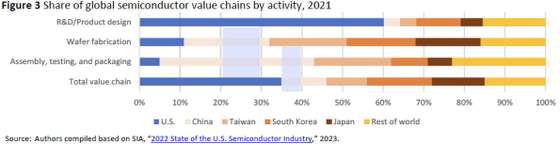
As maiores empresas do setor são Samsung (Coreia), TSMC (Taiwan), SMIC (China), Intel (EUA), SK Inix (Coreia), Micron (EUA), Qualcomm (EUA), Nvidia (EUA), Broadcom (EUA), Mitsubishi (Japão), Texas Instruments (EUA), Mediatek (Taiwan), Infineon (Alemanha) Bosch (Alemanha), e NXP (Países Baixos).
Até há 3 anos, as três únicas empresas a nível mundial que eram capazes de fabricar os semicondutores mais avançados eram a TSMC de Taiwan, Samsung da Coreia do Sul, e a Intel dos EUA, devido aos elevados custos de capital para construir uma fábrica (foundry). A fábrica da TSMC, construída em 20202, capaz de produzir semicondutores de 3 nm, custou 19.5 mil milhões de USD.
As grandes empresas do setor sediadas nos EUA têm fábricas em várias partes do globo: cerca de 50% nas Américas, 39% na região da Ásia-Pacífico (incluindo 9% no Japão), e apenas 9% na Europa.
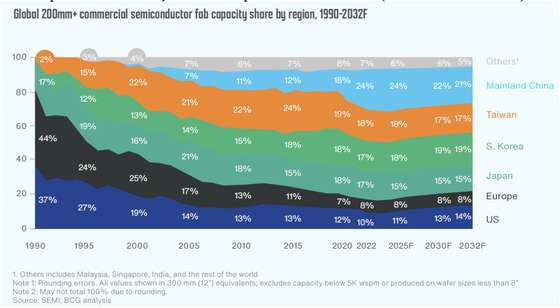
Todas as grandes potências tentam hoje através de políticas industriais tornarem-se auto-suficientes na sua produção, embora não seja fácil internalizar toda a cadeia de produção. O Quadro 5 resume as políticas industriais dirigidas ao setor dos semicondutores pelas grandes potências e principais produtores. Em montante de incentivos destacam-se a China com 142 mil milhões de USD, com o objetivo de instalar cerca de 30 fábricas e atingir 70% de auto-suficiência em 2025. De facto, se olharmos para a Figura 2 verificamos que a China aumentou a sua quota de produção de 18 para 24% entre 2020 e 2022. Entre 2012 e 2022 a China aumentou a sua capacidade de produção em 365%, contra 63% da Europa e 11% dos EUA.
Quadro 5
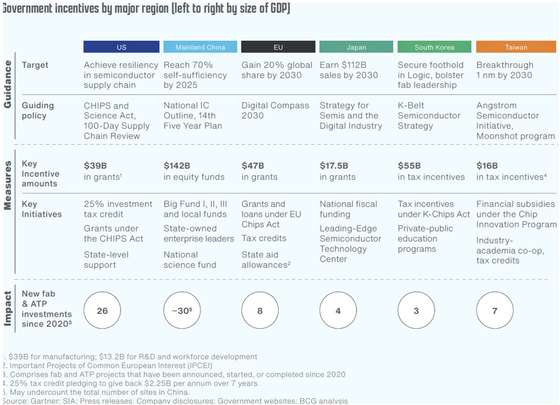
Fonte: Boston Consulting Group and Semiconductor Industry Association, Emerging Resilience in the Semiconductor Supply Chain, May 2024
A grande queda nas quotas de mercado da Europa e dos EUA verificaram-se entre 1990 e 2010, acompanhando o movimento de desindustrialização e de transferência para os países asiáticos desta produção. Apesar das políticas anunciadas pela Comissão Europeia (em particular do European Chips Act), estas apenas travam a queda da quota da produção que se mantém em 8% do total. Mesmo assim, espera-se um acréscimo de produção de 124% entre 2022 e 2032, com a maioria das fabs situadas na Alemanha. O maior aumento é esperado para os EUA com uma taxa de 203%, enquanto a China espera um aumento de 86%.
Figura 2 — Capacidade de Produção dos Principais Países Produtores (em % do total mundial)
Fonte: Ver Quadro 5
Reformulação das políticas industriais da UE no contexto internacional
Um estudo recente da McKinsey, baseado numa amostra de 8,3 mil empresas, compara a evolução da produtividade nos EUA, Alemanha e Reino Unido. A produtividade total dos fatores cresceu 2,2% nos EUA entre 2011 e 2019, 0,2% na Alemanha e 0% no Reino Unido. Praticamente todo o crescimento nos EUA foi obtido por um pequeno número de empresas (sobretudo das grandes tecnológicas digitais) da fronteira tecnológica, seja por inovação própria ou aquisições, seja por reafectação de fatores de outros setores. No Reino Unido houve também uma pequena contribuição das indústrias de fronteira (0,4%), enquanto na Alemanha a contribuição foi negativa (-0,3%). Apenas um conjunto restrito de grandes empresas, os “standouts” foram os motores que sustentaram a inovação e produtividade da economia. A Alemanha, com a sua especialização em automóveis, como vimos acima, revelou-se como o “sick man” da Europa. Situação que apenas se agravou depois da pandemia.
Mas esta situação de estagnação estende-se a toda a UE. E uma das grandes causas desta evolução são as políticas industriais da Comissão Europeia e da Alemanha. A chanceler Merkel e depois von der Leyen apostaram fortemente na transição verde, uma política que diz respeito a uma externalidade, sem dúvida da maior importância, mas que tem de ser tratada a nível global. Desta forma, negligenciaram os setores estratégicos que poderiam gerar produtividade e crescimento, e contribuir para a segurança europeia. Quando se fizer a auditoria final do PPR, o mais provável é a conclusão que foi mais uma grande oportunidade perdida, baseada na transição digital (alfabetização digital?), e verde, com grande dispersão de investimentos e sem uma linha de orientação estratégica tecnológica ou geoestratégica. Basta referir a observação de que não houve nenhum aumento de produtividade que se tenha notado entre os principais países beneficiários.[8]
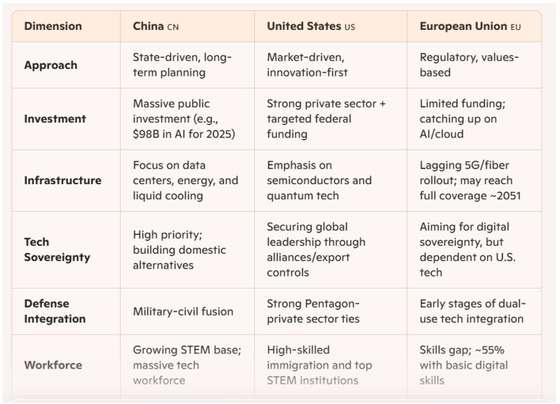
O Quadro 6 resume as políticas industriais das grandes potências. Enquanto a UE dá grande ênfase à regulação (caso do clima, setor digital, AI), os EUA dão ênfase às políticas assentes no mercado, com o papel central da inovação. E a China baseia-se no planeamento de longo prazo com forte liderança do Estado.
Quadro 6
Fonte: ChatGPT
Quanto à integração da defesa, a China faz uma fusão entre os fins civis e militares, enquanto os EUA se baseiam nos fortes laços entre o Pentágono e o setor privado. A UE está ainda a dar os primeiros passos na integração da tecnologia de usos duais. Quanto à soberania tecnológica, a UE embora pretenda reforçar a sua infraestrutura tecnológica continua fortemente dependente dos EUA. Estes procuram assegurar a liderança mundial através de alianças e controles de exportação sensíveis. A China atribui uma grande prioridade à soberania tecnológica, construindo plataformas digitais alternativas.
Tem-se discutido se a UE deverá construir uma base das indústrias de defesa completamente autónoma dos EUA. Pensamos que não só a UE não possui ainda a base de produção para poder fazer o rearmamento necessário às ameaças presentes, como deveria tentar obter as tecnologias mais avançadas para não desperdiçar recursos. A cooperação estratégica definida na Cimeira de Washington de 2024, continua a ser uma boa base de partida.
O caso português
Não conhecemos estudos sobre o potencial industrial de Portugal quanto às indústrias duais. No entanto, devemos referir que o País já tem capacidade na indústria aero-espacial significativa a nível nacional, com um volume de negócios de 389 milhões de Euros, emprega 4 122 trabalhadores em 123 empresas. Na aeronáutica colabora com a Airbus e Embraer, em áreas, tais como fabricantes de componentes, design de interiores de cabine, moldes e ferramentas, eletrónica, software e manutenção, reparação e revisão geral. O ecossistema espacial em Portugal é diversificado e dinâmico, com 48 empresas e 25 centros de I&D, de acordo com a Agência Espacial Portuguesa, com especial enfoque na segurança espacial, observação da Terra, telecomunicações e navegação, ciência e exploração, tecnologia, espaço e transportes. Estes setores têm já uma forte componente de I&D.
A Empresa de Investigação e Desenvolvimento de Electrónica (EIDE) desenvolve comunicações militares, fornece sistemas de intercomunicação e redes táticas para forças armadas em vários países. A Tekever, uma strat-up unicórnio, é líder europeia no desenvolvimento de drones de vigilância e reconhecimento. Os seus sistemas são utilizados por agências como a EMSA e governos europeus para monitorização marítima e segurança fronteiriça. A Beyond Composite e Jacinto dedicam-se à produção de veículos blindados, placas balísticas e soluções de proteção para forças de segurança.
Segundo a idD Portugal Defence, plataforma de coordenação destas indústrias, tendo o governo português comprometido a meta dos 2% já em 2025, significa que o Estado deverá investir na defesa cinco mil milhões de Euros, entre 2025 e 2029, em equipamentos e outros investimentos.
No entanto, este potencial é ainda pouco significativo a nível europeu. É essencial definir uma estratégia de desenvolvimento de indústrias duais, em coordenação com os restantes países europeus, que identifique nichos de mercado baseados nas vantagens comparativas do país, inserida nas redes de empresas europeias, e com elevado conteúdo de I&D, aproveitando a mão-de-obra e os técnicos já formados em Portugal.
5 Conclusões
O caminho não é fácil, e para já vai implicar uma reforma do Estado e das políticas públicas para que estas se tornem mais eficientes. Se tal não acontecer, o aumento da despesa em equipamentos e recursos humanos na defesa irá implicar cortes nas despesas sociais, com sacrifício do modelo solidário europeu. Se os investimentos em infraestruturas envolverem projetos não rentáveis e ineficientes, o desperdício dos recursos nestes investimentos vai comprometer mais uma vez as despesas sociais, por causa dos custos recorrentes daqueles investimentos que se tornam défices crónicos, e limitar não só a despesa social e económica.
Da nossa análise retiram-se pelo menos três grandes conclusões. A UE está seriamente atrasada na corrida tecnológica e na capacidade de produção das indústrias duais, tendo em vista as ameaças geoestratégias atuais. Segundo, a EU tem de fazer um grande esforço de I&D, investimento e recursos humanos, que esperamos não seja subvertido por desvios políticos e contabilidade criativa. Terceiro, este esforço tem de começar por uma reforma profunda das suas políticas de liderança tecnológica, de I&D a nível comunitário e nacional, e pelas políticas indústrias de natureza dual.
Não será possível conciliar os objetivos sociais e de defesa na EU sem uma estratégia eficaz de crescimento económico e aumento da produtividade.
Lisboa, 30.6.2024
[1] E é particularmente preocupante como a sua produção está hoje concentrada. Os chips de Taiwan fornecem 37% da capacidade computacional mundial anual. Duas empresas coreanas produzem 44% dos chips de memória do mundo. A empresa holandesa ASML fabrica 100% das máquinas de litografia ultravioleta do mundo, sem as quais seria simplesmente impossível fabricar chips de ponta.
[2] Ajustando o valor da China pelo PPC o valor da China aproximava-se do dos EUA.
[3] A percentagem de Portugal foi inflacionada desde o governo de José Sócrates, passando a incluir todos os gastos das empresas em IT, para além dos financiamentos a centros de investigação universitários que são apenas agências de emprego para doutorados. A percentagem de Portugal dificilmente ultrapassa os 1,2% do PIB.
[4] E continua: “If nothing else, Europe has been quite consistent. In 2003, the top corporate investors in R&D in the EU were Mercedes, VW and Siemens, the German engineering giant. In 2022, they were Mercedes, VW and Bosch, the German car parts-maker. Overall, putting all Europe’s eggs in one basket worked out pretty well … until it didn’t. Though Europe accounts for more than 40 percent of global R&D spending in the automotive sector, Germany’s vaunted carmakers somehow managed to miss the boat on electric vehicles. That failure is at the core of Germany’s economic malaise, as evidenced by VW’s recent announcement that it would shutter some German plants for the first time in its history. Germany’s auto sector, which employs about 800,000 domestically, has been the lifeblood of its economy for decades, contributing more than any other sector to the country’s growth.”
[5] Arm Holdings, com sede em Cambridge, é reconhecida por conceber a arquitetura por detrás da grande maioria dos processadores utilizados em smartphones, tablets e, cada vez mais, em aplicações de IA e data centers. Embora não fabrique chips, a Arm licencia os seus projetos a empresas como a Apple, a Qualcomm e a Samsung, que depois constroem chips com base nesses projetos. É considerada um pilar do ecossistema global de semicondutores.
[6] Com sede em Veldhoven, a ASML é a única empresa no mundo que fabrica máquinas de litografia ultravioleta extrema (EUV) altamente avançadas, utilizadas no fabrico de chips semicondutores de última geração. Estas máquinas são essenciais para a produção dos mais pequenos e poderosos chips utilizados em tudo, desde smartphones a supercomputadores de IA. Sem a tecnologia da ASML, empresas como a TSMC, a Intel e a Samsung não conseguiriam fabricar os seus chips mais avançados.
[7] Estes dois casos da ARM e ASML mostram que a Europa está na fronteira tecnológica em alguns subsetores, mas que não aproveita a cadeia de produção para alargar a sua base industrial.
[8] Salvo um estudo econométrico mais aprofundado.