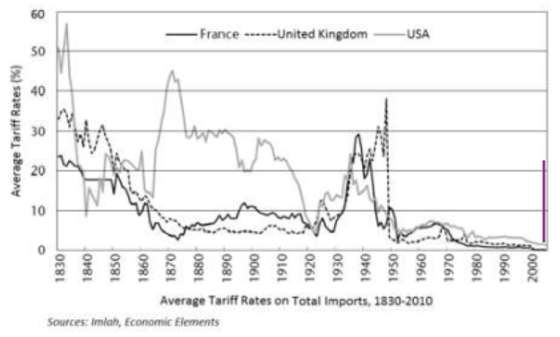
A 2 de abril, Trump impôs um nível exorbitante de tarifas sobre o Resto do Mundo. A média de 22-24% só é comparável com os níveis de 1910, quando os EUA eram o país mais protecionista entre os mais desenvolvidos. Embora suspensas por 90 dias, para dar lugar a negociações bilaterais,[1] estamos perante um choque sobre a economia mundial de elevadas proporções. Já parece certo que o cenário mínimo será uma tarifa uniforme de 10% sobre todas as importações. Embora possa gerar para o Tesouro americano uma receita de cerca de 300 mil milhões de dólares, por ano, vai impor sobre as famílias americanas uma despesa anual de 4,5 mil dólares por família, com maior peso nas famílias de menor rendimento. O impacto sobre o emprego e produção industrial depende em grande parte da retaliação dos outros países, mas a experiência histórica e as simulações dos modelos das organizações internacionais dão resultados negativos.[2]
O choque das tarifas de Trump deve provocar um corte no crescimento do PIB dos EUA de cerca de 1,4 pontos percentuais, para uma taxa em torno dos 0,5%. A UE deve ter um impacto bastante mais reduzido, de cerca de -0,4%, o que faz reduzir o crescimento esperado de 1,5%, previsto no outono do ano passado, para 1,1%. Nenhuma das organizações internacionais prevê uma recessão para este ano. Mas a nossa opinião é que ainda não se interiorizaram todos os impactos negativos.
Num horizonte de 2 a 3 anos, tanto a OCDE como o FMI preveem que serão os EUA quem mais vai sofrer em termos económicos de entre as grandes economias. Ao nível atual de tarifas, o FMI prevê a 2 anos, um corte de 1 ponto percentual para os EUA, -0,6 para a UE e -.4 para a China. A OCDE, num horizonte de 3 anos, um corte de 1,6 pontos para os EUA, e 0,5 para a UE. O Canadá teria um corte de 1,3 e o México de 2,8 pontos. No entanto, estas previsões parecem-nos pouco realistas, pois se tomarmos em conta as reações dos mercados financeiros e a propagação da incerteza, dificilmente os EUA e mesmo a UE evitarão uma recessão.[3]
Mas vai conseguir Trump atingir os seus objetivos com o choque das tarifas? Larry Summers, de Harvard, usou em várias entrevistas nos canais de televisão americanos a figura de que a política do Presidente dos EUA é como se “Trump estivesse a usar uma marreta numa sala de equipamentos eletrónicos” para resolver os problemas económicos. Como a nossa análise mostra, nem este choque de tarifas é apropriado para promover a re-industrialização nos EUA, nem para resolver a questão da segurança e os problemas geopolíticos do mundo atual, nem os problemas do Rust Belt da sua base de votantes. São necessárias políticas muito mais finas e orientadas para resolver estes problemas, depois de colocados na sua dimensão real, como temos vindo a defender.
Resta a visão de que Trump está apenas a jogar um jogo tit-for-tat, com bluffs à mistura, e que os seus verdadeiros objetivos são a redução das barreiras ao comércio externo pelo Resto do Mundo, reforçar as bases de segurança do Ocidente e conseguir um maior IDE nos EUA. Mas para isso, está a seguir uma tática perigosa, com elevados riscos económicos. E o nível de tarifas finais serão uma fração bastante reduzida das atuais!
A Os principais parceiros comerciais dos EUA e a sua posição relativa na balança externa
O Quadro 1 mostra os cinco principais parceiros comerciais dos EUA, mais a Alemanha, ordenados pela importância que têm nas importações de bens dos EUA. Estes parceiros em conjunto representam 62,6% do total das importações de bens deste país. Os dois maiores são a China e a UE. A coluna a vermelho apresenta a tarifa média aplicada às exportações destes países à entrada nos EUA a 2 de abril de 2025. A coluna seguinte mostra que a importância destas exportações varia muito de país para país, ou bloco de países, sendo particularmente elevada para o México e Canadá, que têm dificuldade em substituir aquele mercado no curto prazo.
Quadro 1: Principais Parceiros Comerciais dos EUA
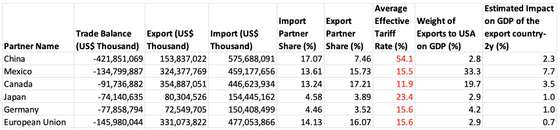
Fonte: Banco Mundial, dados para comércio de 2022
A última coluna apresenta as nossas projeções de reduções do PIB para cada economia exportadora para os EUA, resultado do choque das tarifas de Trump de 2 de abril, que são ligeiramente superiores às projetadas pelos organismos internacionais (ver mais abaixo, a secção C).
B As tarifas aplicadas e a média ponderada das tarifas a 2 de abril. Quais são os países e setores mais afetados?
Um estudo do Council of Economic Advisers de 2015 concluía que as exportações dos EUA enfrentavam uma tarifa média de 8,8%, para além de numerosas barreiras não tarifárias, que comparavam com uma tarifa média de 1,2% dos EUA, chamando a atenção para a necessidade de fazer acordos comerciais com os diversos países para equilibrar as condições de concorrência. Apesar desta chamada de atenção do economista Furman ao Presidente Obama, nada se fez.
O Quadro 2 dá-nos os níveis médios de tarifas para os principais países e blocos comerciais. A China tem um regime muito mais restritivo do que o destes países. A tarifa média, segundo o relatório do US Trade Representative, era de 7,5% em 2023, mas em 2018 tinha imposto tarifas retaliatórias às tarifas de Trump de 10 a 25% em produtos agrícolas, aço e alumínio. As barreiras não tarifárias eram extensas e profundas, ligadas à política do Made in China de 2025.
Quadro 2: Média das Tarifas (2021)
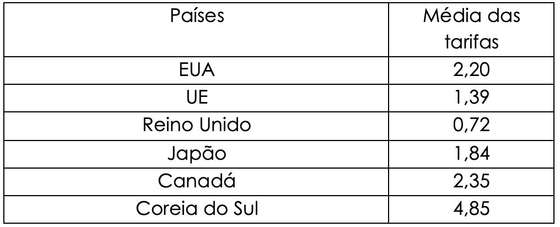
Fonte: Megatrends. Para os EUA a média refere-se ao fim de 2024
Quando Trump inicia o seu segundo mandato a média das tarifas estava em 2,2%. Em março de 2025 impõe uma tarifa adicional de 20% sobre as importações chinesas e 25% sobre o aço e alumínio, fazendo subir a tarifa média para 7,1%. Adicionando 25% às importações do Canadá e México, a tarifa média sobe para 10,4%.
Segue-se a tarifa de 25% aplicada aos automóveis, pelo que a tarifa média efetiva sobe mais uma vez, para 12,4%, e com a tarifa de 25% sobre as importações da UE a tarifa efetiva média sobe para 17%.
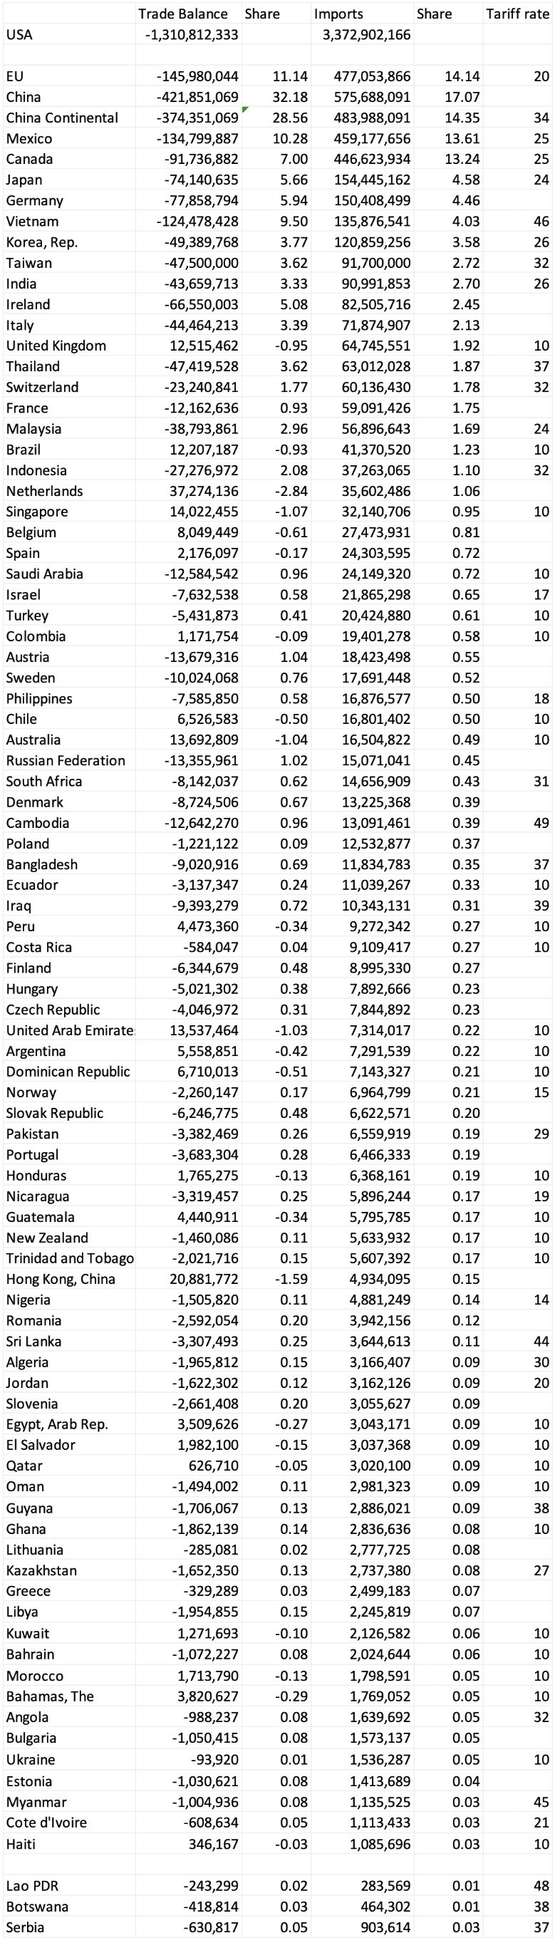
Com as tarifas adicionais anunciadas a 2 de abril, de um mínimo de 10% aplicado a todos os países, e com a tarifa sobre a China de 34%, a tarifa efetiva média sobre todas as importações sobe para um record de 22,2%, com as importações ponderadas de 2024. No Quadro Anexo fazemos a estimação da tarifa efetiva media, ponderada pelas quotas de importação de cada país na balança comercial dos EUA para 2022, o que dá 24,35%.
Qual a dimensão do choque das tarifas introduzidas por Trump no seu presente mandato? Passamos de uma tarifa média de 2,2% em finais de 2024 para 22,2 a 24%, com as tarifas anunciadas a 2 de abril, e antes da escalada com a China. Temos um choque de um aumento de 10 vezes a tarifa média.
A Figura 1 dá-nos uma ideia deste nível de tarifas, que aliás já tinha sido proposto pelos seus conselheiros antes das eleições, e que só é comparável a 1910.[4]
Figura 1: Média das Tarifas sobre o Total das Importações
Os setores mais afetados
A Figura 2 apresenta os setores onde recai a maior carga tarifária, considerando todas as tarifas aplicadas no segundo mandato de Trump, incluindo as medidas de 2 de abril. Os sectores estão por ordem crescente de acordo com a tarifa efetiva média, destacando o impacto desproporcional em indústrias como artigos de peles e calçado, o vestuário e o mobiliário, que dependem mais das importações de países que enfrentam tarifas mais elevadas.
Figura 2
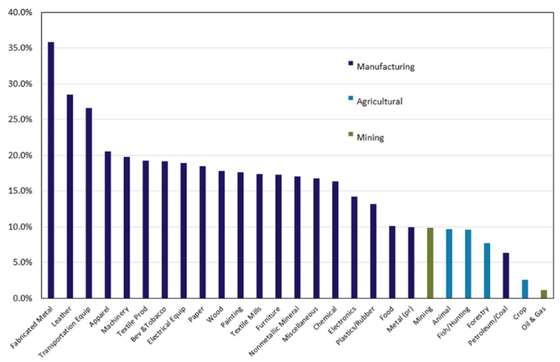
Fonte: FED, Richmond
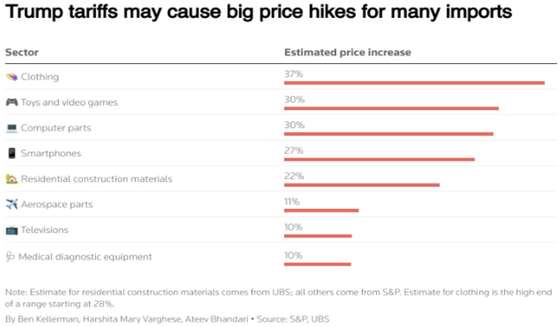
A Figura 3 indica estimativas de subidas de preços finais de alguns produtos mais afetados pelas tarifas, como o vestuário, brinquedos, peças de computador e telemóveis com subidas superiores a cerca de 30%.
Figura 3
As regiões mais afetadas
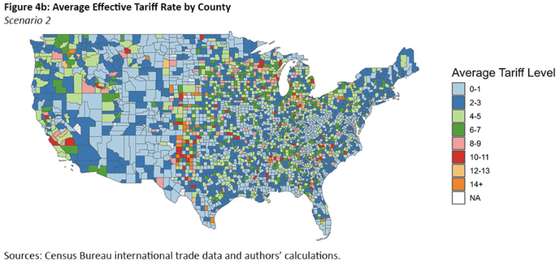
Regiões profundamente integradas nas cadeias de produção da indústria manufatureira dos EUA — especialmente as indústrias automóvel e de uso intensivo de metais — suportam a maior carga tarifária com a imposição de tarifas de 25% ao México e ao Canadá e às importações de alumínio e aço. Isto inclui estados como Michigan, Ohio, Indiana e outros no Centro-Oeste e Sudeste, bem como o Noroeste do Pacífico, devido aos seus laços comerciais de recursos naturais com o Canadá (Figura 4). Quando são incluídas as tarifas sobre a UE, estes efeitos são mais amplificados e afetam severamente os municípios que dependem muito destas importações, principalmente de equipamento de transporte, maquinaria e metalomecânica.
Figura 4
C Avaliação dos efeitos macroeconómicos destas políticas
Existe uma vasta literatura sobre os efeitos das tarifas impostas no primeiro mandato de Trump. As principais conclusões confirmam a teoria tradicional das tarifas tal como foi por nós exposta no primeiro ensaio. As tarifas impostas foram mínimas, em termos globais, e corresponderam apenas a um aumento das tarifas médias de 1 a 2%. Um dos estudos mais citados é o de Cavallo et al. que analisou o impacto a curto prazo do regresso ao protecionismo na economia dos EUA. As tarifas de importação e as retaliações provocaram quebras nas importações e exportações. Os preços das importações alvo de tarifas não desceram, o que implica uma transferência completa das tarifas para os preços com impostos incluídos. Este resultado contradiz a afirmação de Trump de que são os exportadores para os EUA que pagam as tarifas. As perdas resultantes para os consumidores e empresas dos EUA que compram importações foram de 51 mil milhões de dólares, ou 0,27% do PIB. Os autores incorporaram as elasticidades comerciais estimadas num modelo de equilíbrio geral da economia dos EUA. Depois de contabilizadas as receitas tarifárias e os ganhos dos produtores nacionais, a perda agregada de rendimento real foi de 7,2 mil milhões de dólares, ou 0,04% do PIB, o que é baixo porque a subida de tarifas foi de 1 a 2% da média efetiva.
Outra conclusão interessante é que cerca de 165 mil milhões de dólares de importações foram redirecionadas. A maior parte desta redirecção das cadeias de produção deve-se à utilização do Vietnam e do México para as exportações chinesas, que acabaram por não sofrer quebras.
Um trabalho do FMI sobre o impacto da subida das tarifas cobriu 151 países para 1963-2014. Os autores concluíram que os aumentos das tarifas conduzem, a médio prazo, a declínios económica e estatisticamente significativos na produção e produtividade nacionais. Os aumentos das tarifas resultam também em mais desemprego, maior desigualdade e apreciação da taxa de câmbio real, mas apenas com efeitos reduzidos na balança comercial.
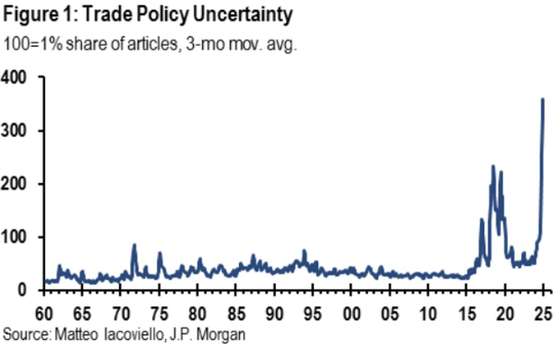
Um primeiro efeito das políticas de Trump foi a explosão da incerteza nos mercados, com efeitos catastróficos sobre as bolsas e mesmo sobre o mercado de obrigações do Tesouro (Figura 5).
Ben Bernanke’s 1983 doctoral dissertation, in which he elegantly framed investment projects as options, “and when uncertainty increases it also increases the option value of waiting for the resolution of the uncertainty,” mostrou claramente que o aumento da incerteza provoca uma queda no investimento.
Figura 5
A degradação do crescimento dos EUA é evidente. Krugman afirmava recentemente que era a primeira vez que um Presidente americano infligia uma recessão por iniciativa própria. E a situação atual está mesmo a contradizer o que os conselheiros de Trump esperavam: que o anúncio das tarifas levaria a uma apreciação do dólar, por causa da redução do défice comercial. Ora, o que estamos a assistir é a uma desvalorização do dólar. Uma razão é a drástica redução nas perspetivas de crescimento do PIB americano, devido ao choque das tarifas. Outra razão pode ser o menor apetite por ativos Norte Americanos, que aliás pode estar relacionado com a subida das taxas de juro de longo prazo das obrigações do Tesouro.
“Peterson Institute … downgraded her forecast for global growth in 2025 to 2.7% from 3.2%, and 82% of investors surveyed by Bank of America this month expect the global economy to weaken. Goldman Sachs now expects year-over-year global GDP growth of just 1.4% in the fourth quarter — less than half of the 3% growth at the end of last year.” (Bloomberg 20.4.2025).
E as organizações internacionais preveem um impacto bastante negativo do choque das tarifas de Trump.
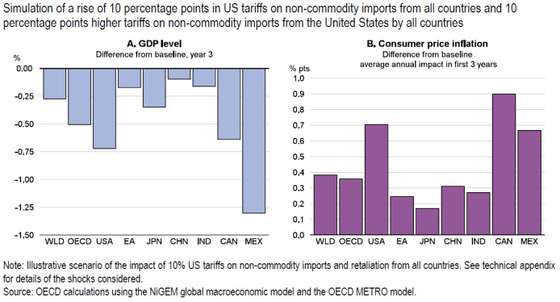
A OCDE, nas suas últimas projeções intercalares, avaliou o impacto de uma subida de 10 pontos percentuais nas tarifas dos EUA em produtos manufaturados, importados do Resto do Mundo, com a retaliação similar destes países (Figura 6).
O PIB, ao fim de 3 anos, sofre um corte de 1,1 pontos percentuais para os países da OCDE, com o maior corte dos EUA com 1,6 pontos percentuais. A inflação agrava-se em 0,7 pontos percentuais para os EUA.
Figura 6
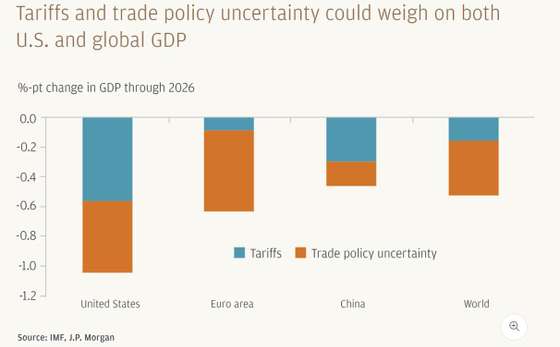
De acordo com o FMI, um aumento universal de 10% nas tarifas dos EUA, acompanhado de retaliações da zona euro e da China, poderá reduzir o PIB dos EUA em 1% e o PIB global em cerca de 0,5% até 2026, isto é, num horizonte de 2 anos (Figura 8). Aproximadamente metade da queda do PIB é atribuída a um choque de sentimento negativo relacionado com a crescente incerteza da política comercial.
Figura 7
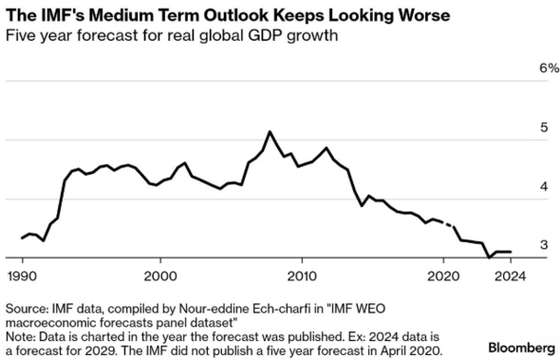
“There was some optimism among forecasters last year that we might be heading for a brighter outlook given productivity-enhancing technologies like AI. Instead, we might see the most pessimistic medium-term forecast in decades.” (Bloomberg 20.4.2025).
De facto, as projeções para 2029 do crescimento do PIB estão agora abaixo dos 3%.
Figura 8
A Harvard Business Review (HBR) publicou recentemente um artigo bastante pedagógico sobre os efeitos do choque das tarifas no crescimento do PIB dos diferentes países. Com as tarifas de 2 de abril, espera que o choque de oferta autoinfligido reduza o crescimento do PIB dos EUA em -1,4% em 2025 (como a expectativa inicial era de 1,9%, o crescimento fica-se pelos 0,5%). Isto seria o resultado de um grande aumento dos preços, travando o consumo como motor do crescimento.
A maioria das economias deverá sofrer um choque de oferta muito menor se os outros países retaliarem. A HBR acredita que a maioria veria um corte de -0,1 a -0,3% do PIB. Este impacto mais limitado é motivado pelo facto de imporem tarifas apenas sobre as importações dos EUA se decidirem retaliar.
Para a maioria dos países, estima-se que o impacto do choque da procura se situe provavelmente entre -0,2% e -0,6% do crescimento do PIB — um impacto material, mas normalmente digerível. No entanto, para países que são atingidos por tarifas excecionalmente elevadas e têm grandes exportações para os EUA, como o Vietname, o impacto da taxa de 2 de abril pode ser devastador, atingindo mais de -6% no PIB.
Embora as exportações não sejam tão significativas para a economia dos EUA como para algumas grandes economias, como a Alemanha ou a China, os EUA estão envolvidos numa guerra comercial de 360° e, cumulativamente, o impacto é importante. Com retaliações universais, a HBR acredita que o impacto global poderia facilmente ser de -0,5% do PIB, o que seria um impacto considerável, principalmente quando a economia já está fragilizada.
D Conclusões
Vai conseguir Trump atingir os seus objetivos com o choque das tarifas? Larry Summers, de Harvard, usou em várias entrevistas nos canais de televisão americanos a figura de que a política do Presidente dos EUA é como se “Trump estivesse a usar uma marreta numa sala de equipamentos eletrónicos” para resolver os problemas económicos. Como a nossa análise mostra este choque de tarifas não é apropriado para promover a re-industrialização nos EUA, nem para resolver a questão da segurança e os problemas geopolíticos do mundo atual, nem os problemas do Rust Belt da sua base de votantes. São necessárias políticas muito mais finas e orientadas para resolver estes problemas, depois de colocados na sua dimensão real, como temos vindo a defender.[5]
Resta a visão de que Trump está apenas a jogar um jogo tit-for-tat, com bluffs à mistura, e que os seus verdadeiros objetivos são a redução das barreiras ao comércio externo pelo Resto do Mundo, reforçar as bases de segurança do Ocidente e conseguir um maior IDE nos EUA. Mas para isso, está a seguir uma tática perigosa, com elevados riscos económicos. E o nível de tarifas finais serão uma fração bastante reduzida das atuais!
ANEXO: TARIFAS DOS EUA (2 abril 2025)
[1] Trump afirmava uma semana depois que já havia 75 países dispostos a negociar. Numa perspetiva de tit-for-tat são os grandes países com elevada proporção das suas exportações para os EUA que têm o maior interesse em negociar, ou os pequenos países que têm uma elevada quota das suas exportações para os EUA, embora o seu poder negocial seja reduzido.
[2] Os países que maior poder têm de retaliar são os principais parceiros comerciais e os grandes países que têm uma grande quota das exportações americanas. Os pequenos países e aqueles que têm uma pequena proporção do seu comércio com os EUA serão os que menos poder têm de retaliar.
[3] Lembre-se o leitor das previsões iniciais de outro importante choque que foi o Covid, e que também se previam reduções do PIB muito ligeiras no início da crise.
[4] A figura mostra um Pequeno pico desta dimensão por volta de 1935 aquando da tarifa Smoot-Hawley.
[5] Veja-se o nosso ensaio sobre as políticas apropriadas de decoupling do Ocidente em relação à China em https://observador.pt/opiniao/que-politicas-para-fazer-a-decouplagem-do-ocidente-e-china/.