Os motores do crescimento
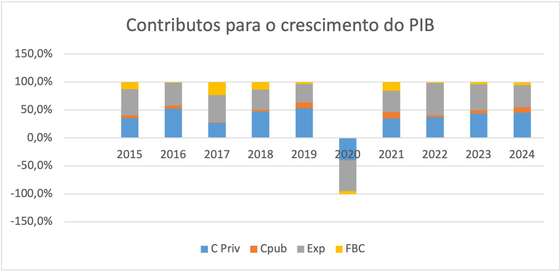
Todos os anos assistimos à discussão do crescimento económico na base das décimas acima ou abaixo das previsões e à celebração das pequenas vitórias de crescimentos ligeiramente superiores à média comunitária. Ao mesmo tempo, tem-se olhado muito pouco para a qualidade do crescimento, tendo em conta os seus factores e a sua sustentabilidade. Por isso, vale a pena olhar para as componentes da procura (Consumo Privado, Consumo Público, Exportações e Formação Bruta de Capital Fixo) que impulsionaram o crescimento nos últimos 10 anos, conforme explicitado no gráfico seguinte.
Fonte: AMECO, INE e cálculos do autor
Na sequência do Programa de Ajustamento Económico e Financeiro (Troika), em 2015 foram as exportações que deram o principal contributo para o crescimento do PIB (47%), seguidas do consumo privado (35%). O que se compreende como consequência dos efeitos da contracção da procura interna no quadriénio anterior, que levou as empresas exportadoras a procurar mais os mercados externos. Já no ano seguinte, o aumento dos rendimentos das famílias permitiu que fosse o consumo privado o principal responsável pelo crescimento (52%), seguindo-se as exportações (40%). Nos anos que se seguiram, estas duas componentes foram alternando de importância, sendo que em 2019 a importância do consumo privado voltou a superar os 50%. Na retoma de 2021/22 as exportações foram dominantes, mas nos dois últimos anos o consumo privado voltou a ganhar importância, estimando-se que tenha sido a componente mais forte em 2024.
Porventura o aspecto mais preocupante destes 10 anos é o quase insignificante contributo do investimento para o crescimento. Se exceptuarmos o ano de 2017 – em que o contributo do investimento foi de 23% –, só em três anos esse contributo ultrapassa os 10%, sendo mesmo, nos três últimos anos, inferior ao contributo do consumo público, que ganhou maior expressão a partir de 2019.
A importância assumida pelas exportações, sendo inegavelmente positiva, não pode fazer esquecer alguns pontos relevantes. Desde logo, o grande peso que teve o sector do Turismo na retoma pós pandemia, influenciando quer as exportações, quer o consumo privado. As exportações ligadas ao Turismo representavam quase 23% do total em 2019, tendo esse valor caído para metade em 2020, recuperando depois até 2023 para um valor estimado próximo do de 2019. O sector do Turismo foi responsável por 60% do crescimento do PIB em 2022 e por quase metade em 2023, sendo provável que 2024 não tenha sido muito diferente. Por outro lado, o mais recente Índice de Complexidade Económica das Exportações, publicado pelo Harvard Atlas of Economic Complexity, continua a reflectir uma fraca classificação de Portugal (40º lugar, tendo atrás de si na UE apenas Grécia e Chipre), com perda de quatro posições nos cinco anos mais recentes. O que levanta de novo a questão do valor acrescentado nacional contido nas exportações portuguesas que, por ser relativamente reduzido, não tem permitido que o elevado crescimento do volume exportado se tenha reflectido em ritmos mais fortes de aumento do PIB.
Investimento: a quantidade e a qualidade
O fraco peso do investimento no crescimento do PIB é inegável fonte de preocupação. Portugal tem um stock de capital líquido por pessoa empregada que é já menos de metade do valor médio da Área Euro e que tem vindo a cair desde 2015. Tal tem contribuído inevitavelmente para o défice de produtividade, que persiste em valores próximos dos 35% face à média da UE. Nos últimos 10 anos, o stock de capital líquido cresceu apenas 0.2% em média anual, o que significa que o investimento quase se limitou a compensar as amortizações.
Acresce que, em 2020, cerca de 89% do stock de capital da economia correspondiam a Construções, representando as Máquinas e Equipamentos cerca de 8%. Mesmo excluindo do stock de capital a parte das Construções representada pela Habitação (cerca de metade), o peso das Máquinas e Equipamentos não vai além dos 13%, continuando a Construção (não habitacional) a representar cerca de 80%. Os últimos quatro anos podem indiciar alguma correcção, na medida em que o peso da Formação Bruta de Capital Fixo em Equipamentos ascendeu a cerca de 40% do total, ainda assim minoritário face ao peso de 60% da Construção (20% residencial e 40% não residencial).
Para além do fraco volume de investimento e da quase estagnação do stock de capital, a chamada produtividade total dos factores, que reflecte essencialmente o progresso tecnológico, também teve, na última década, um crescimento médio anual de apenas 1%. Não sendo este valor significativamente diferente do que encontramos em média na UE – jgualmente pouco brilhante neste domínio -, a verdade é que encontramos casos como a Roménia ou a Irlanda com crescimento médio anual daquela medida de produtividade de respectivamente 1,8% e 4,6%.
Uma variável que deve merecer especial atenção é o chamado produto potencial, que corresponde à produção que pode ser conseguida com o pleno emprego dos factores (capital e trabalho) e a tecnologia existente. Nos últimos 10 anos aumentou a disponibilidade do factor trabalho, mas a fragilidade do stock de capital e da produtividade total dos factores não permitiu que o crescimento do produto potencial vá além de valores da ordem dos 2% (segundo as projecções da Comissão Europeia).
Além disso, o PIB tem sido, desde 2017 (com excepção do período da pandemia 2020/2021), superior ao PIB potencial, significando que a capacidade produtiva está no seu limite (ou mesmo ultrapassada), apesar de níveis de crescimento relativamente modestos. Nestas circunstâncias, as políticas de crescimento baseadas na expansão do consumo e/ou de exportações de baixo valor acrescentado nacional tendem a gerar inflação e/ou importações mais elevadas. Conhecemos bem situações deste tipo, que resultaram na necessidade de intensas políticas de ajustamento, que rapidamente eliminaram os ganhos aparentes conseguidos.
A via para melhor crescimento
O caminho só pode estar na concretização das reformas estruturais que promovam o aumento significativo do PIB potencial. Tivemos prova disso com o programa reformista dos governos de Cavaco Silva que não só assegurou um crescimento real do PIB de 4% em média anual na década 1985/1995, como permitiu que até 1998 o crescimento do PIB potencial se mantivesse da ordem dos 3,5 a 4%. No período subsequente, a ausência de reformas compatíveis com a adesão ao Euro levou a uma queda persistente do crescimento do PIB potencial, só invertida a partir de 2013. O Programa de Ajustamento Económico e Financeiro (Troika) criou condições para uma recuperação progressiva dos níveis de crescimento do PIB potencial sem, todavia, ultrapassar significativamente a barreira dos 2%. Em grande medida isso resultou do facto de a componente estrutural do Programa não ter sido completada e de parte da realizada ter sido ainda revertida pelos governos seguintes.
O problema é que as reformas estruturais têm de ser concebidas e realizadas com um horizonte temporal de médio e longo prazo pois, normalmente, os efeitos não são imediatos. Assim se passou com as reformas efectivamente realizadas em 2002/2003 pelo Governo de Durão Barroso, que não puderam fazer mais do que travar a queda do PIB potencial em 2004, logo retomada nos anos seguintes por força da não continuação e da reversão da maioria das reformas lançadas.
O tempo necessário para a produção dos efeitos positivos das reformas estruturais não é uma razão para as adiar, antes para as iniciar o mais depressa possível. E também para as manter duradouramente na direcção certa.