Comércio internacional, taxas aduaneiras e taxas de câmbio
Os efeitos da imposição de novas taxas aduaneiras sobre as importações nos Estados Unidos não são tão lineares quanto algumas previsões mais categóricas fazem crer. Bem sabemos que a teoria económica ensina que as restrições ao comércio internacional tendem a fazer diminuir a riqueza e o bem estar dos países envolvidos. Mas é preciso ter presente que as taxas anunciadas pela Administração norte-americana não são as únicas – e provavelmente nem as principais – restrições às trocas internacionais dos países europeus, incluindo naturalmente o caso de Portugal. Por isso, em vez das reacções de indignação e/ou de pânico, parece mais útil ponderar como podem aqueles custos ser compensados – provavelmente até mais do que compensados – pela redução significativa de outros.
Desde logo, há que ter em conta que as taxas sobre as importações têm sobre o seu preço um efeito semelhante ao da depreciação da taxa de câmbio, tornando-as mais caras em moeda local. Não têm, todavia, o efeito que tem a depreciação cambial de tornar as exportações dos Estados Unidos mais baratas em moeda externa. Pelo contrário, até podem ter o efeito contrário, caso o aumento do preço das importações americanas se reflicta no preço dos bens e serviços exportados. Ou seja, uma política cambial agressiva pode ser bastante mais gravosa para quem exporta para os Estados Unidos do que um aumento de taxas aduaneiras.
Ora, parece não ter havido igual preocupação com as violentas flutuações do dólar americano (USD) dos últimos anos. Se recuarmos ao período pós pandemia, de acordo com dados da OCDE, a taxa de câmbio real do Euro face ao USD (taxa nominal corrigida pelo diferencial de inflação entre a Zona Euro e os Estados Unidos) valorizou-se cerca de 26% entre o final de 2020 e Setembro de 2022. Seguiu-se alguma flutuação, mas no final de 2024, quatro anos depois da primeira daquelas datas, a valorização real era ainda quase 19%. Ou seja, as exportações europeias tornaram-se 19% mais caras para os norte-americanos. Curiosamente, não houve vozes de preocupação, muito menos de pânico por esta verdadeira “tarifa” que, ao mesmo tempo, permitia que as exportações americanas se tornassem mais competitivas nos mercados da área do Euro. Nem a política cambial do BCE foi questionada por permitir esta penalização dos preços do comércio externo europeu. Pelo contrário, a pressão tem sido sempre no sentido de acentuar o diferencial de taxas de juro face aos Estados Unidos, o que se reflectiria em maior valorização do Euro. A verdade é que esta situação foi muito conveniente para a baixa da inflação na Europa e esse é o mandato único do BCE, ao contrário da FED, onde também o crescimento e o emprego contam.
A economia portuguesa lidou aparentemente bem com este tipo de “tarifa”. O gráfico seguinte mostra a distribuição das exportações portuguesas pelos principais mercados em 2023. Nele podemos observar uma forte concentração das exportações portuguesas (cerca de 43%) em três destinos europeus: Espanha, França e Alemanha. Se juntarmos o Reino Unido, teremos mais de metade das exportações concentrada em quatro destinos. Os Estados Unidos ficavam ligeiramente abaixo dos 8%. Mas se recuarmos a 2019, o peso das exportações portuguesas para os Estados Unidos ficava abaixo dos 6%, ou seja, menos dois pontos percentuais do que em 2023. O que significa que houve capacidade de adaptação suficiente para acomodar uma valorização real do USD que chegou a ser de 20% desde o final de 2019 até Setembro de 2022 e que no final de 2024 ascendia ainda a cerca de 14% (ou 10% se considerarmos o câmbio médio de 2024).
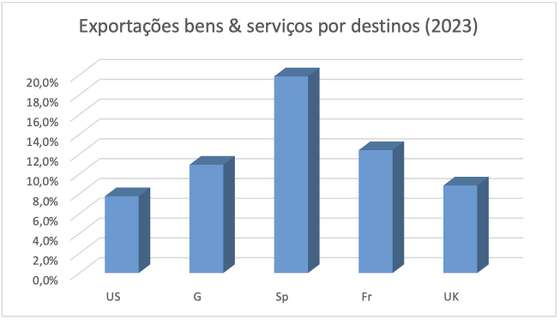
Fonte: Pordata, INE
As “tarifas” intra-europeias
Enquanto se discute abundantemente o efeito das recentes decisões tarifárias da Administração norte-americana, tem ficado em segundo plano a questão, já levantada por Mario Draghi, das barreiras de facto ainda existentes no interior da União Europeia e que limitam as relações económicas entre os Estados-membros e a dimensão do mercado interno europeu.
Essas barreiras começam na divergência da regulamentação de mercados e produtos. Apesar das regras do mercado único europeu e do esforço para harmonizar normas técnicas e regulatórias, subsistem diferenças nos quadros nacionais que ainda criam custos adicionais para as empresas que desejam operar em vários países da UE e que assim limitam, de facto, o volume de transacções.
Existem também limitações à concorrência, por força de barreiras de facto existentes à entrada em determinados sectores, com destaque para os Serviços. O respectivo mercado continua fragmentado, com regulamentações nacionais que dificultam o acesso aos mercados nacionais e a prestação de serviços transfronteiriços. Portugal não é excepção, sendo identificado pela OCDE como um dos mercados com mais fortes barreiras à entrada no sector dos Serviços.
Outra fonte de obstáculos internos à UE é a falta de coordenação das políticas fiscais, que criam distorções competitivas e dificultam a integração económica plena. Um exemplo disto é a incapacidade de assegurar a harmonização da base de tributação das empresas (não das taxas..), de forma a que os níveis de tributação sejam comparáveis.
O mesmo se tem passado com a falta de vontade de garantir uma harmonização das leis societárias entre os Estados-membros, de modo a facilitar a mobilidade das empresas europeias e a sua actuação em múltiplos mercados dentro da Europa. Ou ainda com a absurda Directiva das Ofertas Públicas de Aquisição que, depois de uma discussão de 15 anos, terminou numa formulação com um regime de opções que permite uma discricionariedade quase total aos Estados Membros. Por isso, não surpreende que, na prática, não haja operações de aquisição/fusão transnacionais, que poderiam gerar as grandes empresas de que reconhecidamente a Europa carece para competir com as norte-americanas ou chinesas.
O efeito dessas barreiras internas é a redução da eficiência económica da UE, reflectida em menor crescimento económico, menor produtividade e menor capacidade de competir globalmente. Por isso, o fortalecimento do mercado interno da UE e a adopção de reformas estruturais que elevem a produtividade europeia deveriam ser as prioridades da resposta ao desafio norte-americano, em lugar de uma escalada de retaliação que, provavelmente, se revelará contraproducente. Ao mesmo tempo, a UE deveria procurar reduzir a dependência do seu comércio externo face aos Estados Unidos, através de acordos comerciais com outros espaços económicos
Esta estratégia aplica-se também a Portugal. Os objectivos deverão ser o aumento do valor acrescentado nacional incorporado nas exportações e a diversificação dos seus destinos, quer dentro da UE, quer em relação a países terceiros. O que levanta, de novo, a questão da dimensão das nossas empresas face às exigências da competição em mercados mais vastos. Se nos recordarmos que um mercado tão grande e com tantas afinidades como o Brasil é o destino de apenas cerca de 1,5% das nossas exportações de bens, ou que o mercado chinês se fica por cerca de 1%, teremos bem a noção da margem que temos e precisamos de aproveitar para que o problema das taxas aduaneiras americanas se transforme numa oportunidade de mais sólido crescimento económico em Portugal e na Europa.