Atualmente, e de acordo com o mercado monetário, a probabilidade de uma subida de 25 pontos base das taxas de juro de referência do Banco Central Europeu na próxima reunião de política monetária de 11 de junho é de 95%. No caso da taxa de depósitos, esta deverá subir, assim, dos atuais 2% para 2,25%, naquela que será a primeira subida de juros desde setembro de 2023 e a primeira alteração da política monetária do banco central da Zona Euro desde junho do ano passado.
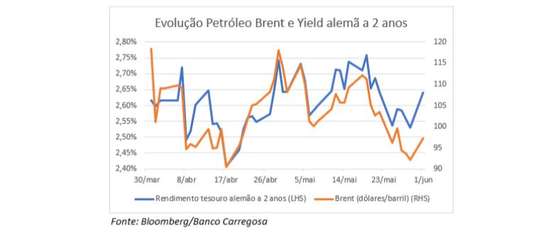
A subida da cotação do petróleo desde o início da guerra no Médio Oriente, a 28 de fevereiro, impulsionou a inflação na Europa, obrigando o BCE a regressar aos aumentos das taxas de juro já na próxima semana, depois do último ciclo de aperto monetário de há três anos, ditado pela crise energética de 2022. Ainda assim, a descida do preço do barril de Brent desde 20 de maio tem afastado gradualmente o cenário de três subidas de 25 pontos base ao longo deste ano, que os mercados antecipavam desde o início de abril.
No último dia de maio, o barril de Brent cotava nos 92 dólares, após uma queda de 20 dólares em semana e meia, o que determinou uma descida do rendimento das obrigações do Tesouro alemão a dois anos — um excelente barómetro para antecipar a evolução das taxas de juro do BCE — para 2,53%, sinalizando, agora, apenas dois aumentos de 0,25 pontos percentuais cada até ao final do ano: o primeiro já na próxima semana e um segundo no início do outono, muito provavelmente na reunião de 29 de outubro, afastando, para já, a hipótese de uma terceira subida na última reunião do ano, agendada para 17 de dezembro.
Perante a descida da cotação do petróleo nas últimas semanas de maio, os receios de um agravamento da inflação diminuíram, e os investidores passaram a antecipar um BCE menos ‘agressivo’ na subida dos juros. Apesar disso, a taxa de inflação na Zona Euro acelerou para 3,2% em maio, depois dos 3% em abril, permanecendo significativamente acima da meta definida pelo banco central de 2%.”.
A evolução do preço do petróleo tem uma influência significativa no índice de preços no consumidor da Zona Euro e, por isso, qualquer risco de reaceleração inflacionista obriga o BCE a atuar, tendo em conta o seu mandato de estabilidade de preços em torno dos 2%.
Além do mercado monetário e dos investidores, também vários governadores que têm falado nas últimas semanas mostraram-se apologistas de um aumento das taxas de juro pelo BCE em 0,25 pontos percentuais no próximo dia 11 de junho.
Todavia, embora a Zona Euro seja atualmente composta por 20 países, nem todos os governadores dos bancos centrais nacionais votam em cada reunião do BCE. Os seis membros permanentes da Comissão Executiva mantêm sempre o direito de voto, mas, desde 2015, e na sequência do alargamento da Zona Euro, existe um sistema de rotação semelhante ao da Reserva Federal norte-americana para os governadores nacionais. Neste modelo, os cinco maiores países da Zona Euro, Alemanha, França, Itália, Espanha e Países Baixos, partilham quatro direitos de voto, o que significa que, em cada reunião, um destes países fica sem votar. Os restantes quinze países partilham onze votos, também em regime de rotação. Ainda assim, todos os governadores participam nas discussões de política monetária, independentemente de terem ou não direito de voto nessa reunião.
Assim, os países maiores votam em 80% das reuniões, ao passo que os restantes votam em 73,3%. Embora a Alemanha fique sem votar numa de cada cinco reuniões do BCE, a sua influência não depende apenas do voto. Além disso, a diferença é tão pequena que o peso acaba por ser quase idêntico. Na prática, a influência dentro do Conselho do BCE continua a depender muito mais do peso económico de cada país, da credibilidade técnica dos seus representantes, da capacidade de formar consensos e da tradição dos respetivos bancos centrais. Nesse sentido, a Alemanha mantém sempre uma influência significativa, mesmo votando praticamente o mesmo número de vezes que países de muito menor dimensão, como Malta. A postura bastante mais hawkish dos germânicos acaba por ditar um BCE mais favorável a taxas de juro mais altas, apesar de a atual inflação ser do lado da oferta e importada, acabando por castigar os países mais endividados, já penalizados por combustíveis mais caros.