Para Portugal incrementar a sua competitividade, a agenda de reformas é bem mais ampla do que a simples revisão das leis laborais do setor privado que domina o atual debate político. Envolve a reforma do mercado de trabalho na sua totalidade — público e privado — a reforma fiscal, a política de I&D e inovação, a escala e profissionalização da gestão empresarial, a eficiência do Estado, a adoção de inteligência artificial (IA), e as políticas de retenção de talento e imigração estratégica.
O debate que Portugal sistematicamente evita ter é este: uma parte significativa do crescimento do PIB dos últimos anos é crescimento contra a competitividade. Quando a economia se expande respaldada em setores de baixa intensidade tecnológica — turismo, construção, serviços de baixo valor acrescentado — comprime a produtividade média, atrai o tipo errado de imigração e não cria as condições salariais que retêm talento qualificado.
I. OS DETERMINANTES DA COMPETITIVIDADE NACIONAL
A fronteira do conhecimento sobre competitividade é edificada sobre contributos de clareza cristalina. Porter e Stern definiram-na como a produtividade com que uma economia utiliza os seus recursos. Acemoglu (Nobel da Economia em 2024) e Robinson demonstraram que as instituições são o eixo central do desenvolvimento de longo prazo: países com sistemas judiciais eficientes, baixa corrupção e estabilidade política apresentam rendimentos per capita sistematicamente superiores. Bloom e Van Reenen provaram que a qualidade das práticas de gestão explica sensivelmente 30% das diferenças de produtividade entre nações. Hausmann acrescentou o conceito de complexidade económica: a riqueza depende do know-how coletivo, da diversidade e sofisticação do que um país sabe fazer.
A academia identificou quatro determinantes com estáveis pesos empíricos estimados: Capital Humano e Tecnologia (35%), Ambiente Microeconómico (30%), Instituições e Governação (25%) e Abertura e Integração (10%). A equação consolidada é, portanto, esta:
Competitividade = 0,35·HC + 0,30·ME + 0,25·INST + 0,10·OPEN.
E o IMD World Competitiveness Center operacionaliza estas determinantes em quatro pilares: Desempenho Económico, Eficiência Governamental, Eficiência Empresarial e Infraestrutura.
De onde resulta que os dez países mais competitivos em 2025 são a Suíça, Singapura, Hong Kong, Dinamarca, Emirados Árabes, Taiwan, Irlanda, Suécia, Qatar e Países Baixos.
Partilham um padrão comum: são economias abertas com qualidade institucional superior; investem pesadamente em capital humano; têm mercados de trabalho flexíveis com robustas redes de proteção social; e possuem tecidos empresariais onde a gestão profissionalizada é a norma.
II. PORTUGAL NO RANKING DA COMPETITIVIDADE: VULNERABILIDADES
Em 69 economias avaliadas, Portugal ocupa a 37.ª posição no IMD 2025. No ranking de competitividade digital está em 33.º lugar (infraestrutura 26.º; educação superior 21.º; e quadro científico 25.º); mas as vulnerabilidades mais críticas é que revelam o verdadeiro problema estrutural:
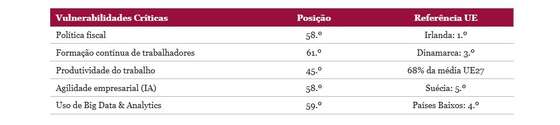
A produtividade do trabalho situa-se em aproximadamente 68% da média da UE27, a quarta pior da União Europeia, com uma taxa de crescimento anual de apenas 0,4% na última década, metade da média da OCDE.
O mecanismo de destruição da competitividade por via do modelo económico adotado é perverso. A expansão dos setores de baixa intensidade tecnológica cria procura de trabalho não qualificado que os trabalhadores nacionais, cada vez mais habilitados, recusam. E atrai imigração de países de baixo rendimento para funções ligadas ao turismo, ao comércio, à agricultura, ao TVDE, ao Delivery, à construção, e aos serviços de limpeza e segurança. Simultaneamente, o mesmo modelo não cria (até por condicionamento da política fiscal), em volume suficiente, empregos de alta qualificação com remuneração internacional competitiva, o que empurra os diplomados para Londres, Munique, Zurique, etc. – os 1,8 milhões de emigrantes portugueses fazem de Portugal um dos países do mundo com maior proporção de emigrantes face à população residente.
Há, pois, aqui um problema de contexto. Quando um engenheiro sai de Lisboa para Munique, o salário duplica e a produtividade medida por hora sobe entre 25% e 40%. O mesmo diploma, as mesmas valências. O resultado final é uma polarização da distribuição de capital humano; exatamente o oposto do que os países mais competitivos fazem. Caliendo, Mion, Opromolla e Rossi-Hansberg usaram dados de empresas portuguesas e demonstraram que a reorganização da estrutura de gestão, adicionando camadas de conhecimento especializado, aumenta a produtividade em 6%. Bloom e Van Reenen concluíram que Portugal se posiciona consistentemente abaixo da média europeia na qualidade de gestão, o que explica 30% das diferenças de produtividade entre países. As empresas portuguesas tendem a ser familiares, de dimensão média, com menor formalização dos processos, menor monitorização de desempenho e incentivos de mérito mais fracos.
Num outro prisma, Brynjolfsson calcula que a IA Generativa tem potencial para automatizar 25% a 40% das tarefas cognitivas de rotina. Estudos do MIT e de Oxford identificam o alto risco de automação, entre 40% e 60% das funções, do mercado de trabalho português nos próximos 10 a 15 anos, precisamente no processamento de rotina, no atendimento ao cliente e no nível intermédio de gestão. E os países e empresas que adotem IA rapidamente e reorganizem os seus processos podem registar ganhos de produtividade de 14% a 26% em dois a três anos. Portugal tem aqui uma janela de oportunidade estreita. Ocupa o 58.º lugar em agilidade empresarial, o 59.º em uso de Big Data e Analytics e o 61.º em formação contínua: as três dimensões que mais condicionam a capacidade de adotar e beneficiar da IA. O modelo de crescimento baseado em setores de baixa tecnologia é o menos suscetível de beneficiar da IA e o mais suscetível de a ver eliminar empregos sem os substituir por outros de maior qualificação. O relatório OCDE Compendium of Productivity Indicators 2025 recorda que o impacto de tecnologias de uso geral chega com 10 a 20 anos de atraso após a adoção, mas é então profundo e persistente.
III. A DISFUNÇÃO DO MERCADO DE TRABALHO
Portugal tem, de facto, dois mercados de trabalho (setor privado, Lei n.º 7/2009; setor público, Lei n.º 35/2014) que obedecem a lógicas completamente distintas — a começar pelo horário semanal: 35 horas no setor público versus 40 no privado. No setor público, o despedimento por razões económicas é constitucionalmente protegido e praticamente impossível; a progressão na carreira faz-se maioritariamente por antiguidade; e o sistema de avaliação (SIADAP) contraria todos os modelos estatísticos de distribuição de desempenho humano. A consequência direta é esta: a produtividade do setor público é estimada entre 20% e 30% inferior à do setor privado para funções equivalentes. Se fosse equivalente à média dos países mais competitivos da UE, o mesmo output seria produzido com 8% a 12% menos trabalhadores, libertando cerca de €2 mil milhões por ano. A assimetria gera ainda uma distorção de sinalização perversa: os trabalhadores talentosos avessos ao risco orientam-se para o setor público, retirando capital humano promissor ao setor privado. A experiência europeia, mormente Dinamarca, Suécia, Finlândia, Países Baixos, Áustria e Suíça evidencia o caminho trilhado no sentido da equidade entre os dois mercados, facilitador da mobilidade e dos ganhos de produtividade. Deixando de fora, bem entendido, as funções de soberania.
Outras problemáticas acrescem a esta dicotomia, nomeadamente, a do desemprego jovem; a da precariedade dos trabalhadores com contrato a termo; e a praga dos recibos verdes – entre 200 mil e 300 mil trabalhadores estão em situação de falso trabalho independente, permitindo que empregadores parasitas se evadam aos 23,75% de TSU patronal, paguem apenas 11 meses de salário, eliminem obrigações de formação e se livrem dos riscos de despedimento. Para além da concorrência desleal movida, a perda fiscal e de receita da Segurança Social estima-se em €800 milhões a €1,2 mil milhões por ano. A economia informal portuguesa situa-se em 12% a 15% do PIB, o dobro da média nórdica.
IV. O QUE OS PAÍSES MAIS COMPETITIVOS FIZERAM
A experiência internacional é rica em lições e em números. A Dinamarca implementou a flexissegurança entre 1994 e 2000. Madsen estimou um aumento de 2,1% na produtividade total dos fatores em cinco anos e a redução da taxa de desemprego de 12% para menos de 5% em oito anos. Impacto no PIB: +8% a +10% acumulado em 10 anos. A Alemanha, com as reformas Hartz (2003-2005), criou o Kurzarbeit e os mini-jobs que regularizaram 7 milhões de trabalhadores informais; bem como o Schwarzarbeitsbekämpfungsgesetz, com 7.000 inspetores dedicados ao trabalho informal, com autoridade para deter empregadores parasitas em flagrante delito; ao que se juntou a introdução do salário mínimo. Resultado: 5 milhões de empregos criados em 5 anos (Burda e Hunt), redução da economia informal de 17% para 9% do PIB em 15 anos (Schneider), e +6% a +8% de PIB em 10 anos face ao cenário sem reforma. A Suécia com o programa ROT/RUT regularizou o trabalho informal na construção e serviços domésticos ao subsidiá-lo diretamente (crédito fiscal de 50% do custo laboral), normalizando 100 mil postos em 5 anos e gerando +0,8% a +1,2% de PIB adicional em receita fiscal e de Segurança Social. A Itália, com o Jobs Act (2015), criou 600 mil contratos permanentes em 12 meses com aumento de produtividade de 1,2% por empresa. A Holanda, com a Lei Wet DBA e o posterior cruzamento de dados massivo, reduziu os falsos contratos de trabalho independente em 40% no sector TI, com uma estimativa de recuperação de €600 milhões por ano em contribuições.
O padrão é inequívoco: as reformas laborais bem desenhadas, com compensações adequadas e transições geridas, beneficiaram os trabalhadores quando todo o modelo económico estava convenientemente alinhado. A Dinamarca tem a maior satisfação laboral da Europa e um dos mais baixos índices de desigualdade salarial. A Suécia tem a maior taxa de sindicalização do mundo e dos salários reais mais elevados da Europa.
Nesta concomitância, uma reforma abrangente do mercado de trabalho português terá de assentar em quatro ângulos fundamentais: Unificação jurídica público/privado — convergência progressiva do LTFP para o Código do Trabalho em matéria de avaliação com consequências reais; progressão por mérito e não apenas antiguidade; mobilidade efetiva entre serviços; Contrato único com flexissegurança — flexibilidade contratual; segurança no desemprego; e políticas ativas de emprego (requalificação, formação contínua obrigatória, mobilidade); Erradicação dos falsos recibos verdes – cruzamento digital em tempo real entre AT, Segurança Social e ACT; crédito fiscal para regularização voluntária nos primeiros três anos; autoridade para deter, juridicamente instituída, conferida aos inspetores da ACT; Flexibilidade de organização do trabalho — banco de horas e teletrabalho por mútuo acordo.
V. A AGENDA COMPLETA E O IMPACTO NO PIB
A reforma do mercado de trabalho é necessária, todavia insuficiente: um pilar reformado com os outros intocados produz impactos parciais e não sustentáveis. A agenda completa abrange oito eixos de reforma:
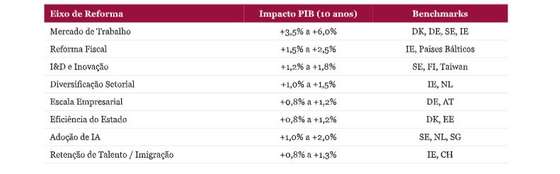
Mercado de Trabalho: reforma dos sectores público e privado, contrato único com flexissegurança, erradicação dos falsos recibos verdes, formação contínua; Reforma Fiscal: redução da tributação sobre o trabalho e o investimento, simplificação, previsibilidade, combate à evasão; I&D e Inovação: ligação universidade-empresa, migração para clusters estratégicos; Diversificação Setorial: redução da dependência de setores de baixa intensidade tecnológica, atração de IDE-Investimento Direto Estrangeiro em setores de alta tecnologia; Escala Empresarial: sempre que possível, consolidação PME; acesso a capital; internacionalização; profissionalização da gestão; Eficiência do Estado: reforma da justiça, desburocratização, digitalização total; Adoção de IA: digitalização das PME, requalificação massiva, infraestrutura nacional de dados; Política de Retenção de Talento e Imigração Estratégica: inversão do brain drain, atração de imigração qualificada, reorientação da política imigratória para colmatar défices específicos de competências.
O impacto total ao longo de dez anos estima-se em +9% a +14% de PIB acumulado. Para uma economia de aproximadamente €307 mil milhões de produto interno em 2025, o cenário médio (+11%) significa cerca de €33 mil milhões de riqueza adicional por ano em 2035 — €3.200 por português por ano de rendimento disponível — e uma convergência para cerca de 92% da média europeia de produtividade. A OCDE e a Comissão Europeia estimaram que reformas estruturais abrangentes poderiam aumentar o crescimento potencial em 1,5% a 2% ao ano, o que, ao longo de uma década, acumularia 15% a 20% de PIB adicional.
CONCLUSÃO
O conhecimento e a experiência das economias mais avançadas conduzem a uma conclusão inequívoca: os países que prosperam fizeram escolhas deliberadas e consistentes sobre as suas instituições, os seus sistemas de educação e formação, a qualidade da sua governação e a arquitetura do seu mercado de trabalho.
Portugal enfrenta pressões que tornam a reforma urgente: a emigração de talento qualificado atingiu dimensões que comprometem a sustentabilidade do modelo; a IA irá ampliar o diferencial de produtividade entre países que adotam e países que resistem; o modelo de crescimento baseado em setores de baixa intensidade tecnológica polariza o capital humano; o mercado de trabalho é tripartido e parcialmente ilegal; e a janela de utilização plena dos fundos europeus fecha este ano.
A competitividade é uma disciplina. E Portugal tem, hoje, toda a evidência científica e empírica de que necessita para saber exatamente o que fazer. O que falta é consenso e execução.