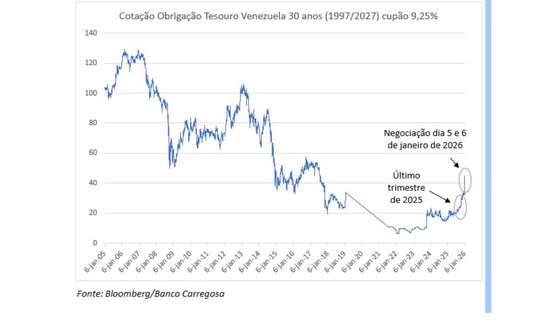
Na sequência dos acontecimentos de 3 de janeiro, as obrigações soberanas da Venezuela têm registado subidas significativas. O título do tesouro com cupão de 9,25% e vencimento em 15 de setembro de 2027 é um desses casos. Com a reabertura dos mercados a 5 de janeiro, o preço subiu mais de 20%, passando de cerca de 32% para 42% do valor nominal. No dia seguinte, 6 de janeiro, voltou a valorizar cerca de 5%, atingindo aproximadamente 44%. Em apenas dois dias de negociação, a valorização superou a registada em todo o último trimestre de 2025.
Este movimento levanta a questão de saber o que o mercado estará, afinal, a comprar e se esta reação reflete uma reavaliação significativa das probabilidades associadas ao futuro político e económico da Venezuela.
A República da Venezuela emitiu, em 11 de setembro de 1997, um empréstimo obrigacionista no montante de 4 mil milhões de dólares, com prazo de 30 anos e vencimento em 15 de setembro de 2027 (ISIN: US922646AS37). Trata-se de uma obrigação soberana denominada em dólares, com cupão anual de 9,25%, pago semestralmente, e estrutura bullet, isto é, com o reembolso integral do capital apenas na data de maturidade.
Em 2018 entrou em default (incumprimento) devido ao não pagamento dos cupões (juros). A Venezuela falhou o pagamento de juros em março de 2018 e, esgotado o prazo contratual de tolerância (período de graça) de 30 dias, entrou formalmente em situação de incumprimento em abril desse ano. Desde então, estes títulos permanecem em default, sem que tenha existido uma reestruturação formal da dívida.
Apesar disso, estas obrigações soberanas venezuelanas com taxa de juro de 9,25% e vencimento em 15 de setembro de 2027 registaram uma subida significativa no último trimestre de 2025. O preço passou de 25% para 32% do valor nominal, representando um ganho superior a 20% em apenas três meses, e a rentabilidade implícita (rendimento, yield) desceu para 94%, um nível que indicia ainda um elevado risco percebido pelo mercado.
Poderá a valorização no último trimestre do ano passado dever-se ao facto de alguns investidores terem “sabido alguma coisa” antecipadamente sobre a captura de Nicolás Maduro e de terem percecionado isso como favorável a uma eventual transição para uma democracia capaz de voltar a alavancar a economia venezuelana? Nos mercados de dívida soberana em incumprimento, os preços tendem a reagir antecipadamente a sinais políticos e geopolíticos. Meses antes de qualquer mudança visível, podem circular indícios em think tanks, desks de dívida soberana e fundos especializados. Esses investidores podem ter acesso a informação privilegiada sobre contactos diplomáticos discretos envolvendo os EUA, o Brasil ou a Colômbia, ou apenas a rumores consistentes sobre negociações internas no regime, ou ainda sobre o aumento da pressão económica e financeira, que poderia culminar na queda do anterior presidente. Este tipo de informação raramente chega aos jornais, mas influencia decisões de investimento.
O ponto-chave é perceber o que o mercado estava, afinal, a comprar: uma queda iminente de Nicolás Maduro ou, de forma mais pragmática, a convicção de que “a situação não se aguenta muito mais”. Em ambos os casos, o racional é semelhante: a expectativa de uma transição política que permita, a médio prazo, uma reestruturação da dívida e a reintegração da Venezuela nos mercados financeiros internacionais.
A evolução futura desta obrigação dependerá, em grande medida, de quem assumir o poder na Venezuela e da orientação económica que venha a ser seguida. O mercado parece atribuir hoje uma probabilidade mais elevada a um cenário em que o Estado venezuelano passe a ter capacidade financeira para honrar, pelo menos parcialmente, os seus compromissos. Essa perceção assenta na possibilidade de reabilitação da economia, na recuperação das infraestruturas, no levantamento gradual de sanções e no regresso do know-how estrangeiro que saiu do país na sequência das nacionalizações e da perda de controlo impostas pelo governo de Hugo Chávez, sobretudo a partir de 2006 e 2007, quando várias empresas petrolíferas internacionais perderam parte do controlo, passaram a estar sujeitas a condições significativamente mais restritivas ou acabaram por abandonar o país.
A Venezuela detém as maiores reservas comprovadas de petróleo do mundo, estimadas em cerca de 303 mil milhões de barris, mas este enorme potencial contrasta com uma produção atualmente muito reduzida, devido a limitações estruturais, técnicas e políticas. Cerca de 85 a 90% dessas reservas são não convencionais, sobretudo petróleo extra-heavy localizado na Faixa do Orinoco, o que exige elevados investimentos, tecnologia avançada e longos prazos de desenvolvimento, sendo as reservas de petróleo convencional à volta dos 30 a 40 mil milhões de barris.
Antes das nacionalizações e da saída das petrolíferas ocidentais, no final da década de 1990, a Venezuela produzia cerca de 3,2 a 3,5 milhões de barris por dia. A partir de 2006 e 2007, com o subinvestimento crónico e, mais tarde, o impacto das sanções internacionais, a produção caiu acentuadamente. Nos últimos anos, a exploração petrolífera tem sido assegurada essencialmente pela PDVSA, a empresa estatal, com apoio limitado de parceiros estrangeiros ao abrigo de regimes excecionais e licenças temporárias, mantendo-se a produção entre 800 mil e 1,1 milhões de barris por dia. A produção mantém-se muito abaixo do potencial, apesar de a Venezuela deter uma das maiores reservas de petróleo do mundo, devido à degradação das infraestruturas, falta de investimento, sanções e perda de capital humano.
Mesmo num cenário favorável, do regresso do forte crescimento da atividade económica na Venezuela, a recuperação da produção de petróleo deverá ser gradual. Assim, apesar de deter as maiores reservas de petróleo do mundo, a Venezuela continuará a ter um impacto limitado na oferta global no curto prazo, podendo ganhar maior relevância apenas no médio e longo prazo, à medida que forem restauradas condições de investimento, estabilidade institucional e acesso a tecnologia.
Em suma, a recente valorização da obrigação do tesouro para 2027 com o cupão de 9,25% não significa que o risco tenha desaparecido, mas sim que o mercado passou a acreditar mais num futuro em que a Venezuela volte a gerar riqueza suficiente para renegociar a sua dívida. Trata-se de uma aposta altamente especulativa, onde política, economia e geopolítica pesam tanto ou mais do que os fundamentos financeiros tradicionais.