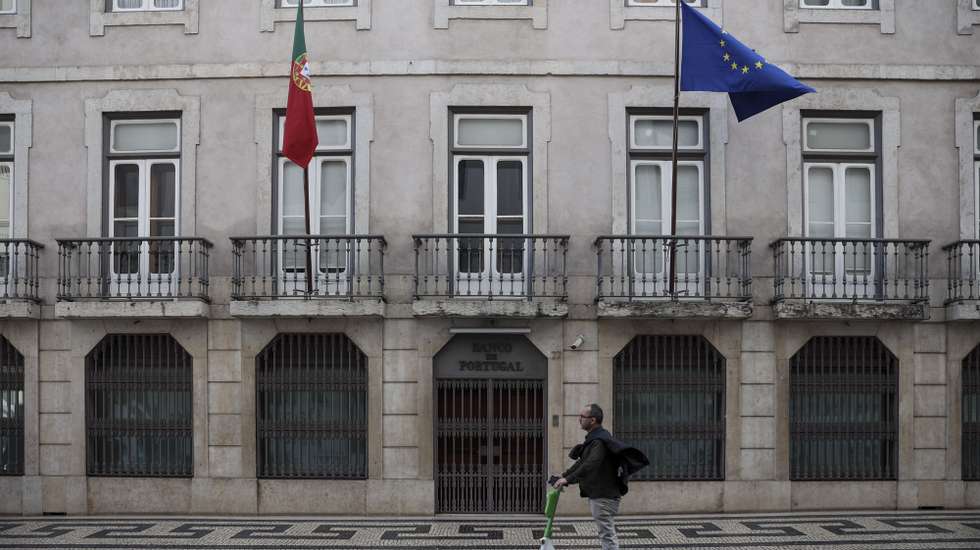
A partir de outubro, os particulares e as empresas que fizerem transferências bancárias para outro país da zona euro vão conseguir ter um maior grau de certeza de que o valor está a ser enviado para a pessoa ou para a empresa correta – e, pelo menos numa primeira fase, quem vai estar a gerir a nova plataforma de validação de destinatários será ou o Banco de Portugal ou, então, o banco central da Letónia.
Estas são as duas entidades escolhidas para gerir a plataforma de verificação que terá de existir até outubro, no cumprimento de uma diretiva europeia que vai obrigar os bancos (comerciais) a darem aos seus clientes mais informação sobre os destinatários das transferências – já que a utilização do IBAN, sem mais, é propensa a erros e abre espaço para fraudes. A escolha do BCE, ao que o Observador apurou, foi tomada na semana passada e foi anunciada publicamente nesta segunda-feira pelo supervisor financeiro europeu.
O Banco de Portugal e o banco central letão foram escolhidos, em parte, porque são os únicos bancos centrais que já oferecem um serviço (nacional) de verificação de destinatários de transferências bancárias. Em maio do ano passado, o Banco de Portugal anunciou uma série de alterações na área das transferências e entre essas mudanças estava a obrigatoriedade de os bancos apresentarem aos clientes o nome do primeiro titular da conta bancária de destino.
Nas caixas ATM (vulgo, Multibanco) o nome do destinatário de uma transferência já aparecia mas, a partir de maio, os nomes também passaram a surgir no homebanking, dando aos clientes bancários a hipótese de confirmar se é mesmo para aquela pessoa que querem fazer a transferência.
Ora, a partir de outubro, todos os bancos comerciais da zona euro vão ter de prestar informação aos clientes que vá além do IBAN. Porém, em contraste com o que acontece em Portugal (e vai continuar a acontecer), quem fizer transferências internacionais no espaço europeu não vai automaticamente conseguir ver o nome completo do destinatário da transferência – só irá conseguir ver essa informação se for capaz de digitar um nome minimamente semelhante que será analisado por um algoritmo informático que, caso a semelhança seja suficiente, fará aparecer o nome completo do destinatário.
Um exemplo prático: se alguém em Portugal usar o seu homebanking para transferir dinheiro para um alemão cuja nome registado na conta na Alemanha é “Wolfgang Krämer” o algoritmo deverá considerar suficiente se, antes da transferência, o remetente digite o nome “Wolfgang Kramer” ou “Wolfgang Kraemer” – em caso de validação positiva (por esta aproximação verificada automaticamente) o sistema irá apresentar o nome “Wolfgang Krämer”, permitindo a quem envia o dinheiro ter um maior grau de certeza de que está a enviar o dinheiro para a pessoa certa, evitando erros ou fraudes.
[“Amiga, faz parte” é o podcast onde Mariana Ribeiro conversa sobre rotinas, hábitos, viagens, finanças pessoais, amizades, relacionamentos ou selfcare. Ouça aqui o novo episódio, que também está disponível na Apple Podcasts, no Spotify e no Youtube Music.]
Este é um mecanismo um pouco mais conservador do que aquilo que foi aplicado em Portugal há cerca de um ano, já que a nível europeu se decidiu que, para evitar abusos, quem tenta consultar a identidade dos destinatários tem de ter, pelo menos, um mínimo de informação sobre o destinatário – mesmo que não totalmente alinhada com as especificidades de cada língua. Em Portugal, foi lançado um sistema mais permissivo já que qualquer pessoa pode introduzir um IBAN de outra pessoa no seu homebanking e imediatamente, mesmo que nem confirme a transferência, fica a saber o nome completo de quem tem aquela conta bancária.
Esta possível vulnerabilidade foi prevista pelo Banco de Portugal que, quando lançou a plataforma nacional, introduziu alguns mecanismos e “sinais de alarme” para prevenir uma utilização excessiva ou abusiva do sistema – ao que o Observador apurou, porém, ao longo do último ano esses “alarmes” nunca foram ativados, pelo que o Banco de Portugal considera que não está a haver abusos.
O Banco de Portugal (e o banco central da Letónia) não irão prestar este serviço de forma a ter lucro, porém, os bancos centrais serão ressarcidos dos custos que tiverem com o lançamento e a gestão desta plataforma, no âmbito do Eurosistema. No fundo, os “clientes” do Banco de Portugal (e do banco letão) serão os bancos comerciais da zona euro, não sendo impossível que venham a surgir outros prestadores deste serviço, inclusivamente empresas privadas – desde que cumpram todos os requisitos técnicos definidos pelos supervisores.
Nome do titular visível terá feito baixar fraudes do “Olá mãe, olá pai”
De acordo com dados oficiais do Banco de Portugal, divulgados nesta segunda-feira, desde que há cerca de um ano passou a ser possível ver os destinatários antes de fazer as transferências, o sistema já permitiu fazerem-se 112 milhões de consultas automáticas em transferências entre particulares e 3,2 milhões de validações de transferências agrupadas (muito utilizadas por empresas, nos pagamentos de salários ou grupos de fornecedores).
Os mesmos dados apontam, também, para uma descida de 78% no número de transferências fraudulentas (e uma queda de 61% no valor) nos primeiros meses em que esse sistema esteve a funcionar. A possibilidade de ver antecipadamente o nome do destinatário estará a contribuir para evitar as fraudes por “manipulação do ordenante” – o tipo de fraude que ficou conhecido pela fraude do “olá mãe, olá pai”, em que um criminoso se faz passar por um familiar de alguém e leva essa pessoa a fazer uma transferência bancária pensando que está a dar dinheiro a um filho, por exemplo.
A descida de 78% na chamada “taxa de fraude” (0,001503% para 0,000374%) ocorreu entre maio e agosto de 2024, o último momento do qual o Banco de Portugal tem dados mais fidedignos. “Entre janeiro e maio de 2024, as fraudes decorrentes de manipulação do ordenante representaram, em média, 766 mil euros por mês. Com a implementação da confirmação do beneficiário, entre junho e agosto estas mesmas fraudes passaram a representar um valor médio de 441 mil euros”, afirma o supervisor bancário português.