Os Planos Poupança-Reforma (PRR) são um instrumento de poupança e investimento “particularmente favorável” e, na maioria dos casos, mesmo com políticas de investimento que tendem a ser demasiado conservadoras, têm rentabilidades superiores aos depósitos bancários – mesmo após comissões. Esta ideia é defendida pela APFIPP, a mais importante associação que representa as empresas que comercializam este produto que, embora exista desde 1989, tem hoje características muito diferentes.
A APFIPP, Associação Portuguesa de Fundos de Investimento, Pensões e Patrimónios, veio nesta terça-feira emitir um “position paper” onde, através da análise de dados relativos aos PPR comercializados em Portugal, sustenta que estes produtos tendem a superar a rentabilidade dos depósitos – embora um grande número de PPR tenha políticas de investimento demasiado conservadoras, fruto, em alguns casos, do conservadorismo que foi imposto a estes produtos nas primeiras décadas em que existiram.
No início, os PPR tinham fortes restrições de investimento em ações – pelo menos metade tinha de estar investida em títulos de dívida portuguesa, o que limitou fortemente a rentabilidade história destes produtos. Ainda assim, essas restrições foram sendo aliviadas até que em 2018 passou, finalmente, a ser possível que um PPR detenha 100% do seu património em ações. Isso foi determinante para que, nas contas da APFIPP, nos últimos cinco anos haja vários PPR com rendibilidades anuais próximas ou mesmo superiores a 10% – mesmo quando se descontam os impostos e as comissões pagas às entidades gestoras.
Fonte: APFIPP
“Desde 2018 que se tem verificado um aumento com significado no investimento em PPR de ações, representando já, as subscrições, perto de 30% das subscrições em PPR, a que não será alheio o facto de os últimos três anos terem sido extremamente positivos a nível de rendibilidades no mercado de ações”, afirma a APFIPP no estudo divulgado nesta terça-feira.
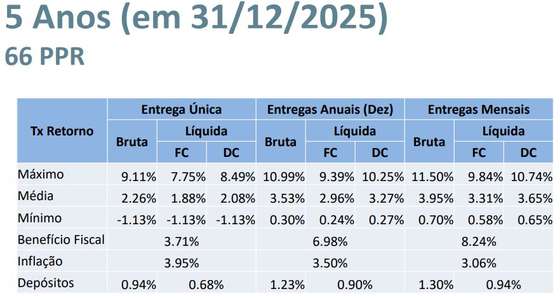
Os dados da APFIPP simulam a taxa de retorno de 66 PPR que existem no mercado português, tanto num cenário de uma entrega única como de entregas anuais (em dezembro de cada ano) e entregas mensais. A rendibilidade bruta (não líquida de impostos mas líquida de comissões) média foi de 2,26% numa subscrição de um PPR sem reforços posteriores, de 3,53% nas entregas anuais em dezembro e 3,95% nos casos em que houve entregas mensais.
A rentabilidade líquida varia conforme o resgate seja feito dentro das condições legalmente previstas (DC) para resgate (reforma, doença grave, desemprego de longa duração mas, também, outras situações que passaram a ser admitidas como amortização de créditos à habitação) ou fora dessas condições (FC). Por outro lado, não se considera, nestes dados, qualquer aproveitamento da dedução fiscal à entrada, a dedução à coleta de IRS que é possível obter conforme os montantes investidos.
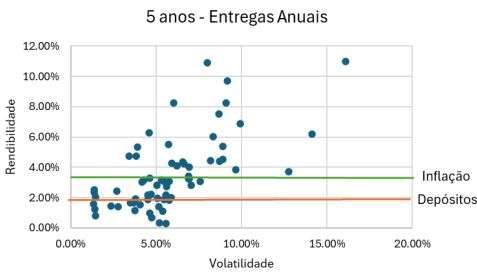
Os valores apresentados são valores médios mas em todos os casos existem PPR onde a rentabilidade se aproximou de 10%, o que compara com rentabilidades dos depósitos que, neste período, rondaram 1% ou pouco mais.
Fonte: APFIPP
Existem, no entanto, vários PPR que rendem menos do que a inflação e, até mesmo, que os depósitos – podendo, mesmo, ter rentabilidades negativas após a cobrança das respetivas comissões. Isso é que justifica que, por vezes, se fale dos PPR de forma negativa, sustenta a APFIPP, acrescentando que essas rentabilidades de alguns são mais baixas porque a escolha dos ativos em que se investe é demasiado conservadora, optando em demasia por obrigações e limitando a aposta nas ações das empresas.
A teoria económica, e a evidência empírica, demonstra que, em regra, o investimento em ativos com risco, como seja, o investimento em valores mobiliários – ações e títulos de dívida (designadamente obrigações) –, tem uma remuneração superior à de ativos sem risco ou com baixo risco (como, por exemplo, os depósitos bancários). Assim, o investimento em valores mobiliários é uma forma de aplicação da poupança mais eficiente, porque permite valorizar mais adequadamente o investimento efetuado”, afirma a APFIPP.
O que distingue, também, os PPR é que têm, lembra a APFIPP, “um regime fiscal que os torna particularmente favoráveis” como instrumentos de poupança e investimento nos mercados de ações e obrigações. Isto porque “ao fim de cinco e oito anos de investimento, a tributação dos ganhos realizados diminui de forma significativa”, passando de 21,5% logo no início do investimento (menos do que os 28% da taxa liberatória aplicada a outros investimentos e aos depósitos) para 17,2% e, depois, para 8,6%, bastando que decorram oito anos do investimento.
“Adicionalmente, em alguns casos, pode ser aproveitado o benefício de dedução à coleta de parte dos montantes investidos“, salienta a APFIPP. Esta dedução, que pode ou não ser utilizada, varia conforme cada contribuinte, porque vai concorrer com outras deduções como saúde e educação, tem como máximo 20% do valor investido, com o limite de 300 euros, 350 euros e 400 euros, consoante a pessoa tenha idade superior a 50 anos, entre 35 e 50 ou abaixo de 35, respetivamente.
Líder do regulador disse que PPR é produto "desvirtuado"
↓ Mostrar
↑ Esconder
O novo presidente do supervisor deste setor, Gabriel Bernardino, afirmou que o PPR “é um produto que hoje em dia está desvirtuado” no sentido em que há demasiadas possibilidades de o resgatar sem ser para a reforma: “É um produto muito líquido, que leva a que obviamente os investimentos que estão por detrás desse produto que tenham que ter alguma liquidez”, afirmou Gabriel Bernardino, há poucas semanas.
Gabriel Bernardino defendeu que é necessário “criar condições para ter produtos que sejam efetivamente de longo prazo” e, para isso, é necessário “explicar melhor às pessoas o que é que é o risco num produto de longo prazo”. Por outro lado, é necessário ter um novo produto de poupança “que seja efetivamente poupança de longo prazo e que depois tenha características adequadas”. E, finalmente, é necessário “ter alguns incentivos fiscais que devem ser atrativos e devem ser estáveis” para promover esse investimento.
Outra das “grandes vantagens dos PPR é que o investidor pode transferir o seu PPR para outro PPR (seja fundo de investimento mobiliário, seguro ou fundo de pensões) sem custos ou qualquer penalização fiscal e sem perder os benefícios fiscais acumulados”. “Esta flexibilidade não existe em outros produtos, permitindo ao investidor procurar melhores rendibilidades, menores custos ou uma política de investimento diferente, mantendo intacto o seu histórico fiscal”, salienta a associação.
Essa possibilidade é muito importante porque “existem no mercado diferentes PPR com diversas políticas de investimento (conservadora, moderada e dinâmica), permitindo ao investidor escolher a abordagem mais adequada ao seu perfil, podendo sempre ajustar essa escolha ao longo da vida” – a aposta em ativos de maior risco faz mais sentido numa fase mais jovem da vida, ao passo que nos anos posteriores faz sentido deslocar o investimento para aplicações com menor retorno mas, também, menor risco.
“O PPR é, assim, uma solução de poupança que permite alinhar o risco, a diversificação e o horizonte temporal do investidor”, conclui a associação. “Sem dúvida que, para quem quiser investir a longo (pelo menos 5 anos), vale a pena investir em PPR” como investimento de longo prazo, afirma a APFIPP, reconhecendo que “claro que se trata de um investimento que pode gerar perdas de capital”, “mas estar afastado destes investimentos, poderá, no final do dia, estar a gerar as maiores perdas”.
Entrevista: “Muitos políticos não têm coragem de admitir que há um problema nas pensões”
[Gregorian Bivolaru dá todos os passos do manual de manipulação. Mas quem vive no interior da seita vai demorar a perceber. Ouça o terceiro episódio de “Os segredos da seita do yoga”, o novo Podcast Plus do Observador. Uma série em seis episódios, narrada pela atriz Daniela Ruah, com banda sonora original de Benjamim. Pode ouvir aqui, no site do Observador, e também na Apple Podcasts, no Spotify e no Youtube Music. E pode ouvir aqui o primeiro episódio e o aqui o segundo.]