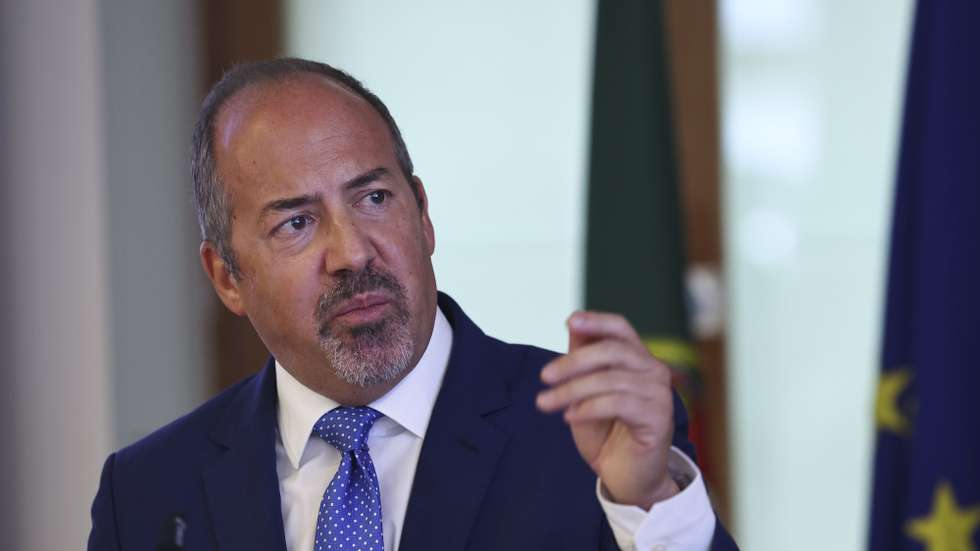
Além da compra de ações e da sede do Banco de Portugal, Álvaro Santos Pereira foi ouvido no Parlamento a propósito das regras para o crédito à habitação que vão entrar em vigor a 1 de agosto e que tornam o seu acesso mais difícil.
O governador do Banco de Portugal admitiu que as novas regras foram estabelecidas pelos sinais que a instituição detetou no mercado do crédito à habitação. A economia tem estado sujeita a vários choques, por isso esta volatilidade “vai continuar”, admite Santos Pereira. “Temos de estar preparados para choques”, resumiu, assumindo que se viram riscos no aumento do endividamento das famílias e na maior facilidade de concessão de créditos para a compra de casas.
O ritmo de crescimento do crédito à habitação “é largamente superior em Portugal face à média europeia”, indica Santos Pereira. O problema do país não é “falta de acesso ao crédito”, mas sim o facto de “não termos habitação suficiente” e diz que o Banco de Portugal tem dado conhecimento dos dados. “Neste momento a oferta e a procura estão praticamente iguais, mas temos um défice de 300 mil casas, muito pronunciado”.
“Não me compete falar de política de habitação”, mas pede consenso nesta matéria em Portugal, nomeadamente para que se aumente a construção de casas e o parque da habitação pública e social. Contrariou a ideia, no entanto, de controlo de rendas: “Nunca funciona”.
“Temos de trabalhar todos em conjunto”, volta a referir.
Santos Pereira recusa comentar a garantia pública, dizendo apenas compreender a opção política. Mas tem conduzido a um aumento de mutuários com maior risco. E, assim, “se houver choques pode ter impacto”, diz, admitindo que os mutuários com garantia pública têm mais risco.
A extensão das maturidades para os jovens — que o Banco de Portugal também alterou, permitindo mais tempo para pagarem — deverá ser menos problemática no futuro, até porque a carreira contributiva será mais longa tal como a esperança de vida.
Admite que o Banco de Portugal ponderou outras alternativas, mas “o mais eficaz seria através da taxa de esforço e reduzir exceções”. “Nós vimos o impacto e achámos que o impacto para as famílias era mais reduzido e garantíamos que o crescimento do crédito não seria tão elevado”.
O Banco de Portugal quer assegurar que o crédito continua a ser concedido com critérios. “Queremos ir mais longe, é importante que as recomendações sejam vinculativas”, reiterou Santos Pereira, voltando a pedir que as recomendações tenham caráter obrigatório. Mas “lá por serem vinculativas não quer dizer que vá sempre haver apertos”, realça.
Só três países não têm recomendações vinculativas e recordou que também o FMI concorda com essa alteração. “Os bancos portugueses têm cumprido genericamente, mas aumentam as exceções”, realça. Ao Banco de Portugal compete defender a solidez das instituições e a solvabilidade das famílias. “Não se pode responder com encolher de ombros”. Os bancos, até há pouco tempo, ao nível das maturidades médias, não estavam a cumprir e estavam a usar muitas exceções. “De forma geral estavam a cumprir, mas havia tentação de facilitar”, admite.
“Passividade não é uma opção. O Banco de Portugal não pode esperar pela concretização dos riscos”, diz o governador, recordando o aumento dos preços da habitação e o aumento dos créditos (em número e em valor médio). O endividamento dos particulares cresce ao ritmo mais elevado desde 2008. “Não estamos perante um cenário alarmante, os níveis de incumprimento continuam baixos, mas há sinais de alerta”.