A Lufthansa estima em 450 milhões de euros as sinergias geradas a partir da compra de uma participação de 44,9% na TAP. Numa conferência com analistas realizada esta quinta-feira, os gestores da companhia alemã reconhecem que a maioria desse valor será gerada a nível da própria TAP e explicam que foi negociado um mecanismo de distribuição, através de dividendos, que permite devolver uma fatia de até 75% desses ganhos à empresa alemã.
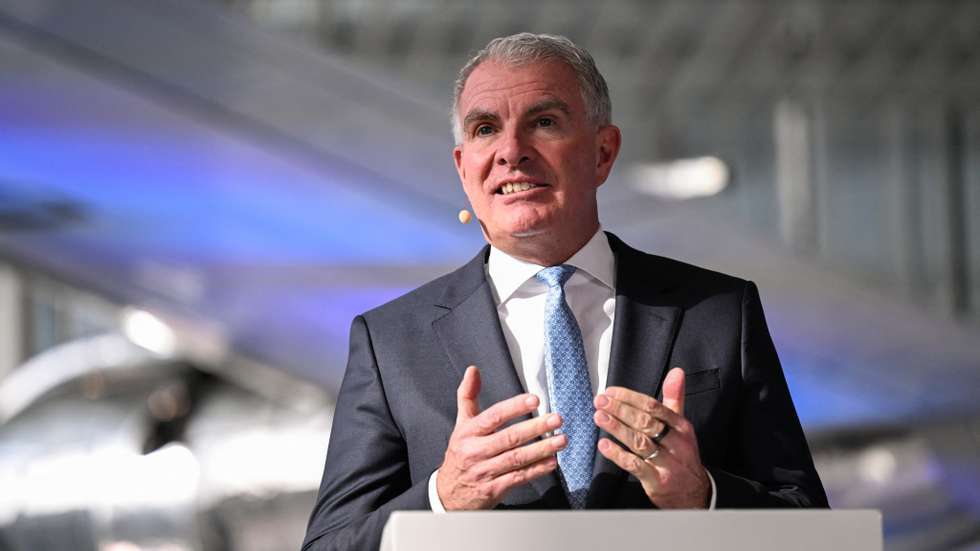
O grosso das sinergias será gerado na otimização da rede de voos das duas empresas, que têm uma grande complementaridade, na comercialização e programa de fidelidade, na contratação de serviços e fornecimentos e nas atividades de manutenção e carga. Tendo como referência anteriores aquisições, o presidente executivo da Lufthansa, Carsten Spohr, diz que nunca viu um mapa tão complementar entre duas redes, o que aumenta o potencial de ganhos da integração das duas operações.
Estes ganhos vão começar a ser captados logo após a entrada da Lufthansa no capital da TAP, programada para 2028, e a sua realização pode demorar até três anos. Segundo as explicações dadas pelo administrador financeiro, Till Streichert, o mecanismo de partilha de até 75% permite uma “distribuição justa” das sinergias obtidas com este negócio enquanto a empresa alemã tiver uma participação minoritária, o que limita a sua fatia no acesso aos dividendos a pagar pela companhia portuguesa.
Os gestores da companhia alemã admitem que a margem para sinergias cresça mais 100 milhões de euros num cenário de compra da totalidade da TAP.
Numa apresentação intitulada “TAP, The Perfect Fit” (a combinação perfeita), os responsáveis da Lufthansa destacaram as razões que levaram a empresa alemã a empenhar-se tanto na proposta para a TAP: A duplicação da quota de mercado na América Latina, via Brasil, para 20% (uma percentagem comparável com a detida pela maior concorrente na Europa, a IAG), o acesso e desenvolvimento do atrativo hub de Lisboa, que passará a ser o mais ocidental dentro do grupo, e a diversificação dos mercados, tornando a Lufthansa mais internacional.
O facto de a companhia portuguesa ter uma frota das mais novas do mundo também contribuiu. A reduzida existência de sobreposições entre as duas redes comerciais foi também apontada como uma grande vantagem da Lufthansa na corrida pela TAP ao nível da avaliação pela concorrência europeia. “Do ponto de vista da concorrência, é uma operação fácil de aprovar”, frisou Carsten Spohr.
O presidente da Lufthansa destacou ainda que a TAP é a única companhia aérea que foi comprada pelo grupo com lucros (uma referência aos resultados anuais). Todas as outras compras incidiram sobre empresas deficitárias às quais foi necessário “dar a volta”, ou recuperar a rentabilidade.
Durante a apresentação, os gestores do grupo alemão invocaram a história recente da integração da italiana ITA para fundamentarem a perspetiva de ganhos que esperam obter com a compra da TAP. Segundo o administrador financeiro Till Streichert, o investimento na companhia portuguesa, que nesta primeira fase pode chegar aos 1,2 mil milhões de euros, vai permitir um retorno de capital positivo de dois dígitos e será totalmente financiado com os recursos próprios da Lufthansa.