A carga do ISP pesa mais nas famílias de rendimentos intermédios do que nas mais pobres, quando medida em percentagem do rendimento, pois nestas prevalece o uso de transportes públicos, indica um estudo da Fundação Francisco Manuel dos Santos.
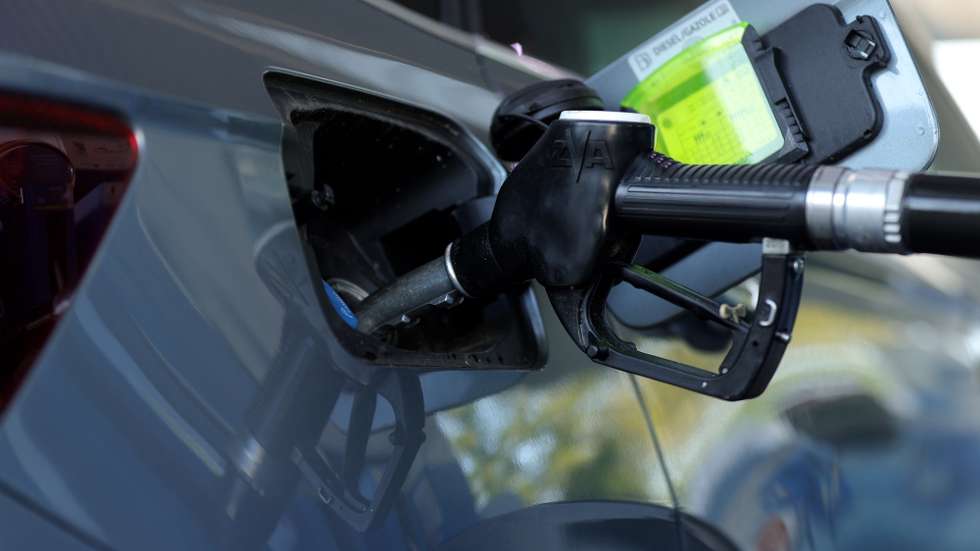
A conclusão faz parte do estudo “Portugal Fiscal”, da autoria do professor de direito fiscal Sérgio Vasques e dos economistas Susana Peralta e José Pedro Sousa, que traça um retrato do sistema fiscal português em 2025 nos vários tributos, incluindo o Imposto Sobre os Produtos Petrolíferos e Energéticos (ISP), que incide sobre a gasolina, o diesel e outros combustíveis.
Em proporção dos rendimentos brutos dos agregados, a despesa com o ISP “atinge o seu máximo entre os percentis 20 e 40 da distribuição de rendimentos, sugerindo que entre os agregados mais pobres prevalece o uso dos transportes públicos, pelo que são os agregados com rendimentos intermédios, capazes de usar automóvel próprio, quem suporta a maior carga de ISP, em percentagem do seu rendimento”, refere o estudo.
O ISP pertence ao núcleo dos Impostos Especiais de Consumo (IEC), que engloba a tributação do consumo de bebidas alcoólicas, tabaco e combustíveis, “frequentemente chamados impostos do pecado, dado que visam desencorajar consumos perniciosos para o indivíduo ou para a comunidade”, refere-se na análise.
“Porque os agregados familiares de menor rendimento despendem uma fração maior do seu orçamento nestes consumos, os IEC podem ter efeito regressivo”, salientam os autores.
Enquanto no caso do imposto sobre as bebidas alcoólicas e tabaco o peso da despesa com estes consumos “é maior nas famílias mais pobres, confirmando a incidência regressiva” destes dois impostos, já no caso dos combustíveis, “a situação é algo diferente”, concluem, apontando para uma carga mais expressiva entre quem tem rendimentos intermédios.
Os investigadores realizaram uma análise com base no inquérito às despesas das famílias, do Instituto Nacional de Estatística (INE), de base quinquenal, que “regista informação detalhada sobre as despesas, rendimentos e características dos agregados” e que permite “situar a distribuição social” do consumo de bebidas alcoólicas, tabaco e combustíveis.
A função dos IEC, explicam, “não é onerar a força económica que se manifesta na despesa que os consumidores realizam – para o que serve o IVA –, mas sim onerar bens cujo consumo gera externalidades negativas importantes, ligadas ao ambiente ou à saúde pública“, e, por isso, estes tributos, por regra, “não atendem ao valor dos bens, mas à sua quantidade e composição”.
Entre os impostos especiais de consumo harmonizados, o ISP “é, por larga margem, o mais importante. Em 2025, o conjunto dos IEC gerou uma receita de seis mil milhões de euros, cerca de 9% de toda a receita fiscal, excluindo contribuições para a Segurança Social, sendo que o ISP, por si só, responde por uma receita de mais de 3,7 mil milhões de euros”, referem, com base em dados da Conta Geral do Estado de 2025.
O mesmo estudo conclui que a progressiva eletrificação do parque automóvel está a ter impacto na receita fiscal.
“Em Portugal, existe um conjunto muito variado de tributos com finalidades ambientais, desde pequenas taxas sobre os resíduos até ao ISP. A tributação automóvel constitui talvez a área em que demos passos mais importantes na mobilização do sistema fiscal com vista à proteção do ambiente”, escrevem os autores.
“Se a fiscalidade ambiental pode ajudar à alteração de comportamentos, também traz desafios às finanças públicas, os quais se irão acentuar nos próximos anos. O contributo da tributação do automóvel e dos combustíveis para o orçamento é substancialmente menor do que no passado: em 2004, o IA (Imposto Automóvel) e o ISP geravam 14% de toda a receita fiscal, em 2025, o ISV e o ISP geram apenas 6,3%, sem dúvida uma consequência da progressiva eletrificação do parque automóvel”, refere-se na análise.
O trabalho faz parte do projeto “Fiscalidade e Futuro”, que, sob coordenação dos investigadores do Católica Research Centre for the Future of Law Sérgio Vasques e Miguel Correia, engloba mais quatro volumes temáticos dedicados às questões que a política fiscal portuguesa enfrenta.
Arbitragem fiscal absorve mais de uma em cada três impugnações contra fisco
Faz parte do mesmo estudo a conclusão de que a arbitragem tributária, alternativa aos tradicionais tribunais do Estado, absorve atualmente mais de uma em cada três impugnações apresentadas contra o fisco, onde as decisões demoram em média 4,5 meses.
Autores dizem que justiça na área tributária é “uma das áreas mais problemáticas do sistema fiscal português”.
“As pendências e a morosidade dos processos continuam a viciar o sistema de justiça”, escrevem os autores, referindo que “o alargamento do sistema, a complexidade da legislação e a modernização da Autoridade Tributária e Aduaneira (AT) não foram acompanhados por investimento equivalente nos tribunais judiciais, com recursos humanos insuficientes, formação pobre e ferramentas tecnológicas limitadas”.
Um contribuinte que recorra aos tradicionais tribunais do Estado para contestar decisões da AT e que percorra as três instâncias judiciais — a primeira, o Tribunal Central Administrativo (TCA) e o Supremo Tribunal Administrativo (STA) — “pode esperar mais de 10 anos até obter decisão final”, dizem.
“Sobrecarregados com as pendências, pressionados a cumprir objetivos e com tempo limitado, os tribunais optam muitas vezes por decisões formais ou pouco estudadas. Os processos mais complexos são frequentemente deixados para mais tarde. A qualidade das decisões sofre com esta sobrecarga. A morosidade leva também a que os tribunais do Estado raramente decidam sobre as questões fiscais enquanto são atuais”, vincam os investigadores.
Ao mesmo tempo, a arbitragem tributária, institucionalizada no Centro de Arbitragem Administrativa (CAAD) em 2011, passou a absorver “mais de um em cada três processos de impugnação apresentados pelos contribuintes em Portugal”.
“A arbitragem permite aos contribuintes sujeitarem os seus litígios em matéria fiscal a tribunais compostos por árbitros que não integram a tradicional carreira dos tribunais do Estado”, detalham.
“As decisões dos tribunais arbitrais produzem-se num prazo médio de 4,5 meses, o que ajuda a explicar a popularidade do mecanismo. No entanto, a celeridade da arbitragem explica-se também por outras razões, tais como a atualidade das decisões, a qualificação de muitos árbitros e a via de acesso rápido ao Tribunal de Justiça da União Europeia”, referem.
Em 2025 havia 26.942 processos em matéria tributária pendentes nos tribunais administrativos e fiscais, onde há “uma quantidade significativa de focos de contencioso que respeitam a receitas de entidades menores, como sejam taxas de portagem de concessionárias de autoestradas ou quotizações das ordens profissionais”, especificam.
O tempo necessário para a eliminação das pendências no TCA Sul atingia os 1.884 dias, o equivalente a mais de cinco anos.
“As pendências têm-se reduzido de forma continuada nos últimos anos, por força da quebra nos processos entrados, da canalização de processos para a arbitragem e de um esforço de recuperação pelos tribunais”, destacam, especificando que, na primeira instância – nos tribunais a que os contribuintes se dirigem em primeira linha, antes de qualquer recurso -, a pendência total “caiu de mais de 53.000 processos no final de 2015 para cerca de 18.000 no final de 2025”.
Apesar disso, “a morosidade é muito grande”, com o tempo exigido para o fim das pendências a oscilar “na primeira instância entre 193 dias no Tribunal Administrativo e Fiscal (TAF) de Mirandela e 1.232 no TAF de Ponta Delgada, sendo de 538 dias no Tribunal Tributário de Lisboa, com maior movimento”.