As prestações dos créditos à habitação com taxa variável deverão voltar a subir em novembro, dada a evolução das médias da Euribor registadas em outubro até ao dia 28. Num crédito típico, com um financiamento de 150 mil euros, os aumentos podem variar entre 17,37 euros e 88,70 euros por mês, consoante o prazo do indexante e a data da última revisão.
A subida será mais expressiva para as famílias cujos contratos estão indexados à Euribor a 12 meses, uma vez que a prestação será atualizada com base na evolução registada ao longo do último ano. Neste cenário, a mensalidade passa a 736,33 euros, mais 88,70 euros do que na revisão de novembro de 2025.
Apenas com os dados disponíveis até 28 de outubro, a média da Euribor a 12 meses situa-se nos 3,232%, enquanto a taxa a seis meses está nos 2,974%, aproximando-se da barreira dos 3%. Já a Euribor a três meses apresenta uma média de 2,632%.
Estas médias ainda não são definitivas, uma vez que falta considerar a evolução das taxas nos últimos dias do mês. Mas num cenário de financiamento de 150 mil euros, com um prazo de 30 anos e um spread de 1%, as simulações de Nuno Rico, economista da Deco Proteste, apontam para as seguintes prestações:
- Média da Euribor a três meses de 2,632% (valor provisório) – Prestação: 684,67 euros, mais 17,37 euros do que na anterior revisão, em agosto de 2026.
- Média da Euribor a seis meses de 2,974% (valor provisório) – Prestação: 713,88 euros, mais 44,16 euros do que na anterior revisão, em maio de 2026.
- Média da Euribor a 12 meses de 3,232% (valor provisório) – Prestação: 736,33 euros, mais 88,70 euros do que na anterior revisão, em novembro de 2025.
Os aumentos refletem a subida dos indexantes face aos valores utilizados nas revisões anteriores. O impacto é particularmente significativo nos contratos com Euribor a 12 meses, que está a registar valores consistentemente acima de 3%.
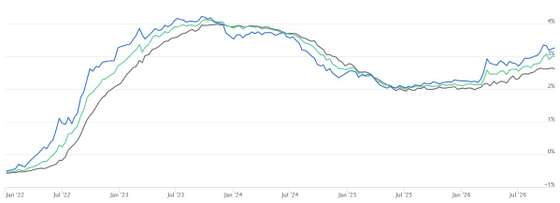
Linha azul – Euribor 12 meses; Linha verde – Euribor 6 meses; Linha preta – Euribor 3 meses FONTE: Euribor-rates.eu
As famílias com crédito à habitação a taxa fixa ou com contratos de taxa mista ainda dentro do período inicial de taxa fixa não sentem diretamente estas variações na prestação. No entanto, os clientes que estejam a aproximar-se do fim desse período poderão passar a estar expostos à evolução da Euribor quando o contrato transitar para uma taxa variável.
BCE deve manter juros inalterados nesta quinta-feira, mas pode subir em dezembro
A decisão do Banco Central Europeu (BCE), que se reúne esta quinta-feira, deverá ser de manutenção das taxas de juro diretoras, segundo as expectativas da maioria dos analistas. A taxa de depósito deverá permanecer nos 2,5%, depois da subida de 25 pontos base anunciada em setembro. Ainda assim, os mercados e os economistas continuam a admitir a possibilidade de um novo aumento dos juros em dezembro, quando o BCE divulgar novas projeções para a inflação e o crescimento económico.
A evolução dos preços da energia e o seu eventual impacto na inflação serão determinantes para a decisão de dezembro. O BCE tem procurado avaliar se as pressões inflacionistas contagiam a economia para além dos custos energéticos, num contexto em que a subida das taxas de juro de mercado (como as Euribor) também está a tornar as condições de financiamento mais restritivas.
Uma nova subida das taxas do BCE poderá voltar a pressionar as taxas Euribor e, consequentemente, as prestações dos créditos à habitação com taxa variável. No entanto, o impacto não será necessariamente imediato nem igual para todos os contratos, uma vez que depende da evolução dos indexantes e da data em que cada empréstimo é revisto.